
CBAM(Carbon Border Adjustment Mechanism:炭素国境調整メカニズム)は、2026年1月1日にEUで本格運用が始まりました。2023年10月からの移行期(報告義務のみ)は2025年12月で終了し、現在は認定CBAM申告者の資格・年次申告・CBAM証書の購入(販売開始は2027年2月)という3つの義務を柱とする「本格運用期」の初年度が進行しています。
ただし、2025年10月に成立した簡素化規則(Regulation (EU) 2025/2083)により、運用開始後のスケジュールと対象範囲は当初の設計から大きく変わりました。証書の販売開始は2027年2月へ後ろ倒しされ、年間50トン以下の小口輸入は義務の対象外になり、初回の年次申告期限は2027年9月30日に設定されています。「2026年1月から証書を買わされる」という2025年以前の解説記事の理解のままでは、実務の時間軸を誤ります。
本記事では、CBAMの制度趣旨・対象品目から、簡素化規則後の確定スケジュール、50トン閾値の判定、CBAM証書価格の実勢、GX-ETSやJ-クレジットとの関係まで、2026年8月時点の一次情報に基づいて整理します。EU向け輸出に関わる実務担当の方が、いま何をすべきかを判断できる状態にすることがゴールです。

- CBAMとは何か|制度の本質と2026年1月に始まった本格運用の中身
- 年間50トンの免除閾値と、自社が対象かどうかの判定方法
- 証書購入が2027年2月開始になった経緯と初回申告(2027年9月30日)までの実務スケジュール
- CBAM証書価格の実勢(四半期参考価格)とコストの見積もり方
- GX-ETS・J-クレジットとCBAMの正しい関係
CBAMとは何か|制度の本質と設計思想
EU-ETSとの公平性問題がCBAMを生んだ
EU排出量取引制度(EU-ETS)は、EU域内の多排出産業に対してCO2排出量に応じたコストを課す制度です。ここで長年問題とされてきたのが、「カーボンリーケージ(Carbon Leakage)」と呼ばれる現象です。
EU域内企業はEU-ETSにより排出コストを負担する一方、域外からの輸入品にはそのコストが課されません。この非対称性が2つの歪みを生みます:
- 競争不均衡: EU企業が炭素コスト分だけ価格競争力を失い、域外企業に市場を奪われる
- 排出移転: 製造拠点の域外移転で排出量はEU統計上消えるが、地球規模では増える
CBAMは、EU域外から輸入される製品に対して、EU域内で同一品を製造した場合にかかるはずの炭素コストと同等の負担を求めることで、この不均衡を是正する制度です。「炭素関税」とも呼ばれますが、本質は関税ではなく炭素価格の国際的な公平化メカニズムです。
法的位置づけ|基本規則2023/956と簡素化規則2025/2083
CBAMの基本規則はEU規則2023/956として2023年5月に成立し、EU全域で直接適用されます。2025年10月には、これを改正する簡素化規則(Regulation (EU) 2025/2083)が成立し、免除閾値の導入・証書販売時期の変更・申告期限の後ろ倒しなど、本格運用の設計が大きく修正されました。
義務の主体はあくまでEU側の輸入申告者です。日本の輸出企業が直接EUに申告するわけではありませんが、申告に必要な排出量データは日本側にしか存在しないため、データ提供の実務負担は日本の輸出企業が担うことになります。
出典:Regulation (EU) 2025/2083|EUR-Lex
CBAMの対象品目と年間50トンの免除閾値
現行の対象6セクター
CBAMが適用される対象品目は、EU-ETS下で炭素漏出リスクが高い6セクターです。
| セクター | 主なCN番号(例) | 対象範囲 |
|---|---|---|
| 鉄鋼 | 7206〜7217、7301〜7326等 | 銑鉄・鋼塊・条鋼・板材・管・継手・ねじ・ボルト等 |
| アルミニウム | 7601〜7616等 | 未加工アルミ・板・条・押出品等 |
| セメント | 2523等 | ポルトランドセメント・クリンカー |
| 肥料 | 3102〜3105等 | 窒素肥料(尿素・硝安等) |
| 電力 | 2716 | 電力(直接輸入) |
| 水素 | 2804.10 | 水素(電解水素等) |
注意したいのは、鉄鋼セクターの対象が素材にとどまらない点です。ねじ・ボルト・ナット(CN7318)のような加工度の高い製品も当初からCBAM対象に含まれています。「うちは最終製品に近いから対象外だろう」という思い込みは、CN番号の照合で必ず検証してください。
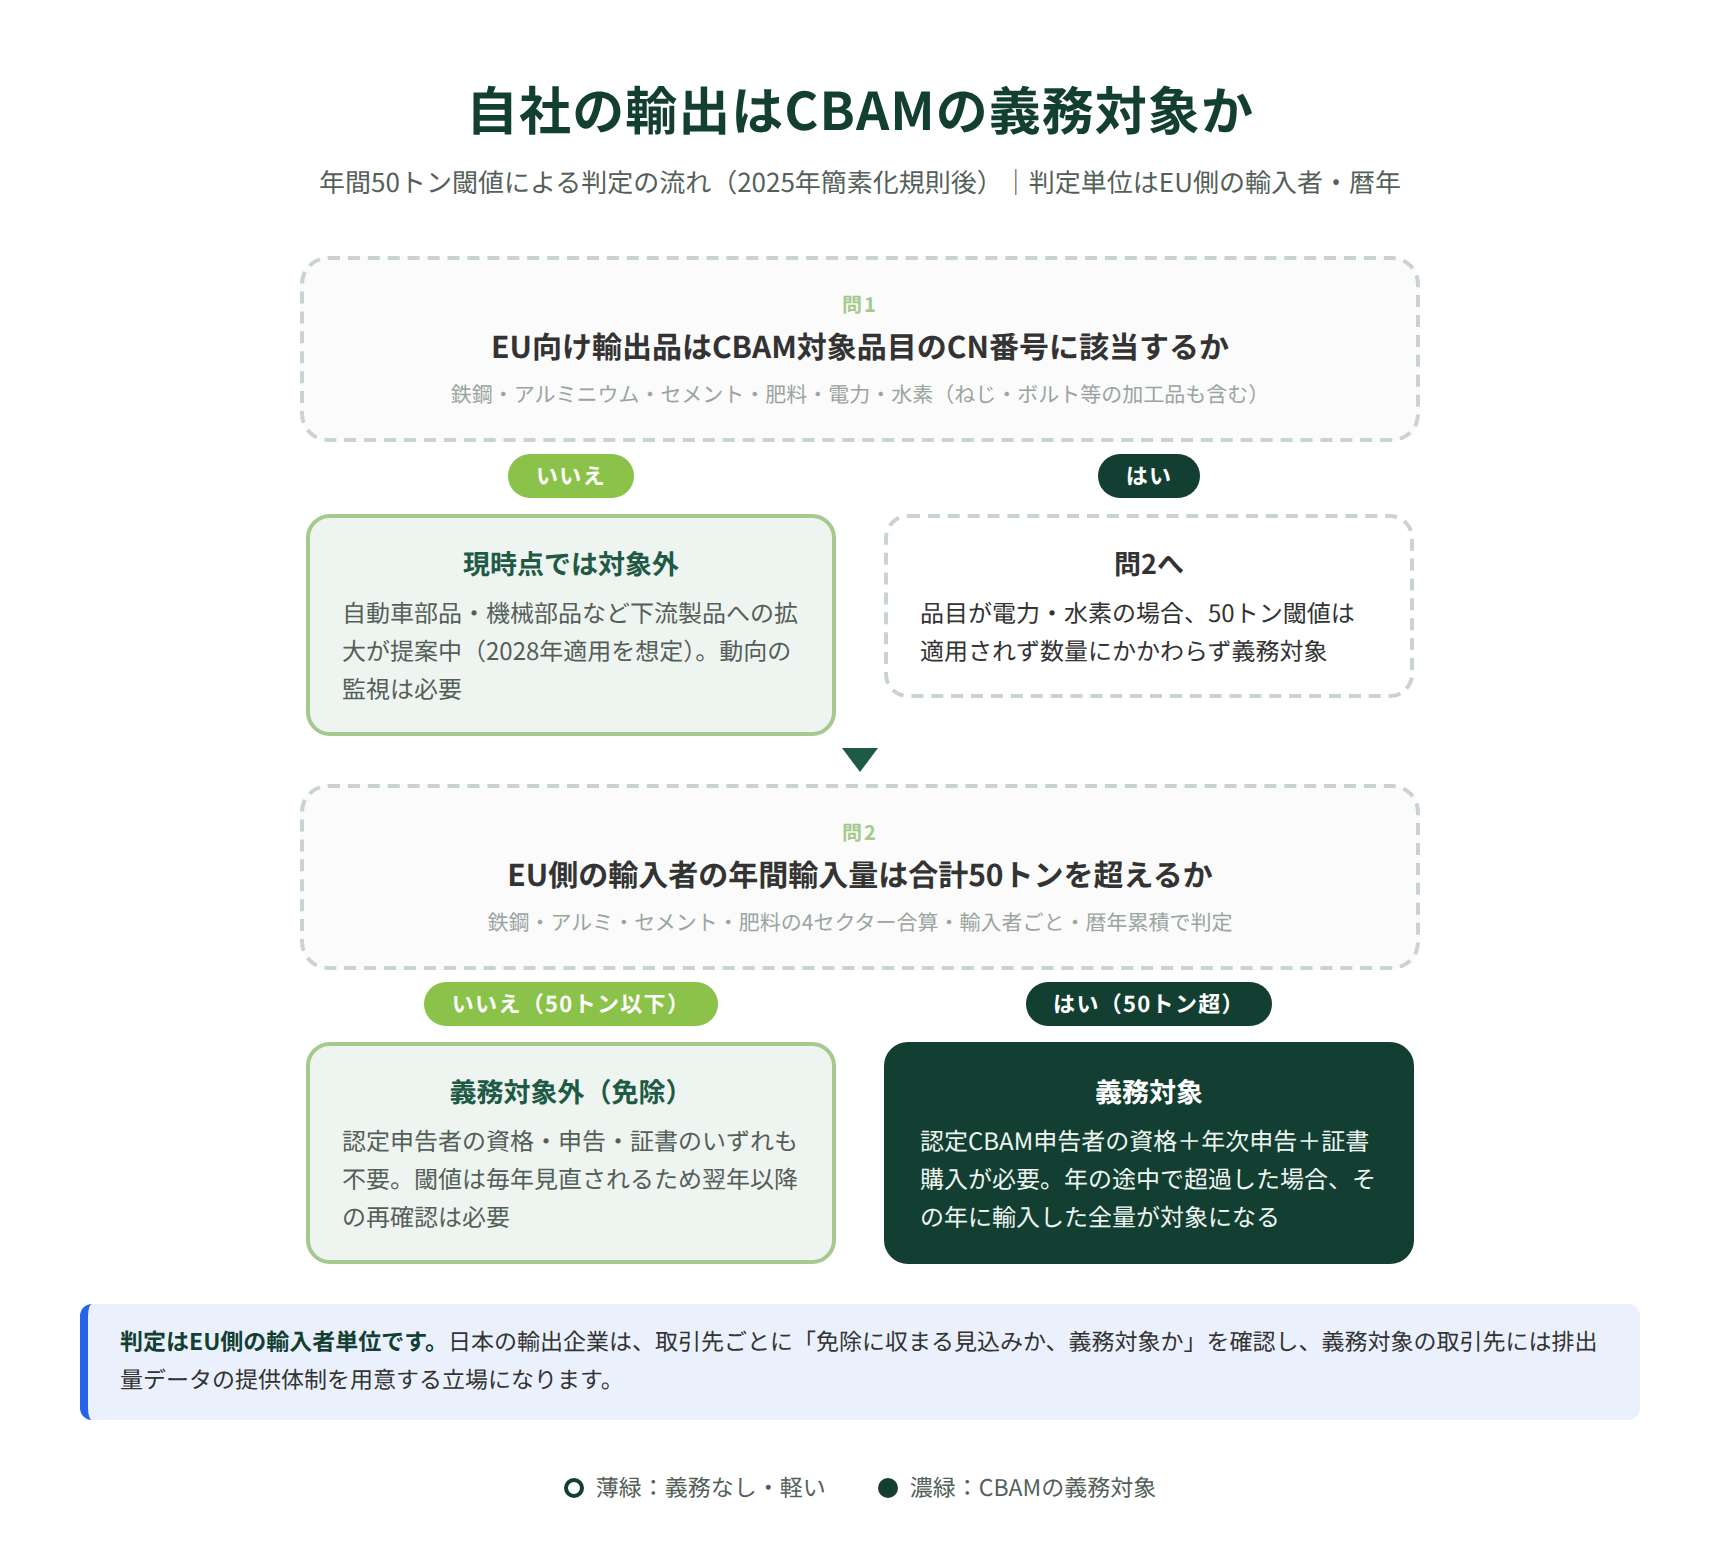
年間50トン以下の輸入は義務対象外(2025年簡素化で導入)
簡素化規則2025/2083の最大の変更点が、質量ベースの免除閾値の導入です。EU側の輸入者ごとに、鉄鋼・アルミニウム・セメント・肥料の年間輸入量(暦年・全CN番号の合算)が50トン以下であれば、認定申告者の資格・申告・証書購入のいずれの義務も生じません。電力と水素はこの閾値の対象外で、数量にかかわらず義務がかかります。
この閾値により、EU全体で約18万2,000者(輸入者の約9割)が義務対象から外れる一方、輸入品に含まれる排出量の99%以上は引き続き捕捉されます。この「99%以上のカバー」は規則本文に明記された法定水準で、欧州委員会が毎年閾値を見直して維持する建て付けです。
一方で、50トンは大口輸出には遠く及ばない水準です。鉄鋼・アルミのコンテナ数本分で到達してしまうため、製造業の継続的な輸出は原則として「対象のまま」と考えるべきです。年の途中で50トンを超えた場合は、その年に輸入した全量に義務が遡及するため、「ぎりぎり免除狙い」の運用にもリスクがあります。
出典:Carbon Border Adjustment Mechanism|European Commission/EU炭素国境調整メカニズム(CBAM)の簡素化規則の解説|JETRO
下流製品への対象拡大が提案段階(2028年適用を想定)
欧州委員会は2025年12月17日、CBAMの対象を鉄鋼・アルミニウムを多く使う下流製品(自動車部品・機械部品・構造用鋼材・一部の家電など約180品目)へ拡大する改正提案(COM(2025) 989)を公表しました。適用開始は2028年1月1日を想定しています。
この提案は2026年8月時点でまだ採択されていません。EU理事会は拡大を支持する立場で合意済みで、欧州議会側は環境委員会が対象品目をさらに広げる修正方針を採択し、本会議の採決(2026年9月予定)とその後の機関間交渉を経て確定します。範囲・時期とも今後変わりうる段階ですが、自動車部品・産業機械部品を輸出する日本企業が新たに射程へ入る方向で議論が進んでいます。
化学品・ポリマー・紙パルプなど新セクターの追加は、2027年に予定される評価報告書で改めて検討される整理になっており、現時点で具体案はありません。
出典:COM(2025) 989 final|EUR-Lex
Embedded Emission(含有排出量)の算定義務
CBAMで最も実務負担が重いのが、輸出品に「含有」される温室効果ガス排出量(Embedded Emission)の算定・報告義務です。
直接排出と間接排出の区分
Embedded Emissionは2種類に分類されます:
直接排出(Direct Embedded Emissions)製品の製造プロセスで直接発生するGHG。たとえば高炉製鉄であれば、コークスの燃焼と化学反応で生じるCO2が直接排出です。
間接排出(Indirect Embedded Emissions)製品の製造に使用した電力の発電に伴う排出。本格運用期の現在、間接排出まで算入するのはセメントと肥料の2セクターで、鉄鋼・アルミニウム・水素は直接排出のみが対象です。鉄鋼・アルミ・水素への間接排出の拡大は、2027年に予定される評価報告書の論点として残っています。
算定方法と優先順位
排出量の報告には、生産施設ごとの実測値か、欧州委員会が公表するデフォルト値のどちらかを使います。移行期に認められていた「その他の代替的な推定手法」は本格運用期にはなく、実測かデフォルト値かの二択です。
第三者検証の義務は、簡素化規則で実測値を使う場合に限定されました。デフォルト値で申告する場合は検証不要になった代わりに、デフォルト値は実際の排出量より高めに設定される保守的な数字です。
このため、実測データを提供できる輸出者ほどEU側のCBAM証書コストが下がる構造は本格運用期でも変わりません。ここが、日本の輸出企業が施設別の排出量モニタリング体制を構築することの直接的な経済メリットです。
日本の特殊鋼・アルミの輸出企業に効く変更もあります。EU-ETSの対象範囲と整合させる形で、EU-ETS対象外の独立した設備で行う切断・コーティング・表面処理などの下流仕上げ工程は、算定のシステム境界から除外されました。どこまでが算定対象かの線引きが変わったため、既に算定プロセスを構築済みの企業も一度見直す価値があります。
CBAMの報告単位は生産施設(Installation)です。「企業全体」「事業所全体」ではなく、製品を製造する個々の工場・生産ライン単位でのデータ収集と施設情報の管理が求められ、複数工場からEU向けに輸出している場合は施設ごとに切り分けて報告します。EU域外の生産者がCBAMレジストリに施設情報を登録し、EU側の申告者へデータを引き渡す運用が用意されています。
本格運用期のスケジュール|証書購入は2027年2月から
2026年に義務化されたこと・まだ始まらないこと
「2026年1月に本格運用開始」と聞くと、証書の購入もすぐ始まるように読めますが、実際の義務の立ち上がりは段階的です。2026年8月時点の確定スケジュールを整理します。
| 項目 | 移行期(2023-2025) | 本格運用期(2026〜) |
|---|---|---|
| 資格要件 | なし | 鉄鋼・アルミ・セメント・肥料の輸入が年間50トンを超える場合、認定CBAM申告者(Authorised CBAM Declarant)の資格が必要(電力・水素は数量によらず) |
| 報告義務 | 四半期ごとの報告 | 年次申告(初回は2026年分を2027年9月30日までに提出) |
| 証書購入義務 | なし | あり。ただし証書の販売開始は2027年2月で、2026年中は購入できない |
| 証書保有要件 | なし | 2027年から、四半期末ごとに累積Embedded Emissionの50%相当の証書を保有(当初案の80%から緩和) |
| ペナルティ | 是正勧告が中心 | 証書不提出1トンあたり100ユーロ基準の罰金(EU-ETSの超過排出ペナルティと同水準・物価調整あり) |
年次申告の期限は、当初規則の5月31日から9月30日へ変更されました。2026年分の輸入に対する初回申告・証書提出の期限は2027年9月30日です。
出典:CBAM definitive regime|European Commission

認定CBAM申告者の登録|未認定のままの輸入は継続できない
本格運用期の入口は、EU側の輸入申告者が認定CBAM申告者の資格を取ることです。鉄鋼・アルミ・セメント・肥料の輸入が年間50トンを超えるEU事業者(または間接税関代理人)は認定が必要で、未認定のまま閾値を超えて輸入を続けることはできません。経過措置として、2026年3月31日までに認定申請を行った輸入者は審査中も輸入を継続できる扱いが設けられました。
日本の輸出企業の実務としては、EU側の取引先が①認定申請を済ませているか、②50トン免除に収まる見込みか、どちらの整理なのかを確認することが最初の一歩です。取引先が未認定のまま閾値を超えれば、そのルートでのEU向け出荷の継続が困難になるリスクに直結します。
2026年の実務は「証書」ではなく「データ」
証書販売が2027年2月開始になったことで、2026年の実務の焦点は購入資金の手当てではなく、2027年9月30日の初回申告で使う2026年分データの整備に移りました。「証書購入が延びたからまだ動かなくていい」は逆です。申告対象のデータは既に発生し続けており、実測値を用意できなければEU側はデフォルト値(割高)で申告せざるを得ません。実測かデフォルト値かは、2027年に支払う証書コストを左右する主要因の一つです。
CBAM証書価格とEU-ETSの連動メカニズム
証書価格はEU-ETSオークション価格の平均で決まる
CBAM証書(CBAM Certificate)の価格は、EU-ETS排出枠(EUA)のオークション落札価格の加重平均に連動します。2026年は四半期ごとに参考価格が公表され、証書販売が始まる2027年からは週次の価格算出に移行する予定です。
実際に公表された参考価格は、2026年第1四半期が75.36ユーロ/t-CO2、第2四半期が75.28ユーロ/t-CO2でした。EUAの市場価格は2026年8月上旬時点で83ユーロ前後です。1ユーロ=約182円(2026年8月時点)で換算すると証書価格はCO2の1トンあたり約1.4万円という水準で、実際の提出負担はここから各種の控除を差し引いて決まります。
出典:Price of CBAM certificates|European Commission
無償割当の縮小に合わせて負担が毎年増える設計
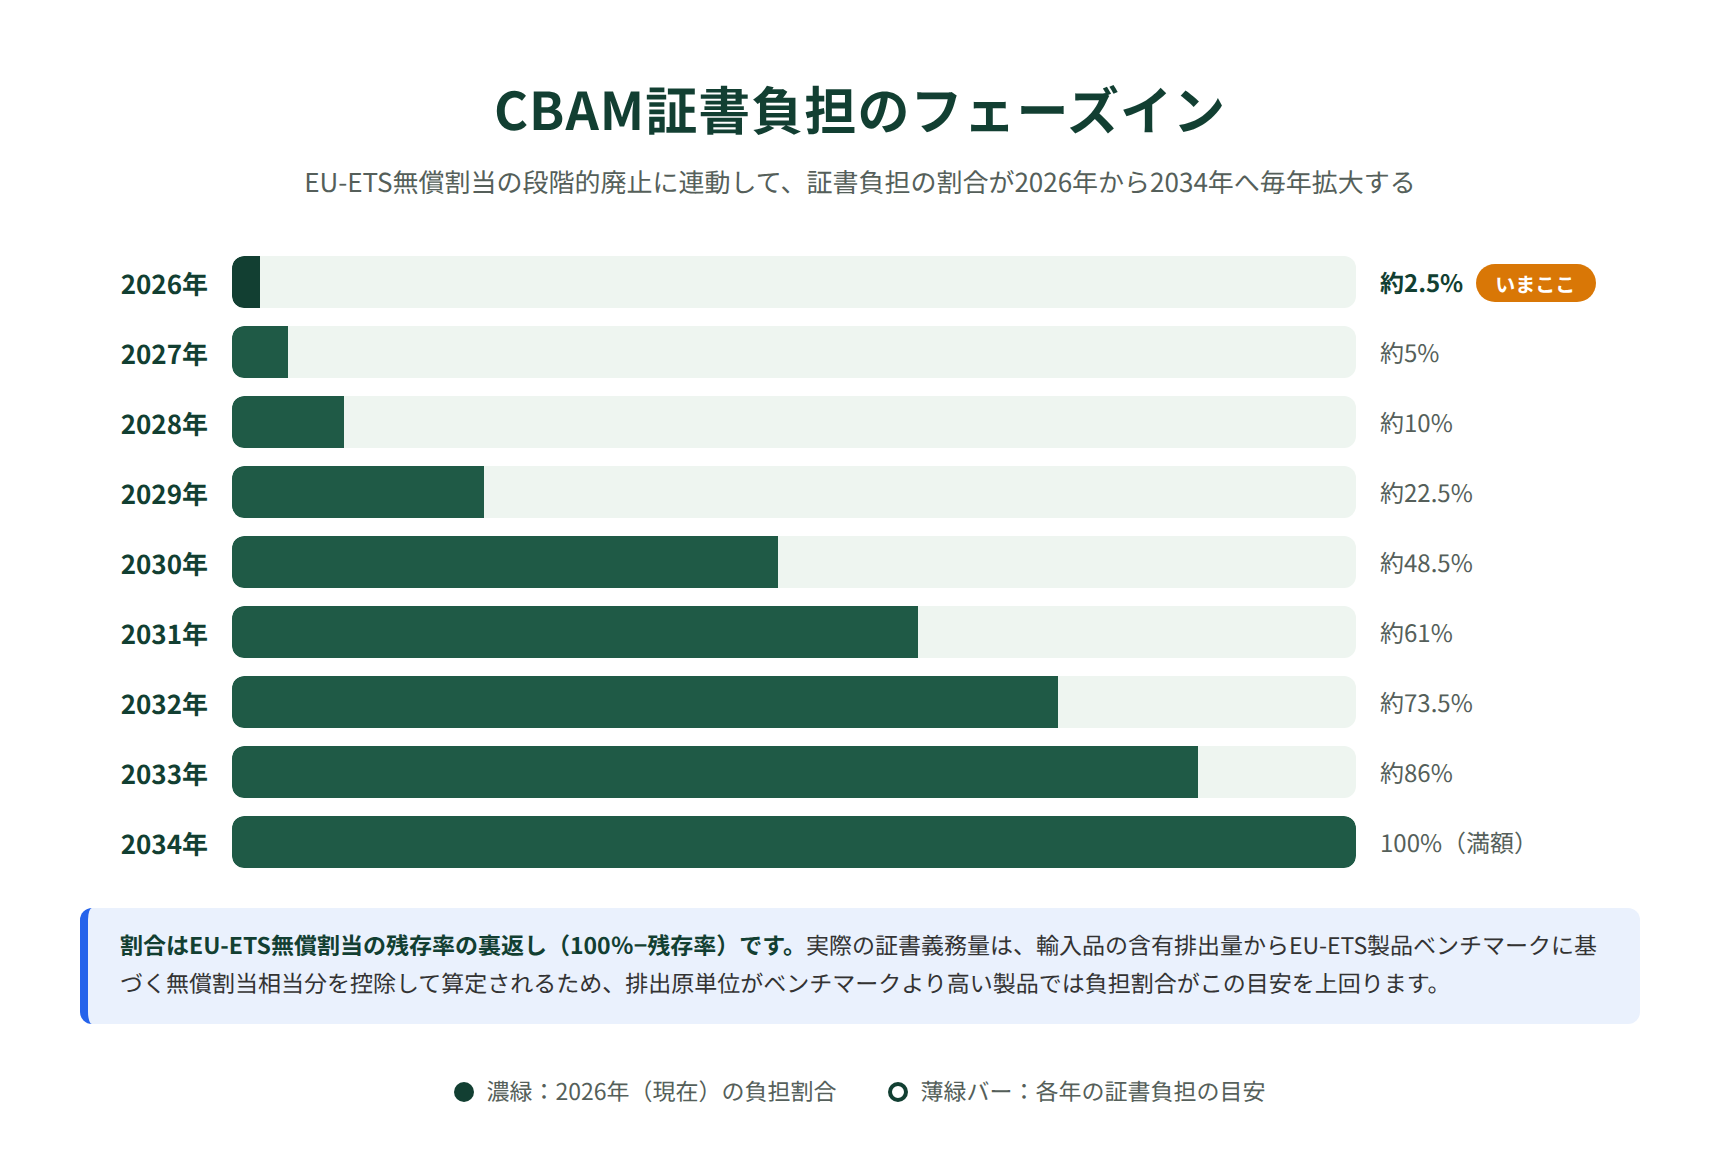
CBAMの証書義務量は、Embedded Emissionの全量にいきなりかかるわけではありません。EU域内の生産者がまだEU-ETSの無償割当を受けている間は、輸入品側も対応する調整分を差し引ける設計(いわゆるCBAMファクター)になっており、無償割当の残存率は2026年の97.5%から2034年の0%へ毎年縮小します。裏返すと、証書負担の割合は2026年の約2.5%相当から始まり、2034年に満額へ到達するまで毎年自動的に増えていきます。
この調整分は輸入品の実際の排出量ではなく、EU-ETSの製品ベンチマーク(域内の効率上位水準)を基準に計算されます。排出原単位がベンチマークより高い製品ほど控除の効きが悪くなるため、「初年度は2.5%だけ」という単純化には幅がある点に注意してください。いずれにせよ、2026〜2027年の証書コストは相対的に小さく、2030年前後から本格的に効いてくる構造です。
日本企業のコスト試算の考え方
仮に鉄鋼製品1トンあたりのEmbedded Emissionを2t-CO2、証書価格を75ユーロとすると、満額適用時のCBAMコストは製品1トンあたり150ユーロ(約2.7万円)です。高炉材ではEmbedded Emissionが1.5〜2.5t-CO2/tとされ、製品価格に対して数%〜十数%規模の負担になりえます。実際に必要な証書数は、含有排出量からベンチマークに基づく無償割当相当分などを控除した量で決まるため、2026〜2027年のうちは小さくても、2034年の満額適用を見据えて採算・価格転嫁・調達構成を設計しておくのが正しい備え方です。
日本国内のカーボンクレジット価格(J-クレジット再エネ電力で5,000円前後)と比べると、EUの炭素価格は3倍近い水準です。国内価格の感覚のままEU向けの炭素コストを見積もると桁を誤ります。価格の国際比較は「GX-ETS上限価格4,300円は天井ではない|海外ETS・世界の価格と比較」で詳しく解説しています。
日本の対象輸出企業と影響規模

直接対象となる日本企業の業種
CBAMの現行対象品目に該当する日本からEUへの輸出は、主に以下のセクターで構成されます:
鉄鋼・特殊鋼日本のEU向け鉄鋼輸出は2022〜2024年の平均で年間約150万トンにのぼり、特殊鋼(軸受鋼・工具鋼・ステンレス)を中心に欧州の機械・自動車産業向けの安定した販路があります。電炉鋼は高炉鋼より排出量が少ないものの、CBAM適用対象に変わりはなく、Embedded Emissionの正確な算定がそのまま価格競争力になります。2026年7月にはEUの鉄鋼セーフガード措置の見直しで日本向けの無税枠が実績を大きく下回る水準へ縮小されており、CBAMと通商措置の二正面で対EU輸出環境は厳しさを増しています。
出典:ヨーロッパ連合(EU)による鉄鋼輸入措置に関する要望について|日本鉄鋼連盟
アルミニウム日本の一次アルミ生産はほぼゼロで、EU向け輸出の大半は圧延品・押出品・二次合金です。現行制度でアルミは直接排出のみが対象ですが、間接排出(電力由来)への拡大が2027年の評価報告書の論点に挙がっており、使用電力の排出係数を下げる備えは中期的に効いてきます。
加工度の高い鉄鋼製品・部品ねじ・ボルト等(CN7318)は現行制度で既に対象です。下流製品への拡大提案が採択されれば、自動車部品・機械部品の輸出企業が2028年から新たに対象へ入る方向です。自社が直接輸出していなくても、輸出元から排出データの提供を求められる立場になります。
サプライチェーン上の間接的影響:中堅製造業への波及
CBAMの直接的な義務主体はEUへの輸入者ですが、そのデータ源である日本の輸出企業、さらにそのサプライヤーへと要求が連鎖します。
一次サプライヤー(材料・部品の供給元)直接輸出企業がCBAM証書コスト削減のため、Embedded Emissionの小さい原材料・素材を優先調達するようになります。排出集約度の高い素材を供給する国内サプライヤーは、価格だけでなく「炭素品質」での競合に巻き込まれます。
二次サプライヤー(Scope 3算定への巻き込み)直接輸出企業はサプライヤーに施設別排出データの提供を求め始めており、GHG算定体制のない中堅・中小企業にとって取引継続のための前提条件になりつつあります。
原産国の炭素価格控除とGX-ETS・J-クレジットの関係
「すでに払っている炭素価格」は控除される建て付け
CBAMには、輸出国(原産国)で既に実際に支払われた炭素価格(炭素税・排出量取引の費用)がある場合、その分だけCBAM証書の提出義務量を減らせる仕組みがあります。二重負担を防ぐための制度設計で、簡素化規則では国ごとの「デフォルト炭素価格」(2027年から欧州委員会がCBAMレジストリで公表予定)を参照する簡便な控除ルートも新設されました。
ただし、この控除が実際に機能するにはまだ関門があります。控除の計算方法を定める実施規則は2026年5月に草案が公表された段階で、2026年8月時点で未採択です。EUがどの国の炭素価格制度を控除対象として認めるのかも、現時点で明らかになっていません。
もう一つ重要なのは、控除されるのは「制度に参加していること」ではなく「実際に支払った実効炭素価格」だという点です。草案では、無償で割り当てられた排出枠の分・還付・減免は控除額から差し引かれると明記されています。自主目標として掲げているだけの削減量も控除の根拠になりません。
出典:Carbon price paid in Third Countries|European Commission
GX-ETSの義務化で「日本の炭素価格」は生まれたか
日本では2026年度からGX-ETS第2フェーズが始まり、直接排出量が3カ年度平均で10万トン以上の企業(300〜400社規模・日本のGHG排出量の約6割)への参加が義務化されました。制度としての法的拘束力・算定検証体制という控除認定の前提条件は、第1フェーズの自主参加時代から大きく前進しています。GX-ETSの制度設計は「GX-ETSフェーズ移行とは|2026年第2フェーズで企業が直面する義務と準備すべき5つのこと」で詳しく解説しています。
ただし、第2フェーズの排出枠は無償割当で配られ、産業部門への有償オークションはありません(発電部門への有償化は2033年度から)。企業が実際に炭素コストを支払うのは、割当を超過して排出枠やクレジットを市場調達する場合に限られ、「GX-ETSに参加している=CBAM控除を受けられる」という図式は成り立ちません。電力中央研究所の試算も、日本の鉄鋼のCBAMコストを「GX-ETSの無償割当下では控除ゼロ」を前提に置いています。経団連も2025年6月の意見書で、エネルギー諸税など暗示的カーボンプライシングが控除で考慮されない制度設計を問題視しており、控除範囲を巡る国際的な議論は続いています。
それでも、割当超過分の排出枠・クレジット調達など実際のキャッシュアウトを施設単位で記録・証明できる体制は、将来の控除申請の必要条件です。GX-ETSの義務対応とCBAMのデータ整備は、施設別のScope 1算定・検証という共通インフラで成り立つため、一体で設計するのが合理的です。
超過分の調達手段となる排出枠取引市場については、当社が2026年7月にGX-ETS事務局へ直接照会した回答では、開設は2027年度秋が予定され、参加者は制度対象事業者とカーボン・クレジット取引の実績がある取引業者の2類型とされています。控除の根拠となりうる「排出枠の市場調達」が実際に動き出すのはこのタイミング以降です。
出典:EU炭素国境調整メカニズム(CBAM)の最新動向(3)|電力中央研究所/EU-CBAMに対する懸念|経団連
炭素価格控除の実務的な流れ
控除を受けるための実務フローは概ね以下の通りです(欧州委員会の実施規則・ガイダンスが随時更新される点に注意):
- 排出量データの算定・検証: 製品に係るEmbedded Emissionを施設単位で算定し、検証可能な形で整備する
- 原産国炭素価格の証明: 排出枠の購入費用など、実際に支払った炭素コストを証明する書類を用意する
- EU側の認定申告者への提供: EU側の輸入申告者が年次申告で控除を主張する際の証明書類として提供する
- 申告内容の審査: 申告を受けたEU側で控除の妥当性が確認される
J-クレジット等オフセットの使用可能性は限定的
しばしば誤解されるのが、「J-クレジット等のカーボンオフセットをCBAM証書の代わりに使えないか」という点です。結論として、CBAM証書の購入義務をカーボンオフセットで代替することは、現行制度上できません。
CBAMが求めるのは「製造時の実際のEmbedded Emissionに対応する証書の提出」であり、事後的なオフセットによる相殺は制度の趣旨に合致しないためです。この点はEU-ETSの仕組みと連動しており、EU-ETS自体も第4フェーズ(2021〜)以降はオフセットクレジットの使用を原則認めていません。
J-クレジットが有効な場面
一方、J-クレジット等のオフセットが有効に機能する場面が2つあります。J-クレジット制度の全体像は「J-クレジットとは?制度・種類・仕組み・価格市場・活用事例」をご覧ください。
GX-ETSの遵守を通じた炭素コストの記録GX-ETSの義務対応で排出枠の不足分を埋めるためにJ-クレジット等を市場調達すれば、それは「実際に支払った炭素コスト」として記録に残ります。控除の可否はEUの制度認定と実施規則の確定を待つ必要がありますが、実支払いの証憑を施設単位で残しておくことは、控除を主張する場合の必要条件になります。
取引先からのScope 3・カーボンニュートラル要請への対応EU側の取引先から「Scope 3排出量の削減・オフセットの証明」を求められるケースは増え続けており、当社のカーボンオフセットデスクにも欧州取引先からの要請を起点にした相談が寄せられています。これはCBAM証書とは別の話ですが、EU向けビジネス継続のための炭素管理全体像の一部として整合的に位置づけることができます。
報告体制の構築|CN番号・施設別データ・検証
通関部門が最初に動くべき:CN番号の特定
CBAMの実務対応として最初に着手すべきは、輸出品のCN(Combined Nomenclature)番号の特定です。CBAMの対象かどうかはCN番号で決まるため、自社製品が対象品目のCN番号に該当するかを正確に確認する必要があります。
同じ製品カテゴリ内でもCN番号の細分類によって対象・非対象が分かれます。前述の通り、ねじ・ボルトのような加工品も対象に含まれているため、「加工度が高いから対象外」という推定は通用しません。通関担当者と技術・製造部門が連携して、品目ごとのCN番号と対象可否を一覧化する作業が出発点です。
製造部門・環境部門が担うデータ収集体制
CN番号の特定後、施設別のEmbedded Emissionデータを収集・管理する体制を構築します:
- 燃料使用量の月次データ: 種類別(都市ガス・LPG・重油・コークス等)に使用量を施設単位で把握
- 電力使用量の月次データ: 購入電力・自家発電を区分し、排出係数を確定
- プロセス排出の算定: 化学反応等に起因するプロセス排出(セメント・アルミ等)は専門的な算定手法が必要
- 生産量データとの紐付け: 施設の年間生産量と排出量を対応させ、製品単位のEmbedded Emissionを算出
このデータ収集体制は、GHGプロトコルのScope 1/2算定と親和性が高く、ISO14064-1またはGHGプロトコルに準拠した既存の算定体制を拡張する形で構築するのが効率的です。日本語の実務資料としては、JETROが2026年3月に公開した「CBAMに対応する排出量の算定実務マニュアル」が本格運用期の算定ルールに対応しており、実務の参照先として有用です。
出典:CBAMに対応する排出量の算定実務マニュアル(2026年3月)|JETRO
実測値の準備が「割高なデフォルト値」を回避する
本格運用期の報告は、実測値(検証可能な施設別データ)とデフォルト値の二本立てです。デフォルト値は常に使える安全弁として残りましたが、保守的に高く設定され、割増も段階的に加わるため、実測値を出せない輸出者の製品はEU側から見て「割高な仕入れ」になります。
現時点での推奨アクションは3つです。第一に、主力輸出品を製造する施設1つで実測ベースのEmbedded Emission算定を確立し、算定根拠を文書化すること。第二に、EU側の輸入申告者がどの精度・形式のデータを求めているかを確認し、それに合わせた検証水準を設定すること。第三に、算定・検証にかかる費用を予算化し、サプライヤーとのコスト分担の議論を先に始めることです。
英国・米国・カナダの類似制度動向
英国CBAM:2027年1月施行が法律で確定
英国は独自の炭素国境調整制度を2027年1月1日に施行します。根拠法のFinance Act 2026が2026年3月に成立し、施行日と枠組みは法律レベルで確定しました。
EU CBAMとの違いは3点です。対象は鉄鋼・アルミニウム・セメント・肥料・水素の5セクターで電力は対象外(ガラス・セラミックスも当初案から除外)。方式は証書でなく税方式で、UK ETS価格に基づく税率を申告・納付します。登録閾値は質量でなく輸入額5万ポンドです。EUと英国の両方に輸出する企業は別制度として二重に対応が必要になります。
EUと英国はETSのリンクを交渉中で、実現すれば相互にCBAMを免除し合う構想がありますが、2026年8月時点で妥結していません。
出典:Factsheet: Carbon Border Adjustment Mechanism|GOV.UK
米国・カナダ・その他の国
米国では炭素国境調整の法案(Foreign Pollution Fee Act、Clean Competition Act等)が複数係属していますが、2026年8月時点で法律になったものはありません。連邦レベルの炭素価格制度を持たない米国では、立法のハードルが引き続き高い状況です。カナダは2025年に消費者向け炭素税を廃止して産業排出への炭素価格制度を軸に据え直しており、炭素国境調整は協議段階にとどまります。
EUの外側でも炭素価格制度は広がっています。台湾は2026年1月から大規模排出者への炭素賦課金の徴収を開始し、オーストラリアは2026年2月の政府レビューでCBAM類似制度の導入を勧告しました。炭素価格の国際化と国境調整の多国間展開は今後も続く見通しで、EU CBAM対応で構築した施設別モニタリング・検証体制は、これら類似制度への共通インフラとして流用できます。
よくある質問(FAQ)
Q1. 自社がCBAMの対象になるか、最初にどうやって確認すればよいですか?
まず、EU(27か国)向けに輸出している製品のHS/CN番号を通関担当者に確認してください。CBAMの対象品目は規則の付属書(Annex I)に列挙されたCN番号で特定されます。
対象品目に該当する場合も、鉄鋼・アルミ・セメント・肥料であれば、EU側の輸入者ごとの年間輸入量が合計50トン以下なら義務は生じません(電力・水素に閾値はありません)。「CN番号の該当確認」と「取引先ごとの年間輸入量の見立て」をセットで行うのが、2026年以降の正しい初動です。
Q2. EU側の輸入業者に任せておけば、日本企業は何もしなくていいですか?
いいえ。Embedded Emissionのデータは日本の輸出企業側にしか存在しません。
日本側がデータを提供できない場合、EU側の申告にはデフォルト値(実際より高め)が使われ、証書コストが割高になります。その割高分は価格交渉や調達先の見直しという形で日本側に跳ね返るため、データ提供責任は実質的に日本の輸出企業にあります。
Q3. GX-ETSに参加するとCBAM証書のコストは確実に下がりますか?
いいえ、自動的には下がりません。CBAMの控除対象になるのは「原産国で実際に支払った炭素価格」であり、GX-ETS第2フェーズの排出枠は無償割当のため、参加しているだけでは控除の根拠になる支払いが発生しないためです。
加えて、控除の計算方法を定めるEU側の実施規則は2026年8月時点で草案段階にあり、EUがどの国の制度を控除対象として認めるかも未定です。控除の可能性があるのは割当超過分の排出枠・クレジットを実費で調達した場合などに限られるため、支払いの事実と金額を施設単位で証明できる記録体制を整えておくことが、控除を主張するための前提条件になります。
Q4. 今すぐCBAM対応にかかるコスト感はどの程度ですか?
施設数・輸出品目・既存の算定体制によって大きく異なるため、一般的な相場感としては初期体制構築で数百万円規模から、検証取得で施設あたり年間数十万円〜が目安です。まずは対象品目の特定と、必要データと現状のギャップの確認から始めるのが定石です。
一方、実測データを用意せずデフォルト値のまま進んだ場合の割高な証書コストは、輸出規模によっては年間数千万円単位に達しえます。証書購入開始(2027年2月)と初回申告(2027年9月30日)から逆算すると、2026年内が実質的な準備期間です。
Q5. J-クレジットを創出・保有している企業にとって、CBAMは関係がありますか?
直接的なCBAM対応(証書購入)にJ-クレジットは使えませんが、間接的に重要です。
GX-ETSの遵守でJ-クレジット等を実費調達すれば「実際に支払った炭素コスト」の記録になります。控除の可否自体はEUの制度認定待ちですが、「CBAM対応×GX-ETS遵守×Scope 3対応」を一体で設計することが、炭素コスト管理の現実的な進め方になりつつあります。
まとめ|2026年内に整えるべき3つのこと
CBAMは2026年1月に本格運用へ入り、証書購入の開始(2027年2月)と初回申告(2027年9月30日)が次の節目です。日本の鉄鋼・アルミ・特殊鋼メーカーと、それらを扱うサプライヤーが2026年内に整えるべきことは3つです。
その1:EU側取引先の状態確認取引先の輸入者が認定CBAM申告者の申請を済ませているか、50トン免除に該当するのかを確認してください。未認定のまま閾値を超えるルートは、EU向け出荷の継続が困難になります。
その2:2026年分データの実測化いま出荷している製品の排出量が、2027年9月30日の初回申告の対象です。実測値がなければデフォルト値(割高)で申告され、その差額は価格交渉で日本側の負担に転嫁されます。
その3:下流拡大(2028年〜)への先回り自動車部品・機械部品への対象拡大が提案段階にあります。鋼材・アルミ材の調達構成とEmbedded Emissionのトレーサビリティを整えておけば、対象化されても慌てずに済みます。
J-クレジットの無料査定・CBAM関連のご相談を承ります
「GX-ETSの遵守コストを最適化したい」「J-クレジットを活用して炭素コストを管理したい」「自社のEmbedded Emissionをどう把握すればよいかわからない」――こうしたお悩みをお持ちなら、ぜひカーボンリンク株式会社にご相談ください。
GX-ETS対応に伴うJ-クレジット調達戦略の立案から、CBAMと国内制度をまたぐ炭素コスト管理の設計まで、輸出企業のサステナビリティ担当・経営企画・通関担当者を実務レベルでサポートします。
- J-クレジット無料買取査定: 創出済みクレジットの即時評価・直接買取
- 炭素コスト最適化シミュレーション: GX-ETS遵守コストと将来のCBAM負担を見据えた定量試算
- 長期オフテイク契約: 価格変動に備えた長期固定価格での調達スキーム
まずは無料相談・査定から始めてみませんか。下記フォームよりお気軽にお問い合わせください。