
GX-ETS(排出量取引制度)の上限価格4,300円/t-CO2は、市場価格に法的な「蓋」をする制度ではありません。実際、東京証券取引所カーボン・クレジット市場のJ-クレジット基準値段は、2026年7月15日時点で省エネルギー由来4,900円・再生可能エネルギー(電力)由来5,000円・森林由来4,400円と、全カテゴリが既に上限価格4,300円を上回って取引されています。
本記事では、2026年4月に本格施行された改正GX推進法の条文まで遡り、上限価格・下限価格の仕組みを正確に解説します。また、米国RGGI・英国ETS・カリフォルニアなど海外7制度で「規制上限を超える取引」が実際に起きたかを検証します。さらに、世界のコンプライアンス制度で使えるオフセットクレジットの実勢価格を1t-CO2あたりの円換算で横比較し、J-クレジット価格の2030年までのシナリオを整理します。
この記事を読むことで、「上限価格があるならJ-クレジットは4,300円以上で買えない(売れない)のでは?」という誤解を解消し、海外の先行事例に基づいた価格の見通しと、買い手・売り手それぞれの実務対応を判断できるようになります。
この記事を読むとわかること
- GX-ETSの上限価格・下限価格の法的な仕組みと「毎年改定」のルール
- J-クレジット市場価格が上限価格4,300円を超えている現状とその理由
- 海外ETS(米・英・EU・独・韓・中)で規制上限超えの取引が起きた実例
- 世界のコンプライアンス適格クレジットの1トンあたり実勢価格(円換算)
- 2030年に向けたJ-クレジット価格の上振れ・下振れ両シナリオ
GX-ETSの上限価格・下限価格の仕組み
まず前提として、GX-ETSの「上限価格」「下限価格」が何を指すのかを、法令ベースで正確に押さえます。ここを曖昧にしたまま「4,300円が天井」と理解すると、調達計画も売却判断も誤ります。
4,300円と1,700円の決定まで
2026年度の価格は、小委員会の意見を経て、経済産業大臣の告示で正式に定まりました。
- 2025年12月19日(小委員会の意見):排出量取引制度小委員会は大臣からの諮問を受け、参考上限取引価格を4,300円、調整基準取引価格を1,700円とする意見を取りまとめました。この文書は価格の提案であり、告示ではありません。
- 2026年3月30日(経済産業省告示第27号):官報に掲載された告示が、2026年度の価格を同額の4,300円と1,700円に定めました。
- 2026年4月1日(施行):告示が施行されました。
したがって、2026年度の確定価格を示す一次資料は3月30日の告示です。12月の「とりまとめ」は、それに先立つ審議会の意見に当たります。告示の附則は2027〜2030年度の価格を定める際に基礎とする計算式を示していますが、各年度の金額は年度開始前に改めて定めます。
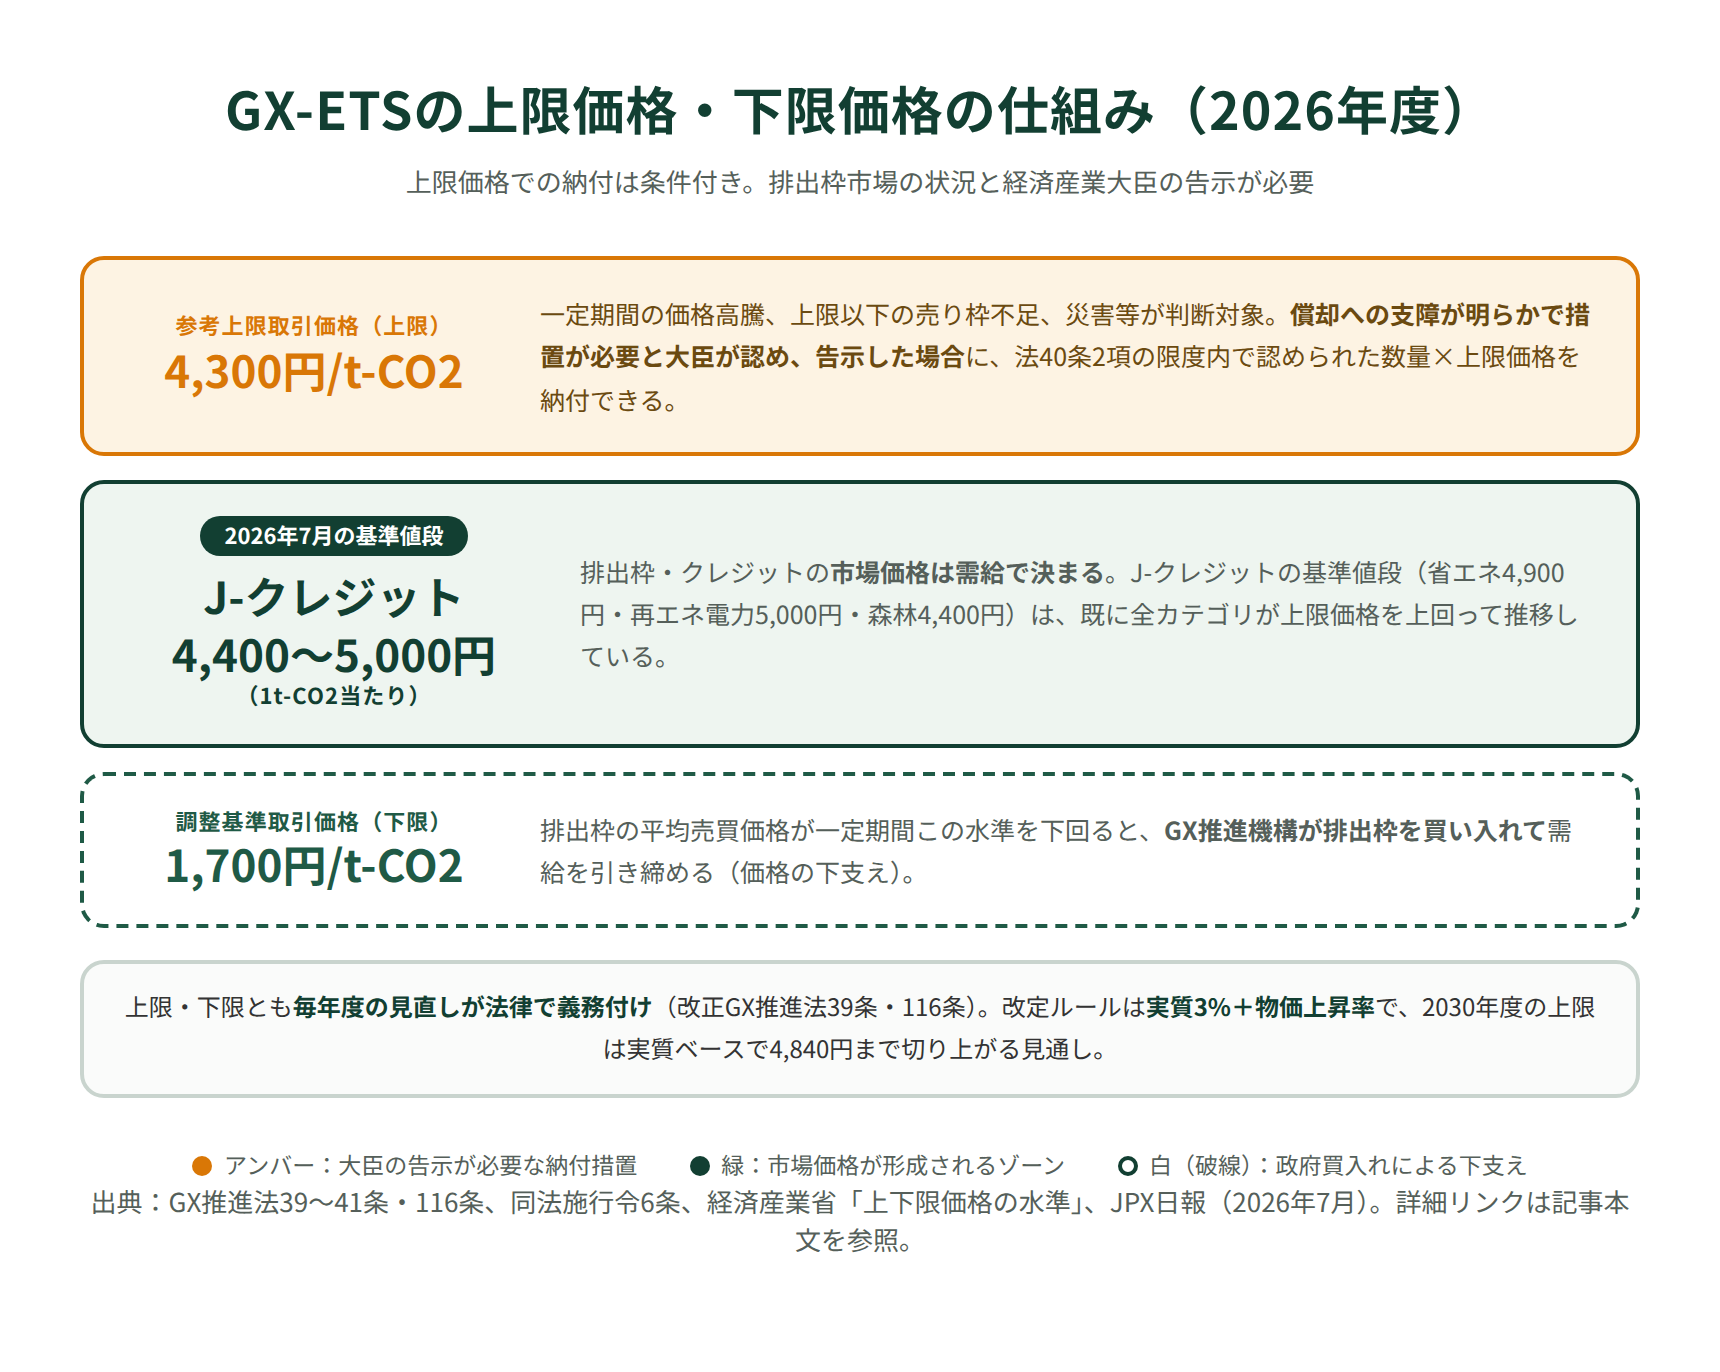
参考上限取引価格(上限)はセーフティバルブ
GX-ETSの上限側は、正式には「参考上限取引価格」と呼ばれます。2026年度の水準は4,300円/t-CO2です。この価格は、一定の条件で認められる政府への納付額や、未償却相当負担金の算定に使われます。
GX推進法40条には、参考上限取引価格で政府へ納付し、対応する量の排出枠を保有したものとみなす措置があります。施行令6条は、発動の判断対象として次の3つの場合を定めています。
- 排出枠の市場平均価格が、参考上限取引価格を一定期間以上継続して上回る場合。
- 排出枠市場で、参考上限取引価格以下で売渡しを希望する数量が著しく少ない場合。
- 災害その他やむを得ない事由により、排出枠の取引が困難になる場合。
いずれかに該当したうえで、経済産業大臣が、償却に支障を生ずることが明らかで措置が必要と認め、その旨を告示することが必要です。価格上昇の継続期間は、1年を超えない範囲で経済産業省令に委ねられており、1日だけ参考上限取引価格を超えても、自動的に発動するわけではありません。
適用時は、排出実績に基づく通知量が無償割当量を上回る範囲内で、納付を認められた量に参考上限取引価格を掛けた額を支払います。個社が「努力したがJ-クレジットやJCMを安く買えなかった」と説明するだけで適用されるものではありません。
救済による納付などで履行できず、期限時点で未償却分が残った場合は、法41条の「未償却量×参考上限取引価格×1.1」の負担金が生じます。
出典:GX推進法40条、41条|e-Gov法令検索、同法施行令6条|e-Gov法令検索
したがって、市場や相対取引でJ-クレジットや排出枠が4,300円を超える価格で売買されること自体は、制度上禁止されていません。実際に後述するとおり、J-クレジットは既に上限価格を超えた水準で取引されています。段落末の一次資料に、条文と価格水準の両方が掲載されています。
出典:排出量取引制度における上下限価格の水準(案)|経済産業省 産業構造審議会 排出量取引制度小委員会
調整基準取引価格(下限)は政府の買入れライン
下限側は「調整基準取引価格」と呼ばれ、2026年度は1,700円/t-CO2です。排出枠の平均売買価格が一定期間この水準を下回った場合、GX推進機構が排出枠を買い入れて需給を引き締めます(改正GX推進法117条)。脱炭素投資の予見可能性を守るための価格下支えであり、EUや韓国の制度が経験した「供給過剰による価格崩壊」を防ぐ設計です。
上限と下限を合わせると、GX-ETSの排出枠価格は「1,700円〜4,300円のバンドの中で需給により決まることを政府が想定している」と読めます。ただしこのバンドが直接縛るのは義務対象者の排出枠であり、J-クレジットの価格形成はこのバンドの外側でも起こり得る、という点が本記事の主題です。
上下限価格は毎年度の見直しが法律で義務付けられている
見落とされがちですが、上下限価格は固定値ではありません。改正GX推進法39条1項は「経済産業大臣は、毎年度、当該年度の開始前に(中略)参考上限取引価格を定めるものとする」と規定し、116条1項が下限側にも同じ毎年度決定を義務付けています。
さらに39条3項は、物価その他の経済事情に著しい変動が生じた場合には年度の途中でも改定できると定めています。改定には産業構造審議会の意見聴取と告示が必要なため、市場参加者が予見できない「不意打ちの変更」は制度上起こりにくい建て付けです。
経済産業省の小委員会資料が公表している2030年度までの見通しは、上限が4,300円→4,429円→4,562円→4,699円→4,840円、下限が1,700円→1,913円へと、実質3%の年率で上昇していくパスです。
公表されている価格は「実質ベース」——実際の告示額はさらに上がる
もう一段重要なのは、公表されている4,300円〜4,840円という数字が実質価格ベースの見通しにすぎない点です。小委員会資料の注記には「この価格に、前年度時点の物価上昇率の見通しを勘案した名目価格を毎年度の上下限価格として告示する」と明記されています。物価調整には毎年12月頃に閣議決定される政府経済見通しの国内企業物価指数が使われます。
仮に物価上昇率が年2%で推移すると、2030年度に実際に告示される上限価格は公表値4,840円ではなく5,300円前後になる計算です。長期の調達計画や売却計画を立てる際は、「実質3%+物価」の複利で天井が切り上がっていくことを織り込む必要があります。
出典:排出量取引制度における上下限価格の水準(案)|経済産業省
J-クレジット価格の現在地——上限価格との「逆転」が起きている
JPX基準値段は全カテゴリが4,300円超え(2026年7月時点)
東京証券取引所カーボン・クレジット市場の基準値段は、2026年7月15日の日報で次の水準です。
| 種別 | JPX基準値段(2026年7月15日) | GX-ETS上限価格4,300円との差 |
|---|---|---|
| 省エネルギー由来 | 4,900円/t-CO2 | +600円(+14%) |
| 再生可能エネルギー(電力)由来 | 5,000円/t-CO2 | +700円(+16%) |
| 森林由来 | 4,400円/t-CO2 | +100円(+2%) |
日本のカーボンクレジット市場では、規制上の上限価格を市場価格が上回る「逆転」が既に常態化しています。J-クレジット価格の推移と種別ごとの詳しい相場観はJ-クレジット価格の推移と2026年以降の見通しで解説しています。
出典:カーボン・クレジット市場 日報|日本取引所グループ(JPX)
なぜ上限価格を超えて取引されるのか
理由は大きく3つあります。第一に、温対法や省エネ法の報告、自主的なカーボンニュートラル宣言、製品単位のオフセットといった用途では、地域性など排出枠とは異なる価値でクレジットを選ぶ場合があります。義務履行のために調達する企業も、参考上限取引価格での政府への納付が常時保証されているわけではありません。
第二に、供給の希少性です。GX-ETSでは義務履行にJ-クレジットとJCMクレジットを「各年度の実排出量の10%まで」利用できます。制度は日本のCO2排出量の約6割をカバーするとされており、そこから逆算すると利用枠は理論上年間最大約6,000万t-CO2に達します。ところがJ-クレジットの創出量は直近3年で年間100〜150万t程度、JCMクレジットを合算しても年間200万tに届きません。利用枠の2〜3%しか供給がない計算です。
しかも経済産業省は上限価格の設定にあたり「J-クレジット価格にとらわれず独立的に算出する」「今のJ-クレジット価格を下回る水準で定めることも十分あり得る」との方針を示したうえで4,300円を決めており、上限価格が市場実勢より下に置かれたのは意図的な設計です。
第三に、タイミングです。排出枠の取引市場は2027年度秋頃の開設、初回の償却履行は2028年初頭が予定されています。市場開設後も上限価格での政府への納付には法40条の告示が必要で、現時点で将来の発動を前提に調達費用を固定できるわけではありません。
出典:排出量取引制度におけるクレジットの役割とは|自然エネルギー財団
なお、この排出枠市場では、制度対象者以外の一定の取引業者も参加者として想定されています。排出量取引制度小委員会の中間整理(2025年12月)では、カーボンクレジットについて一定の取引経験を有する取引業者(マーケットメイカー等)や、制度対象者からの依頼に基づいて取引を行う取引業者の市場参加を認める方針が示されており、詳細は今後GX推進機構の業務方法書で定められます。当社が2026年7月にGX-ETS事務局へ直接照会した際も、市場参加者の要件を含む市場設計は「政府における今年度の検討事項」との回答でした。要件が公表され取引業者が市場に入れば、上限価格を物差しにした裁定が価格形成に本格的に働き始めることになります。
森林由来の「二重価格」——取引所と相対の乖離
森林由来クレジットについては、JPX基準値段(4,400円)と相対取引の実勢が大きく乖離している点に注意が必要です。当社が取引の仲介・買取で接している相対市場では、森林由来J-クレジットに1万円/t-CO2を超える指値が付くことは珍しくありません。取引所の板が薄い森林由来では、基準値段が必ずしも大口相対の実勢を代表しない——これは価格情報を取引所データだけに頼ると調達・売却の判断を誤る典型例です。売却をご検討中の方はJ-クレジットの売却方法も併せてご覧ください。
海外ETSで「上限価格超え」の取引は起きているのか
「市場価格が規制上限を超える」という現象は、日本が初めてではありません。海外の排出量取引制度を検証すると、上限の設計の型によって結果が綺麗に分かれます。

上限価格には2つの型がある
第一の型はソフトトリガー型です。市場価格が一定水準を超えたときに追加の排出枠を放出する仕組みですが、放出量に上限があったり、発動が当局の裁量に委ねられたりするため、条件次第で市場価格はトリガー水準を超えたまま推移できます。第二の型はハードシーリング型で、政府が上限価格で排出枠を無制限に供給する(あるいは入札可能な価格帯そのものを法定する)ため、構造的に上限超えが起こりません。
米国RGGI——上限の2倍で取引が続く最も明確な実例
米国北東部11州の電力部門を対象とするRGGIは、ソフトトリガー型の代表例です。市場価格がトリガー価格(2024年15.92ドル、2025年17.03ドル)に達すると費用抑制リザーブ(CCR)から追加供給されますが、年間の放出量が固定されています。
2024年は3月のオークションで年間枠を使い切り、その後のオークションは追加供給ゼロのままトリガー価格を大きく超えて決済され続けました。2024年6月21.03ドル、9月25.75ドル、2025年12月26.73ドル、2026年3月24.99ドル、6月には35.00ドル——2025年トリガー価格(17.03ドル)の2倍超です。トリガー価格自体も毎年7%ずつ引き上げられる設計ですが、市場価格の上昇はそれを大きく上回るペースで進んでいます。
「供給に限りのある上限は、需給が締まれば普通に突破される」ことを示す最も明確な実例です。
出典:Allowance Prices and Volumes|RGGI, Inc.
英国ETS——政府が「知っていて介入しなかった」ケース
英国ETSの費用抑制メカニズム(CCM)は、直近3か月の平均価格が基準を超えると発動が検討される仕組みです。2021年12月と2022年1月、市場価格(58〜75ポンド)がトリガー価格(52.88〜56.58ポンド)を明確に超えて発動条件を満たしましたが、英国ETS当局は「価格は基礎的な需給要因を反映しており介入は正当化されない」として2回連続で介入を見送りました。
その後も価格は上昇を続け、2022年7月の月次平均は80.93ポンドに達しています。規制上限があっても、当局が裁量で発動を見送れば市場価格は上限超えのまま推移する——日本のGX-ETSの運用を考えるうえで示唆的な前例です。
出典:UK ETS Authority statement: Cost Containment Mechanism decision January 2022|GOV.UK
カリフォルニアとドイツ——構造的に超えられないハード型
対照的に、カリフォルニア州のキャップ&トレードは上限価格(2026年102.52ドル)で州当局が排出枠を無制限に発行する設計のため、市場価格が上限を超えた瞬間に裁定が働いて吸収されます。実勢は32ドル前後と上限からほど遠く、上限販売の発動実績は一度もありません。
ドイツの国内燃料排出量取引(nEHS)も、2026年のオークション入札可能価格を55〜65ユーロに法定しており、一次市場の価格は構造的にこの帯域から出られません。
「上限超えが起こるかどうか」は市場の過熱度ではなく、上限の背後に無制限の供給が控えているかどうかで決まる、というのが海外実例の教訓です。
出典:Price Ceiling Information|California Air Resources Board
EU・韓国・中国——「上限」自体が存在しない、または別物
世界最大のEU-ETSにはそもそもハードな上限価格が存在せず、2023年2月には排出枠価格が史上初めて100ユーロを突破しました。
韓国K-ETSの市場安定化措置は発動実績がすべて価格下落局面(下限側)で、上限側の発動例はありません(韓国は長年の供給過剰で価格低迷が課題であり、上限トリガーに達する局面自体がなかったためです)。
中国全国ETSの「±10%」は前日終値に対する日次値幅制限であり、連日の上昇が続けば累積では規制水準を超えられる仕組みです。
主要ETSのうち、市場価格を絶対的に抑え込む上限を持つのはごく少数派です。カーボンクレジット制度の全体像はカーボンクレジットとはで整理しています。
この論点は現在進行形でもあります。2027年に始まるEUの建物・道路輸送向け排出量取引(EU ETS2)では「45ユーロを超えたら追加供給」という価格トリガーが設けられましたが、これもハードな上限ではなく、市場アナリストは2029年に149ユーロまで上昇するとの予測を出しています。開始前から「トリガー価格の3倍超」が予想される市場が生まれようとしている——規制上の基準価格と市場の実勢が乖離するのは、世界のカーボンプライシングでむしろ通常の風景になりつつあります。
日本のGX-ETSは、上限価格で政府へ納付できる措置が告示された場合、対象企業の調達コストを抑える点でカリフォルニア型に近い性格を持ちます。ただし、常時利用できる納付制度ではなく、発動条件と大臣の告示を確認する必要があります。
義務外の需要では、排出枠の救済措置の価格に限らず、用途やクレジット固有の価値で判断されます。J-クレジットの取引価格が参考上限取引価格を上回ることもあり、排出枠の価格安定化措置だけから市場全体の天井を決めることはできません。
世界のコンプライアンス適格クレジットはいくらで取引されているか
次に視点を変えて、「規制制度の義務履行に使えるオフセットクレジット」=J-クレジットの海外類似物が、世界でいくらで取引されているかを見ます。

国際比較——J-クレジットは世界最高値圏
2026年7月時点の実勢を円換算(1ドル=162円)で並べると次のとおりです。
| 国・制度 | クレジット | 実勢価格 | 円換算 | 利用上限 |
|---|---|---|---|---|
| 日本 GX-ETS | J-クレジット | 4,400〜5,000円 | — | 実排出量の10% |
| 豪州 セーフガードメカニズム | ACCU | 37.95豪ドル | 約4,290円 | 量的上限なし |
| 米カリフォルニア | CCO(DEB付き) | 22〜23ドル | 約3,700円 | 6% |
| 米カリフォルニア | CCO(通常) | 17〜17.5ドル | 約2,800円 | 6% |
| カナダ・アルバータ州 TIER | オフセット | 18カナダドル | 約2,080円 | 充当80〜90% |
| 中国 全国ETS | CCER | 83.4元 | 約2,000円 | 5% |
| 韓国 K-ETS | KOC | 11,000〜15,000ウォン | 約1,200〜1,630円 | 5% |
| 南アフリカ 炭素税 | 適格VCS/GS等 | 8.25ドル | 約1,340円 | 10〜15% |
| コロンビア 炭素税 | 国内REDD+ | 2〜6.5ドル | 約320〜1,050円 | 税額の約30% |
J-クレジットと肩を並べるのは豪州のACCU(約4,290円)だけで、それ以外の制度では1,000〜3,000円程度が世界の相場です。J-クレジットは世界のコンプライアンス適格クレジットの中で最高値圏にあります。
豪州にも日本の参考上限価格に相当する仕組みがあり、セーフガードメカニズムの費用抑制措置として政府が2025-26年度82.68豪ドル(毎年CPI+2%で改定)でACCUを売り出します。市場実勢37.95豪ドルはその46%にとどまっており、豪州では上限がまだ価格形成を規定していません。「上限の何%で取引されているか」という物差しで見ると、日本(100%超)の特異さが際立ちます。
出典:Quarterly Carbon Market Reports|Clean Energy Regulator(豪州)
世界の定型は「オフセットは排出枠よりディスカウント」
この比較からもう一つ重要なパターンが読み取れます。海外では、オフセットクレジットは本体の排出枠より安く取引されるのが定型だということです。カリフォルニアのCCOは排出枠CCA(約5,200円相当)に対して46%ディスカウント、韓国のKOCは排出枠KAUより4〜6割安、中国CCERも排出枠CEAより僅かに安い水準です。利用上限(%縛り)があること、プロジェクト由来ゆえの無効化リスクがあることが、ディスカウントの構造的な理由です。
日本のJ-クレジットが排出枠の上限価格すら超えて取引されているのは、この世界標準から見ると明確に異例です。排出枠市場がまだ開設されておらず(2027年度秋予定)、裁定の相手方が存在しないこと、そして供給が利用枠の2〜3%しかない極端な希少性——この2つの日本固有の条件がプレミアムを支えています。
韓国K-ETSが示す「反面教師」
韓国の事例は将来のリスクシナリオとして押さえておく価値があります。韓国ではオフセットクレジット(KOC)の供給が積み上がった結果、5%の利用上限が「縛る側」に回り、KOCは排出枠より大幅に安い水準へ沈みました。供給が利用枠を満たすほど増えれば、上限規制はプレミアムの源泉からディスカウントの原因に反転する——J-クレジットの創出量が今後政策的に拡大していく場合、同じ力学が働き得ます。
当社の実務での実感
当社はカーボンクレジットの取引仲介・買取を手がけていますが、2026年に入ってからの相対取引の現場では、大口の買い手が「GX-ETSの上限価格」を明確に意識した指値を出すケースが増えています。世界のコンプライアンスクレジット相場(20ドル前後)を物差しにする海外系の買い手と、国内の希少性プレミアムを織り込んだ国内実勢の間には、しばしば2〜3割の目線の差があります。この「どちらの物差しで交渉するか」が、大口相対の価格を実質的に決めているというのが率直な実感です。
2027〜2030年のJ-クレジット価格シナリオ
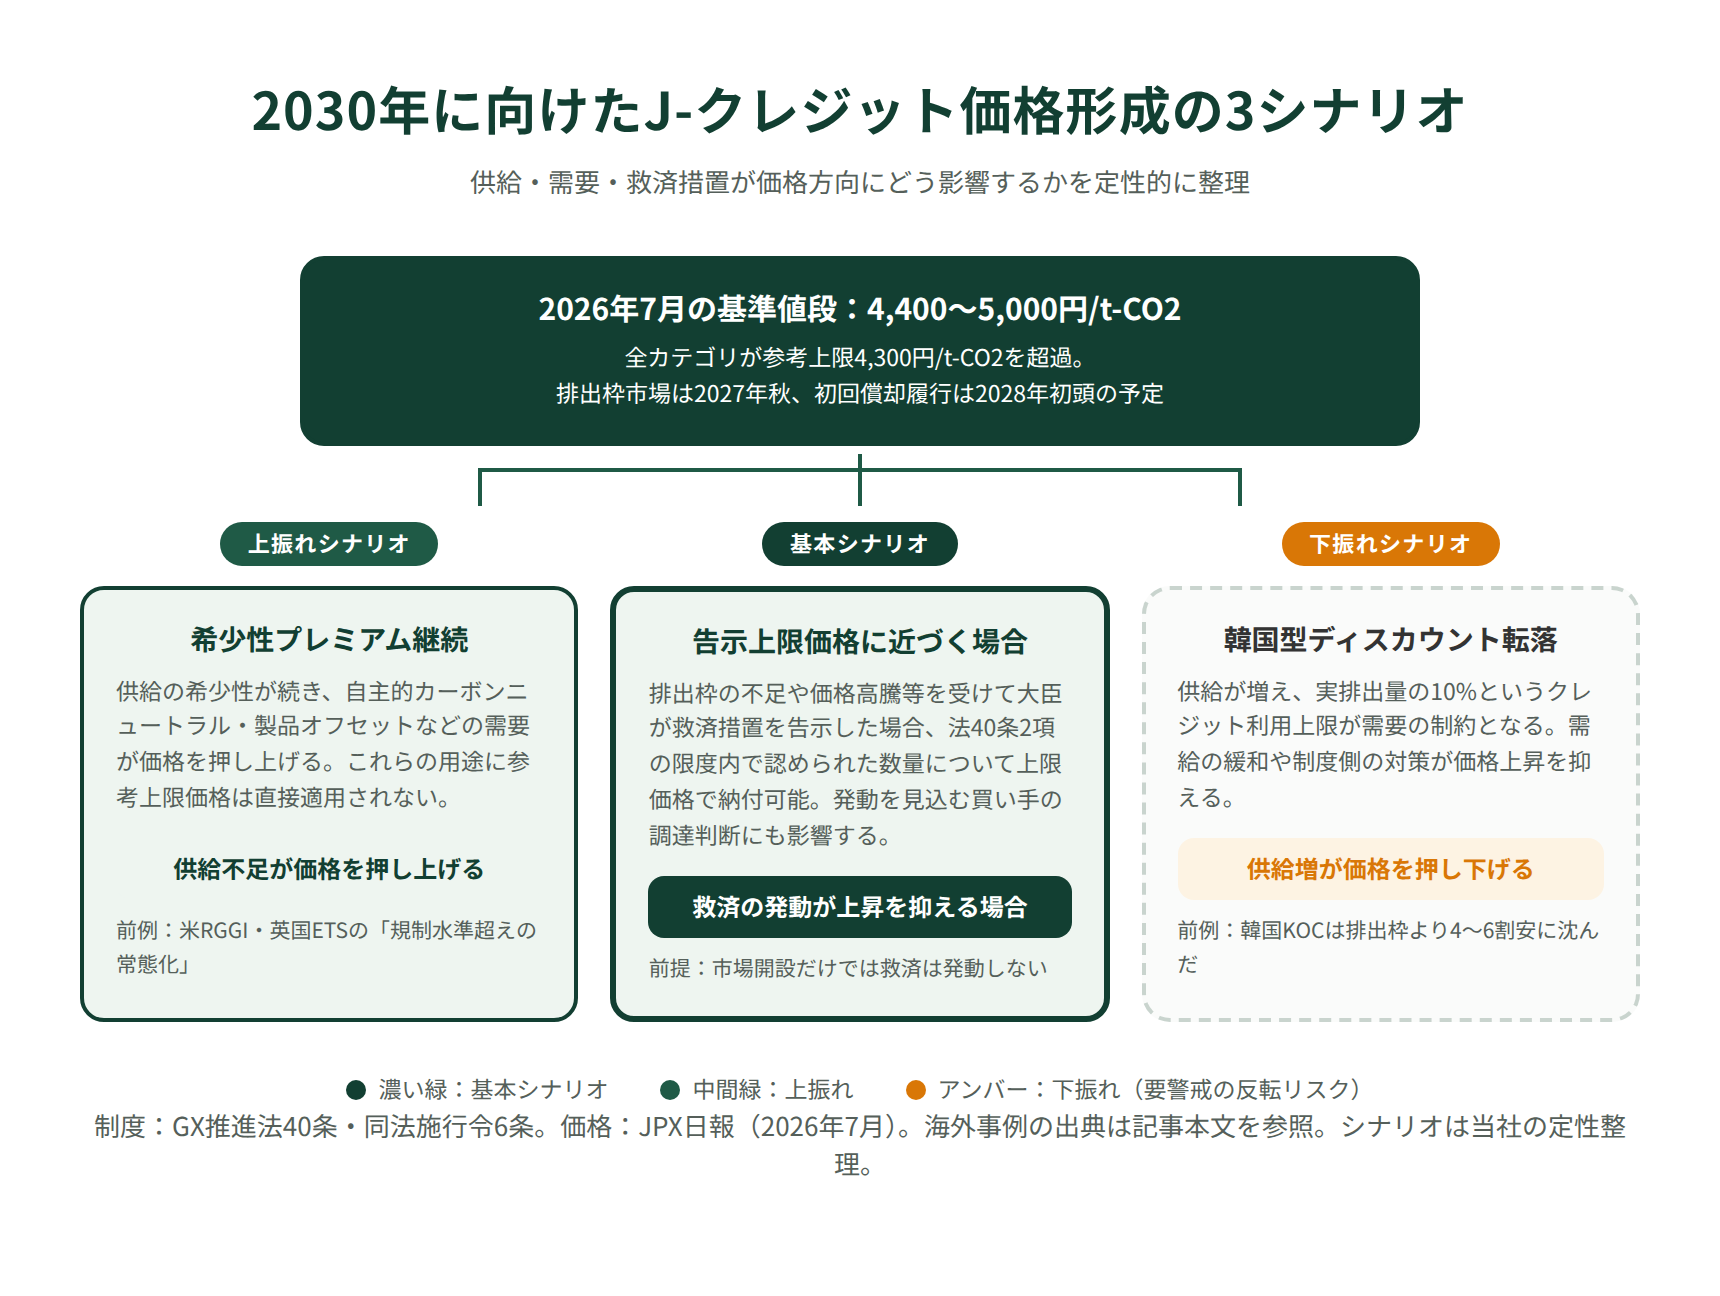
基本シナリオ——上限価格パスへの収斂
2027年度秋に排出枠市場が開設され、2028年初頭に初回の償却履行を迎えると、対象企業は排出枠と適格クレジットの価格を比較しながら調達します。上限価格で納付できる措置が発動すれば、対象となる不足分については、その納付額も比較対象になります。
省エネや再エネ由来の汎用J-クレジット価格が参考上限取引価格の近傍へ近づくという見方は、供給や需要に加え、救済措置の発動をどう見込むかにも左右されるシナリオです。市場開設だけで上限価格への収斂が決まるわけではありません。
上振れ要因——希少性と義務外需要
一方で、供給が利用枠の2〜3%しかない希少性が解消されない限り、義務外需要(自主的カーボンニュートラル・製品オフセット・輸出対応)が限界価格を決める局面が続き、現在のような上限価格の1〜2割上での取引が持続する可能性も十分あります。海外実例(RGGI・英国)が示すとおり、供給に限りがある限り「規制水準超えの常態化」は珍しい現象ではありません。
供給拡大と排出枠の持ち越し制限案
逆方向のリスクは2つあります。第一に、J-クレジット創出の政策的な拡大が成功し、韓国型の「供給過剰→利用上限が縛る→ディスカウント転落」が起こるケース。
第二に、制度側のバンキング抑制です。経済産業省は2026年10月27日の排出量取引制度小委員会で、余った排出枠を翌年度以降に持ち越す「バンキング」について具体案を示しました。
持ち越し可能量は、控除を計算する年度の2年前の割当量(一部の加算・調整分を除く)の15%とする案です。
超過分の枠は失効しません。2年前までの累積余剰から正味売却量と持ち越し可能量を引き、残りを後年度の割当から控除する案です。
たとえば基準となる割当量が100万トン、累積余剰が40万トン、市場での正味売却が20万トンなら、持ち越し可能な15万トンを引いた5万トンが控除対象になります。初回の控除は2029年度の割当からを想定しています。
現行案で売却量に数えるのはGX推進機構の取引市場での売却です。相対取引を含めるかは今後の検討事項です。市場への供給を促し、余剰枠の抱え込みによる価格高騰を抑える狙いですが、15%の基準と控除方法は事務局案であり、最終決定ではありません。
この15%は、J-クレジットとJCMクレジットを義務履行に使える「実排出量の合計10%」とは別の話です。バンキング制限が排出枠やJ-クレジットの価格をどれだけ動かすかも、現時点では確定していません。
出典:第10回 排出量取引制度小委員会|経済産業省(2026年10月27日)、資料3「バンキング適正化措置、割当量等の公表」|経済産業省
企業実務への示唆——買い手・売り手それぞれの対応
買い手企業——「告示価格」を調達計画の物差しに
義務対象(またはその見込み)の買い手企業にとって、参考上限取引価格は調達判断の基準になります。ただし、その額で政府に納付できるのは救済措置が発動した場合に限られます。
調達計画では、対象年度の名目の告示額と、救済措置が適用されず未償却となった場合の1.1倍の負担金を分けて確認します。救済を必ず利用できると見込んで、排出枠や適格クレジットの手配を先送りすることはできません。
また、2028年の初回履行に向けて義務需要が集中する前に、複数年分を段階的に手当てしておく先行調達には合理性があります。
売り手(クレジット保有者)——適正価格の目線を持つ
売り手側にとって重要なのは、「上限価格4,300円だからそれ以下でしか売れない」という誤解で安売りしないことです。現在のJPX実勢は全カテゴリで4,300円超であり、森林由来の相対市場ではさらに高い水準が観測されています。
一方で、買い手が海外相場(20ドル前後)を持ち出して指値してくることも実務上は多く、国内の需給構造(供給が利用枠の2〜3%)を根拠に価格の妥当性を説明できるかどうかが交渉の分かれ目になります。
長期契約は「告示価格連動」でリスクを吸収する
複数年にわたる売買契約やオフテイク契約では、金額を固定で書くのではなく「当該年度に告示された参考上限取引価格に係数を乗じた額」のような告示価格連動の価格条項にすることで、毎年の改定リスク(実質3%+物価の複利、および39条3項の途中改定)を契約構造ごと吸収できます。上下限価格が法律で毎年改定される制度だからこそ有効になる、日本固有の契約実務です。
調達・売却いずれの立場でも、個別の状況に応じた価格の目線づくりはカーボンオフセットデスクにご相談ください。
よくある質問(FAQ)
Q. GX-ETSの上限価格4,300円を超えると、J-クレジットは売買できなくなりますか?
いいえ。参考上限取引価格は、条件付きで利用できる政府への納付措置や未償却相当負担金の計算に使う基準です。J-クレジットの市場取引や相対取引の価格を直接制限するものではありません。
実際に2026年7月時点のJPX基準値段は省エネ4,900円・再エネ電力5,000円・森林4,400円と、全カテゴリが4,300円を超えて取引されています。
Q. 上限価格は毎年いくら上がりますか?
改定ルールは「実質3%+物価上昇率」です。
公表されている見通しは2026年度4,300円から2030年度4,840円ですが、これは実質ベースの参考値で、実際には毎年12月頃の政府経済見通し(国内企業物価指数)を上乗せした名目額が年度開始前に告示されます。物価2%が続けば2030年度の実際の上限は5,300円前後になる計算です。
Q. 海外で規制上限を超えた取引は実際にあったのですか?
あります。
米国RGGIでは追加供給の年間枠を使い切った後、市場価格が直近トリガー価格(2025年17.03ドル)の2倍超となる35ドル(2026年6月)で決済され続けています。
英国ETSでも2021〜2022年に発動条件を満たしながら当局が介入を見送り、上限超えの価格が数か月続きました。
一方、政府が上限価格で無制限供給するカリフォルニア型では上限超えは構造的に起こりません。
Q. J-クレジットは世界的に見て高いのですか?
はい、世界最高値圏です。
コンプライアンス制度で使えるオフセットクレジットの世界相場は円換算で1,000〜3,000円程度(カリフォルニアCCO約2,800円、中国CCER約2,000円、韓国KOC約1,200〜1,630円)で、4,000円台で取引されるのは日本のJ-クレジットと豪州ACCU(約4,290円)だけです。供給が利用枠の2〜3%しかない希少性が日本固有のプレミアムを生んでいます。
Q. 買い手はいつ調達すべきですか?
排出枠市場の開設(2027年度秋頃)と初回償却履行(2028年初頭)に向けて義務需要が段階的に立ち上がるため、需要集中前の複数年分の先行調達には合理性があります。ただし上限価格への張り付きを警戒した制度側の対策(バンキング抑制等)も検討されているため、一括購入ではなく告示価格の推移を見ながらの分割調達が現実的です。
まとめ|「上限価格」の正体を知ることが価格戦略の出発点
GX-ETSの上限価格4,300円は、条件付きの政府への納付措置や未償却相当負担金に用いる価格です。救済措置は排出枠市場の状況などに応じた大臣の告示を必要とし、企業がいつでも自由に選べる支払い手段ではありません。
J-クレジット市場では既に全カテゴリで上限超えの取引が常態化しており、これは供給に限りのある制度で規制水準超えが続いた米国RGGI・英国ETSの先行事例と同じ構造です。
世界のコンプライアンス適格クレジットとの比較では、J-クレジットは豪州ACCUと並ぶ世界最高値圏にあり、その源泉は「利用枠の2〜3%しかない供給」という日本固有の希少性にあります。
2027年度秋の排出枠市場開設と2028年の初回履行に向けて、買い手は対象年度の告示価格、救済措置の適用条件、未償却相当負担金を分けて調達計画を立てます。売り手は用途ごとの需要と供給条件を踏まえて価格を検討し、将来の救済発動や価格収斂を確約されたものとして扱わないことが必要です。
カーボンクレジットの調達・売却・価格の妥当性評価は、お気軽にご相談ください。