欧州の電力市場では、ガス火力の採算を電気の売値だけで判断しません。発電には燃料のガスが必要で、排出したCO₂に応じた排出枠も用意するためです。欧州連合の排出量取引制度(EU ETS)の下ではその排出枠も売買され、電力、ガス、排出枠の三つに市場価格が付きます。売電収入からガスと排出枠の費用を電気1MWh当たりで差し引いた利益幅が、クリーンスパークスプレッドです。
この三つは価格の単位が違います。電力の売値と二つの費用を電気1MWh当たりにそろえると、設備の効率や排出原単位を踏まえて採算を比較できます。欧州ではこの利益幅を発電計画や将来の価格変動を抑える取引(ヘッジ)の判断に用います。
日本でも電力先物とLNG先物は上場し、2026年度にGX-ETSが始まりました。ただし、法定排出枠の市場開設は2027年度秋ごろの予定で、制度開始と市場価格の形成は別です。本記事では、発電、電力取引、燃料調達、GX担当者が採算を計算し、取引できる価格と未形成の価格を見分ける方法を解説します。
- 電力、ガス、排出枠を一つの発電採算に換算する方法
- 欧州で3市場を使って発電マージンをヘッジする仕組み
- CO₂価格が電力の卸価格に影響する条件
- 日本のGX-ETSで告示された価格と、今後形成される市場価格の違い
- J-クレジットやJCMを排出枠価格と混同しないための見方
発電採算になぜ3つの価格が必要か
ガス火力の収入と費用
ガス火力の発電事業者は、電気1MWhの販売で収入を得る一方、燃料と排出枠を必要とします。電力、ガス、排出枠は価格の単位が異なるため、すべて電気1MWh当たりに換算してから差し引きます。この利益幅は、どの設備を運転するか、将来の販売価格を固定するかを考える出発点です。
欧州の電力市場で用いられる基本形は「電力価格 − ガス価格÷熱効率 − 排出枠価格×発電量当たり排出量」です。フランスのエネルギー規制当局CREも、ガス火力の理論上の採算を電力、ガス、CO₂の価格から算出しています。設備の起動費、変動運転費、託送費などを除いた値なので、正の数になっただけで会計上の黒字が確定するわけではありません。
実務で比較するのは、三つの商品名だけでなく、同じ期間と発電量に換算した売電収入と二つの費用です。発電効率と排出原単位が違えば、同じ市場価格でも設備ごとの利益幅は変わります。
出典:CREの卸市場監視報告
画像を拡大できます。
熱効率と排出原単位が換算を決める
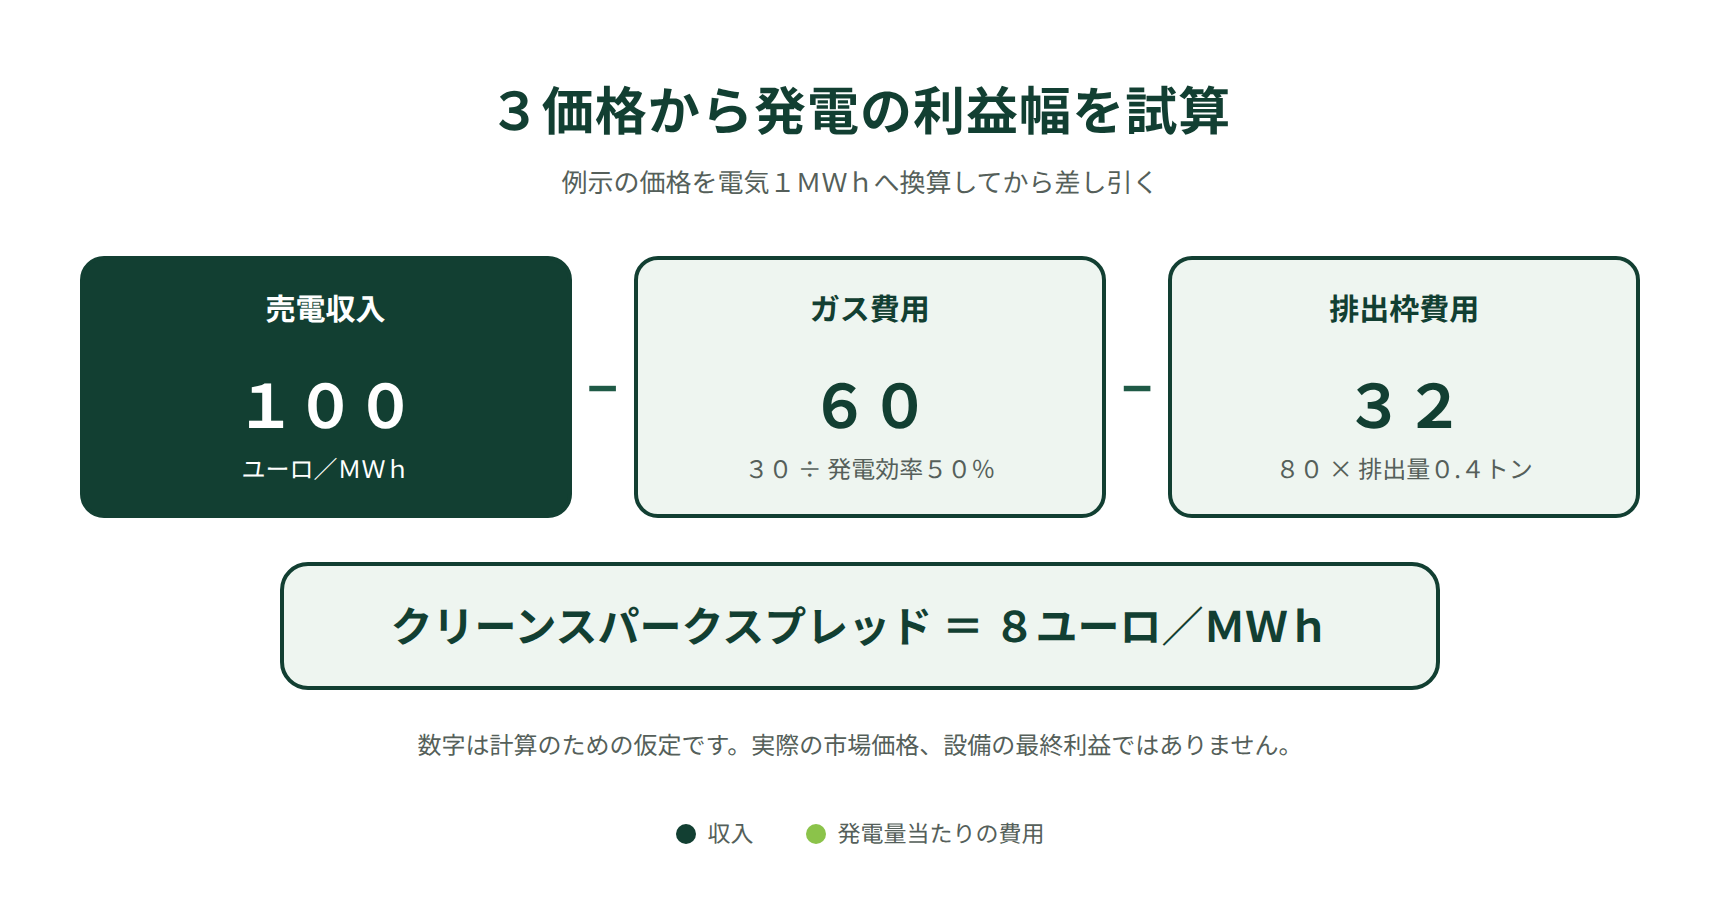
ガスの価格は通常、ガス1MWh分の熱量に対して表示されます。発電効率が50%なら、電気1MWhを作るのに熱量2MWh分のガスが必要です。ガス価格が30ユーロ/MWh熱量なら、電気1MWh当たりの燃料費は60ユーロになります。
排出枠は通常、CO₂の1トン当たりで値付けされます。仮に電気1MWhの発電で0.4トンのCO₂を出し、排出枠が80ユーロ/t-CO₂なら、対応する排出枠の評価額は32ユーロです。この0.4トンは後の計算を見やすくするための仮定であり、すべてのガス火力に適用できる固定値ではありません。
実際の発電所では、発電効率は負荷率や外気温で変わります。排出原単位も使用燃料、設備、算定境界によって変わるため、ヘッジ量は対象設備の値から求めます。燃料価格だけをMWhに直し、CO₂をトンのまま足す計算は単位が一致しません。
| 入力 | 市場での主な単位 | 電気1MWhへの換算 | この後の例 |
|---|---|---|---|
| 電力 | ユーロ/MWh電気 | そのまま | 100ユーロ |
| ガス | ユーロ/MWh熱量 | ガス価格÷熱効率 | 30÷0.5=60ユーロ |
| 排出枠 | ユーロ/t-CO₂ | 枠価格×排出原単位 | 80×0.4=32ユーロ |
スパークスプレッドに炭素費用を加える意味
電力価格からガス費用だけを引いた値が、通常のスパークスプレッドです。排出枠費用まで引くと「クリーン」スパークスプレッドになります。同じ設備で排出原単位と炭素価格が変わらなければ両者の差は一定ですが、実際には排出枠も独立して売買され、両者の差は日々動きます。
たとえばガスの値下がりで電気1MWh当たりの燃料費が5ユーロ減っても、同じ1MWhに対応する排出枠費用が8ユーロ増えれば、炭素費用込みの採算は3ユーロ悪化します。単位をそろえずにガスとCO₂の値動きを比べることはできません。EEXは電力先物とガス先物の価格差を取引するスパークスプレッド商品を提供し、排出枠には別の現物と先物の市場があります。
排出量を測るだけでは、将来の発電に伴う炭素費用を市場で固定できません。義務の履行に使える排出枠が継続して取引されると、発電所は電力とガスに加えて排出枠の価格もヘッジの対象にできます。
出典:電力先物とスパークスプレッド商品|EEX、EU ETSの仕組み|欧州委員会
欧州では3価格をどう取引するか
排出枠を提出する義務が発電にかかる
EU ETSでは、対象事業者は排出量を計測して報告し、その量に対応する排出枠を提出します。取引される欧州排出枠はEUAと呼ばれ、1枠は原則として1t-CO₂相当の排出に対応します。発電部門も制度対象に入るため、ガス火力や石炭火力は燃料費と排出枠の必要量を合わせて見ます。
排出枠を無償で受け取った場合でも、売却できる枠を発電に使えば、その売却機会を失います。この機会費用が限界的な発電判断に関係する場合があります。ただし、無償割当の設計、将来の割当基準、売却や繰越しの条件によって、現金支出と経済的な限界費用は一致しません。
欧州で炭素価格を燃料費と同列に置くのは、排出量を任意にオフセットするためではありません。制度上、発電に対応した排出枠の提出義務があり、その枠に市場価格があるからです。
先物で発電マージンを固定する
発電事業者が来年の電力を一定価格で売ると、販売収入は先に決まります。その時点でガスと排出枠の価格が決まっていなければ、将来の発電マージンは動き続けます。電力とガスは発電期間を合わせ、排出枠はその排出義務に使えるものを履行期限までに確保します。
発電効率50%、排出原単位0.4t-CO₂/MWhの設備が電気1MWhをヘッジするなら、概念上は電力1MWhを売り、ガス2MWh熱量と排出枠0.4トンを買う組み合わせになります。対象期間と数量をそろえ、先物の決済・受渡価格と現物の売買価格の差(基差)がないという前提なら、3本の先物損益で現物収支の変動を相殺できます。実際には商品の取引単位が異なり、この比率どおりに少量ずつ約定できるとは限りません。
発電設備を持たないトレーダーは、電力を売り、ガスと排出枠を買う組み合わせ、またはその反対を取ることで、クリーンスパークスプレッドの変化を取引します。実際の現物取引、現金決済先物、相対契約をどの比率で使うかは主体によって異なります。同時に3本の売買注文を出せば価格差が無条件に確定するわけではありません。
異なる市場の取引時間や受渡月がずれると、一つの価格だけが先に動きます。必要な担保や証拠金も別々に変動します。このため実務では、価格差の予想だけでなく、約定できる数量、期間、決済条件までそろえてからヘッジを組みます。
出典:排出枠の現物と先物に関するFAQ|EEX、電力、燃料、炭素を組み合わせたヘッジ|ICE
石炭との競争では排出量の差が効く
同じ電気1MWhを作る候補としてガス火力と石炭火力があるとき、両者の燃料費と排出枠費用を比較します。石炭火力の排出原単位が高ければ、CO₂価格の上昇は石炭側の費用をより大きく押し上げます。この比較に用いる石炭火力側の採算は、クリーンダークスプレッドと呼ばれます。
ただし、炭素価格が上がれば必ずガス火力へ切り替わる、という関係ではありません。ガス価格が高い場合や、設備の稼働制約、送電網の混雑、再生可能エネルギーの供給がある場合には、発電順位は別の要因でも変わります。炭素価格は選択に入る一つの費用であって、燃料転換の単独の決定要因ではありません。
卸電力価格への影響も、どの電源が価格形成に関わるかで変わります。ガス火力が価格を決める時間帯と別の電源が決める時間帯を分けずに、燃料費やCO₂費用の上昇を電力市場全体へ当てはめることはできません。
1MWhの発電採算を計算する
仮定値から利益幅を求める
電気1MWhを100ユーロで売るガス火力を例に、3価格を同じ単位へ換算します。ガスは30ユーロ/MWh熱量、発電効率は50%、排出原単位は0.4t-CO₂/MWh電気、排出枠は80ユーロ/t-CO₂と仮定します。いずれも計算用の数値で、欧州の現在の市場価格ではありません。
燃料費は30÷0.5で60ユーロ、排出枠費用は80×0.4で32ユーロです。クリーンスパークスプレッドは100−60−32=8ユーロ/MWhになります。排出枠を考慮しないスパークスプレッドは40ユーロなので、両者を混同すると採算を32ユーロ過大に見積もります。
同じ設備が将来の売電収入と燃料費、排出枠費用を先物で固定した場合も見てみます。期末に電力が120、ガスが40、排出枠が100ユーロになれば、現物の利益幅は120−40÷0.5−100×0.4=0です。当初の価格で電力先物を売り、ガスと排出枠の先物を買っていれば、先物損益は−20+20+8=8ユーロとなり、現物と合わせた理論上の利益幅は当初の8ユーロを保ちます。
この8ユーロは発電の最終利益ではありません。設備の起動費、運転の変動費、契約条件、数量のずれを差し引く前の理論値です。発電するかどうかは、その時点で回避できる追加費用も含めて判断します。
画像を拡大できます。
排出枠価格だけが変わる場合
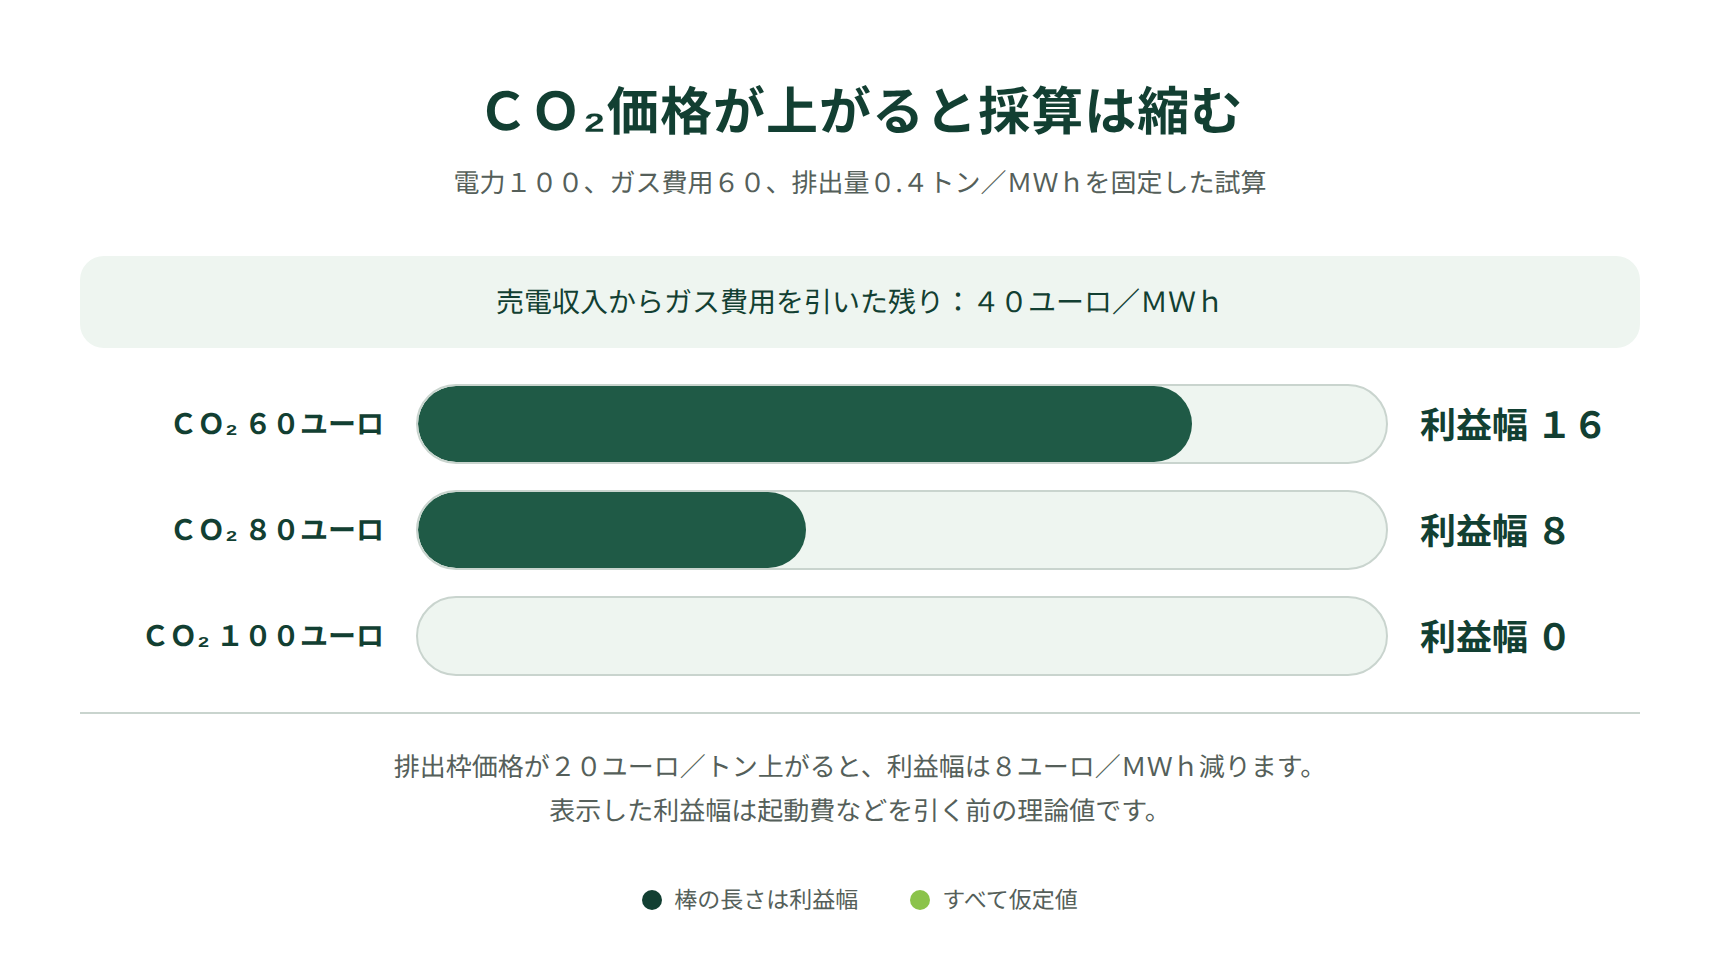
排出枠価格だけが80から100ユーロ/t-CO₂へ上がると、排出枠費用は32から40ユーロ/MWhへ増えます。電力とガスが同じ価格なら、利益幅は8から0ユーロへ縮みます。排出原単位0.4t-CO₂/MWhの設備では、CO₂価格1ユーロ/t-CO₂の変化が発電採算を0.4ユーロ/MWh動かします。
同じ20ユーロ/t-CO₂の上昇でも、排出原単位が0.35t-CO₂/MWhなら採算は7ユーロ/MWh、0.5t-CO₂/MWhなら10ユーロ/MWh悪化します。ヘッジ数量を決める発電事業者は、市場価格だけでなく対象設備の排出原単位と発電量を確認する必要があります。
逆に電力価格が8ユーロ上がれば、この例の炭素価格上昇を売電収入が相殺します。しかし、電力価格が必ず同じ幅で上がる保証はありません。電力、ガス、CO₂の三つを別々の価格として見ながら、同じ時間帯の組み合わせで評価します。
| 排出枠価格(仮定) | 排出枠費用 | 電力100、ガス費用60の場合の利益幅 |
|---|---|---|
| 60ユーロ/t-CO₂ | 24ユーロ/MWh | 16ユーロ/MWh |
| 80ユーロ/t-CO₂ | 32ユーロ/MWh | 8ユーロ/MWh |
| 100ユーロ/t-CO₂ | 40ユーロ/MWh | 0ユーロ/MWh |
ヘッジと裁定を混同しない
3市場の価格から計算した利益幅が大きくても、発電所を使った取引では実際に発電して電気を渡せることが条件です。電力とガスの期間、ガスの調達地点、電気の受渡地域をそろえ、排出枠は対象となる義務に利用できるものを期限までに調達します。市場の指数と自社の契約価格が違えば、その差も残ります。
裁定は、取引費用を考慮しても同時売買の価格差をほぼ確実に回収できる取引を指します。3価格の先物を組み合わせても、数量不足、価格指標のずれ、決済日、証拠金などの条件が残れば、価格差を無リスクで回収できるとは限りません。発電事業者のヘッジを評価するときは、固定できた価格差と残る基差を分けて示します。
先物だけで価格差を取引する場合、契約上のキャッシュフローの価格差は作れても、設備固有の発電効率や燃料契約の採算をそのまま実現するものではありません。市場での取引可能性と、実際の発電事業の採算は分けて見ます。
電力価格へ炭素費用が伝わる経路
卸市場では価格を決める電源が変わる
多くの電力卸市場では、ある時間帯の需要を満たすために最後に必要となった電源の入札が、価格形成へ影響します。ガス火力がその位置にあれば、燃料費と排出枠費用の上昇が卸価格を押し上げる可能性があります。再生可能エネルギー、水力、原子力などが十分に供給し、ガス火力が価格決定に関与しない時間帯では、同じ計算を市場価格へ機械的に移せません。
ACERは欧州の電力とガスの価格関係が、国ごとの電源構成やガスへの依存度で異なると分析しています。2024年のEU平均で、前日市場価格がガス火力の発電コスト以上だった時間は39.5%でした。この指標はガスが限界価格を決めた時間の割合でも、炭素費用の転嫁率でもありません。
CO₂価格×排出原単位で得る値は、発電設備の費用感応度です。卸電力価格への転嫁率は別の指標です。評価するには、その時間帯にどの電源が価格形成に関与し、どのような入札をしたかを調べる必要があります。
無償割当と限界費用は一致しない
日本のGX-ETSは当初、対象企業へ排出枠を無償で割り当てます。「無償なら炭素費用はゼロ」と計算したくなりますが、売却可能な枠を追加発電で使えば、その枠を売る機会が失われます。一方、企業全体の排出実績が割当量を下回り、枠の処分条件も異なるなら、現金で購入する不足分の計算とは違う結果になります。
不足分を追加調達する資金需要の概算は、排出実績から割当量や既保有枠などの利用可能量を引き、調達価格を掛けて求めます。1MWh増産するときの限界費用は、その増産で追加的に必要になる枠の価値を考えます。両者を同じ「排出量×枠価格」と書くと、企業の年間の資金需要と発電の時間別採算を混同します。
特に日本では、割当基準や初年度の実績確認と排出枠交付の時期が、欧州の既存先物市場とは違います。価格の将来予想を発電費に入れることと、現時点で同じ価格で排出枠を買えることも区別が必要です。
小売料金や相対契約への反映
卸価格が上がっても、小売の請求額が直ちに同額上がるとは限りません。小売事業者の調達方法、既存の固定価格契約、燃料費調整、非化石価値、託送料金などが、最終的な料金を左右します。先物で将来の電力価格を固定している事業者もいます。
相対の売電契約では、炭素費用を販売価格へどう反映するかを契約条項で定められます。条項がない契約に対して、GX-ETSが始まったことだけを理由に炭素費用を自動請求できるとは限りません。対象となる排出、基準年、枠の価格指標、価格改定日を契約ごとに確認します。
「GX-ETSが始まれば電気代が1kWh当たり一定額上がる」という断定はできません。発電所の感応度、卸価格の形成、小売への転嫁という三つの段階で、別々の条件が必要だからです。
日本で取引できる価格と未形成の価格
電力先物とLNG先物は上場済み
日本では大阪取引所・東京商品取引所の枠組みで、日本卸電力取引所(JEPX)のエリア別価格を対象にした電力先物が上場しています。月間物に加えて年度物もあり、東京、関西、中部など地域別の価格を取引対象とします。燃料側には、日本・韓国向けスポットLNG価格の指標であるJKMを対象とした先物があります。
ただし、JKMのLNG先物価格が、特定の発電所のガス調達費をそのまま表すとは限りません。輸送、気化、長期契約の価格式、為替、国内の受渡地点が異なります。電力先物もエリアと時間帯を選ぶ必要があります。
電力先物とLNG先物を取引できても、各発電所の売電単価と燃料調達費を完全に固定できるとは限りません。排出枠の市場が整った後も、電力のエリア差や燃料契約とJKMの差は残ります。
出典:電力先物の制度概要|日本取引所グループ、LNG先物の制度概要|日本取引所グループ
GX-ETSの制度開始と市場開設は別の日
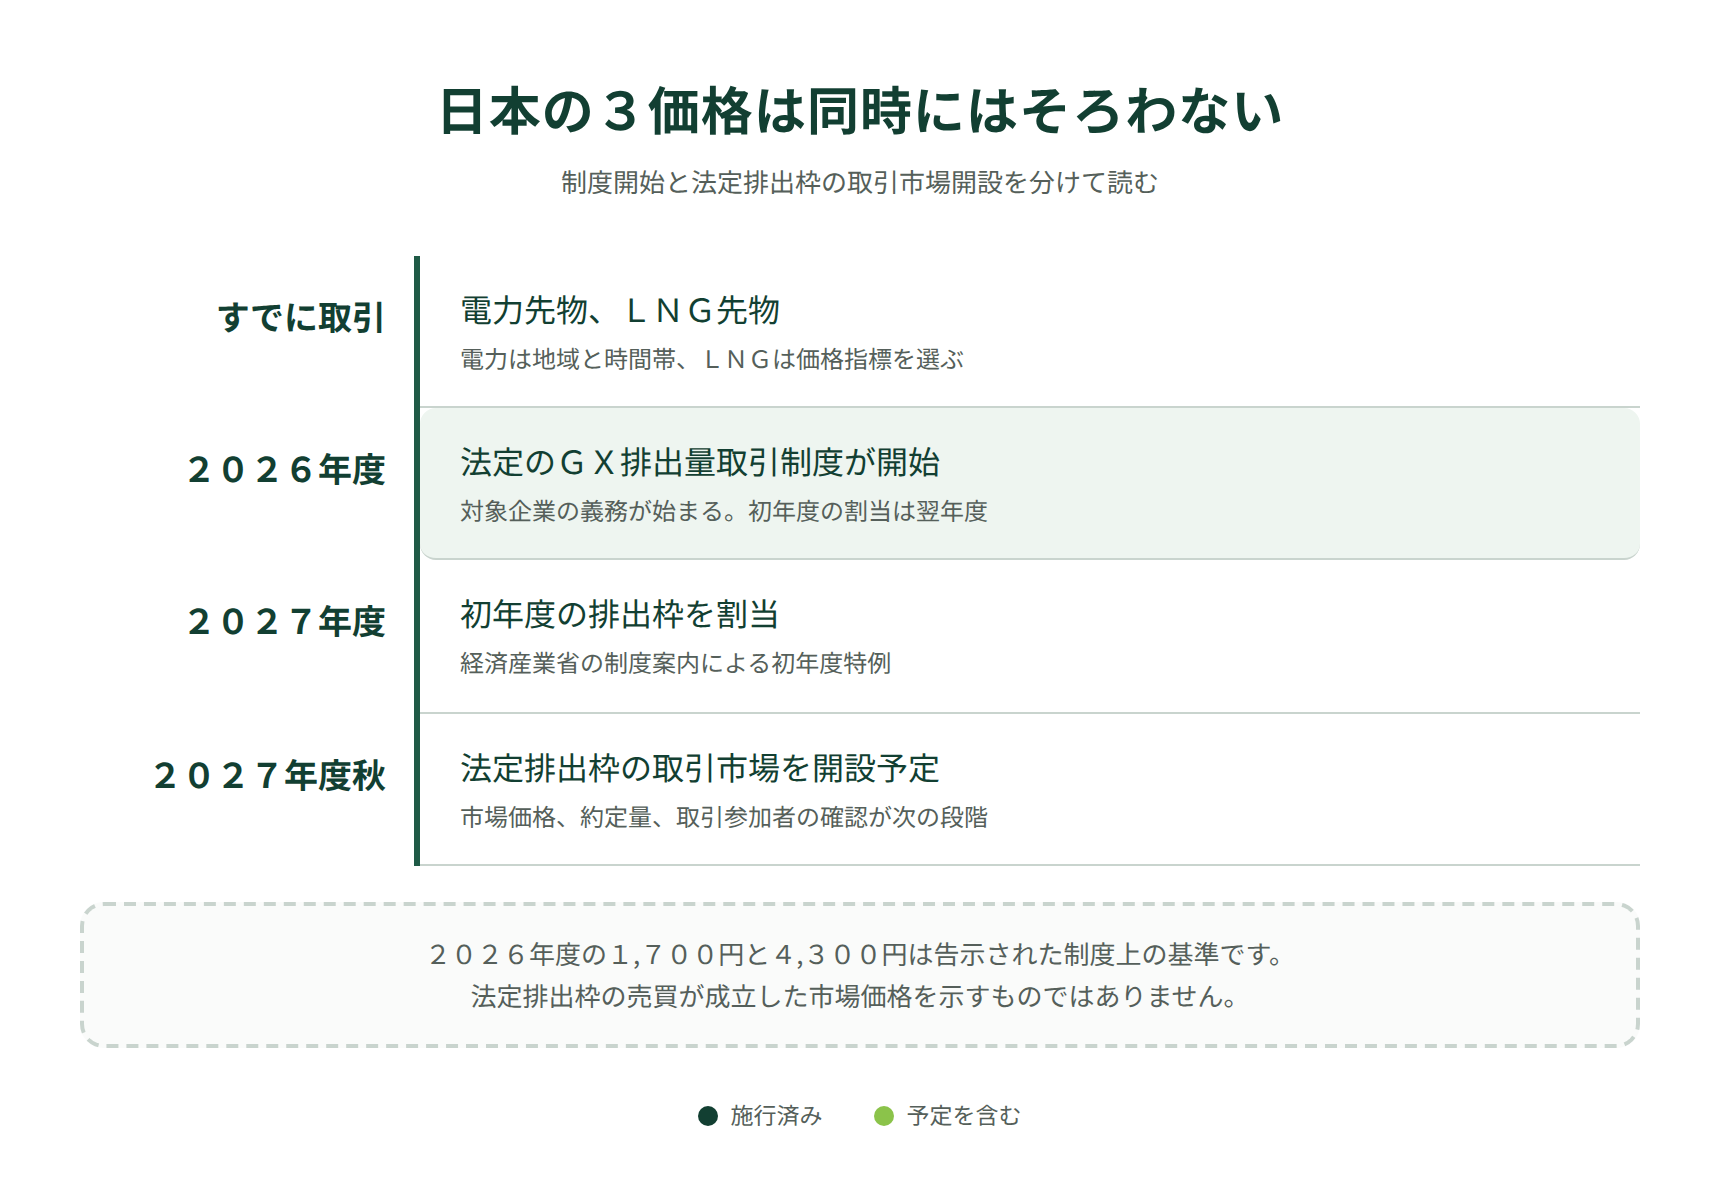
GX-ETSの法定制度は2026年度に始まりました。対象は原則として、直近3年度の直接CO₂排出量の平均が年10万トン以上の事業者です。政府が業種などを踏まえた基準で排出枠を無償で割り当て、実績と枠の過不足を調整する仕組みです。
初年度の2026年度については、割当量に関する届出と政府による排出枠の割当てが2027年度へ繰り延べられます。経産省の制度設計資料は、GX推進機構による排出枠取引市場を2027年度秋ごろに開設する予定としています。2026年11月時点で、EUのEUAと同じ厚みのあるGX-ETS排出枠先物市場が既に存在する、とは言えません。
一方、東京証券取引所のカーボン・クレジット市場では、J-クレジットや試行フェーズの超過削減枠が取引されています。その価格は将来の法定GX-ETS排出枠の参考になり得ますが、対象となる権利と利用条件が違います。既存市場の値段をそのまま法定排出枠の約定価格とみなさないことが必要です。
出典:排出量取引制度|経済産業省、排出枠取引市場の設計|経済産業省、カーボン・クレジット市場の制度概要|日本取引所グループ
画像を拡大できます。
日本の電力とガス価格からCO₂の損益分岐価格を試算する
2026年9月の価格で逆算する
2026年9月のJEPX前日市場の全国システムプライス月平均は19.12円/kWhです。同じ月の日本のLNG平均輸入価格は12万3,574円/tでした。
ガス火力の発電効率を高位発熱量基準で50%と仮定します。環境省の算定ガイドライン(2007年版)のLNG発熱量54.5GJ/tと燃焼時排出係数0.0495t-CO₂/GJを使うと、電気1MWh当たりの燃料費は約1万6,325円、CO₂排出量は0.3564tです。
電力の売値1万9,120円/MWhと燃料費の差を排出量で割ると、(1万9,120−1万6,325)÷0.3564=約7,800円/t-CO₂。燃料費とCO₂費用の合計が売電収入と等しくなる価格です。この設備では、CO₂価格が1,000円/t変わると費用は約0.36円/kWh変わります。
この7,800円は市場の排出枠価格の予測ではありません。電力の全国月平均とLNGの輸入平均を一つの仮想設備に当てはめた値で、発電所ごとの売電価格、輸入平均と実際の燃料調達費の差、起動費などを反映していません。ほかの変動費を1円/kWh加えるだけで、損益分岐価格は約5,000円/tに下がります。
出典:月間平均|JEPX、LNG輸入価格|JOGMEC、LNGの発熱量・排出係数|環境省
GX-ETSの告示値と約定価格
2026年度のGX-ETSには、参考上限取引価格4,300円/t-CO₂と調整基準取引価格1,700円/t-CO₂が告示されています。前者は条件付き納付の安全弁、後者は価格低迷時の調整基準です。電力とガスの価格から計算した発電採算の値ではありません。
法定排出枠の公開市場は2027年度秋ごろに開設される予定で、2026年11月時点の公開市場の約定価格はありません。試算の7,800円が参考上限の4,300円を上回っても、将来の約定価格が4,300円を超えるという予測にはなりません。告示値の制度上の意味はGX-ETSの上下限価格の記事で整理しています。
出典:2026年度の価格告示|官報、排出枠市場の設計|経済産業省
価格差を取引するときに残るリスク
受渡期間、場所、通貨をそろえる
電力先物が東京エリアの翌月平均、ガスがJKMの別の受渡月なら、同じ「翌月の発電マージン」にできません。ガスと電力は同じ発電期間へ割り付け、排出枠はその発電量から求めた必要量が制度上利用でき、履行期限までに届くよう管理します。
欧州の電力とガスも市場や国境をまたげば基差があります。日本では電力のエリア価格、LNGの輸入価格、円とドルの換算が加わります。FXだけを固定しても、JKMと発電所の実際の調達価格の差は残ります。
排出枠の受渡しは、電力とガスの月別受渡しと同じ月である必要はありません。必要なのは、該当する排出義務に使える枠を定められた期限までに保有することです。月次の発電採算と年度単位の制度履行を別々に管理します。
現物と先物の流動性を区別する
現物市場で年1回の履行に必要な排出枠を買えることは、発電事業者が来年の各月のCO₂価格を先物で固定できることを意味しません。後者には先物契約、参加者、継続的な売り買いの気配、清算体制、担保管理が必要です。制度対象者が多くても、それだけで各限月に十分な流動性が生まれるわけではありません。
日本の法定排出枠市場はまだ開設予定の段階です。相対取引が先行しても、公開市場の連続した約定価格と先物曲線がない間は、欧州と同じ方法で利益幅を毎日観測することは難しいでしょう。初期には企業間の相対価格、公開される市場価格、政府の価格安定措置を分けて記録する必要があります。
発電所の年間費用を概算するだけなら、将来価格のシナリオを置けます。しかし「市場で今その価格を固定できる」という主張には、実際に約定可能な商品と数量の確認が必要です。
| 比較する価格 | 現時点の日本で確認できるもの | 発電採算への使い方 | 注意点 |
|---|---|---|---|
| 電力 | JEPX価格を対象とする電力先物 | 売電収入の指標 | エリア、時間帯、受渡期間 |
| ガス | JKMを対象とするLNG先物 | 燃料費の指標 | 調達契約、為替、国内費用との基差 |
| CO₂ | GX-ETSの告示価格と市場整備計画 | 将来の排出枠費用のシナリオ | 告示価格は約定価格ではない |
J-クレジットとJCMは排出枠そのものではない
J-クレジットは国内の削減や吸収を認証する制度上のクレジットです。JCMクレジットは相手国との二国間制度で発行されるクレジットです。GX-ETSの対象事業者が一定条件で利用できるとしても、政府から割り当てられる法定の排出枠と同じ商品ではありません。
欧州のクリーンスパークスプレッドで使うCO₂価格は、通常はEU ETSの排出枠であるEUAの価格です。日本のJ-クレジットやJCMの見積価格を無条件にその欄へ入れると、利用上限、適格性、発行時期、移転手続きの違いを消してしまいます。日本版の採算を作るなら、まず「何の義務を、何で満たすか」を定義します。
GX-ETSの制度利用とクレジット調達についてはGX-ETSとJCMの記事で用途別に整理しています。価格比較では、調達できる時期と利用可能量をそろえない限り、安い単価だけでは判断できません。
発電事業者と需要家で見る価格が異なる
発電会社にとって排出枠価格は、発電1MWhの追加コストと年間の排出枠不足の両方に関係します。取引部門は電力と燃料の価格を合わせて管理し、制度担当部門は排出量、割当、償却期限、クレジット利用条件を管理します。同じCO₂価格を見ていても、時間単位の発電判断と年度単位の義務履行は別の計算です。
一方、GX-ETSの対象となる製造業などは、電力の3点取引を直接行わない場合があります。その企業が受ける影響は、自社の直接排出に必要な枠の不足と、購入する電力の契約価格の変化として分かれます。電力の間接排出だけを理由に、発電事業者と同じ枠の提出義務が生じると決めつけないことが必要です。
制度対応の担当者は、排出枠の不足、制度上利用できるクレジット、任意のオフセットを分けて調達量を見積もります。用途を確定してから価格を比較すれば、単価が安くても義務に使えない商品を見積表へ混ぜずに済みます。
日本で3価格を確認する実務手順
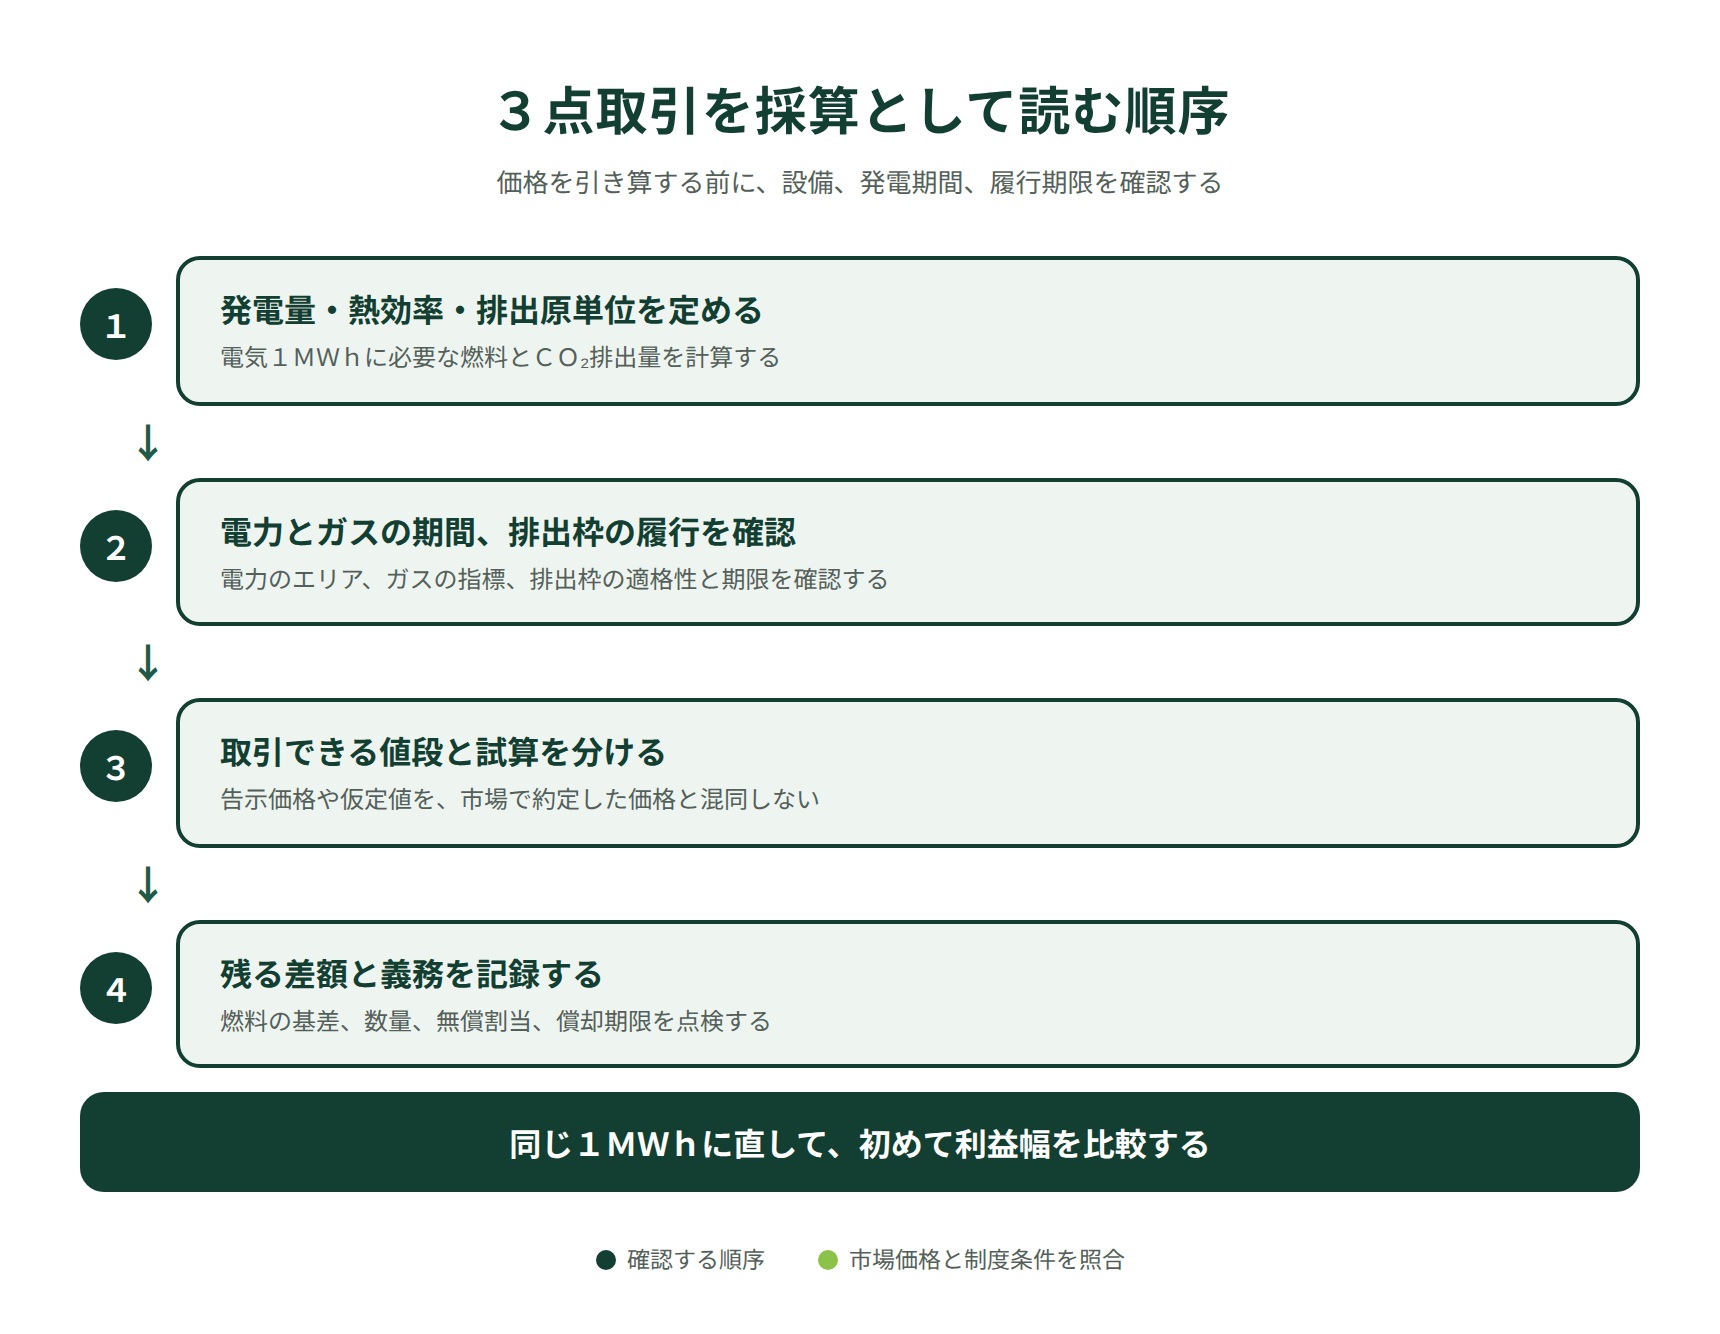
1 発電量と3つの単位を固定する
最初に対象設備、発電期間、想定発電量を決めます。電力のMWh、ガスの熱量MWh、CO₂のトンを同じ発電量へ換算します。燃料契約がLNGカーゴ単位なら、発熱量と受渡条件の換算を追加します。
効率を一つだけ置く場合も、定格値と実際の部分負荷の違いを記録します。複数の設備をまとめて平均効率で見積もると、価格が高い時間帯にどの設備を動かすかという判断を隠してしまいます。まず1設備と1期間の採算を出し、その後に全社へ集計します。
日本のGX-ETS制度の基礎記事にある対象企業の判定は会社単位です。発電採算の計算を設備単位で行うことと、義務の対象が事業者単位で決まることを並べて管理します。
2 将来価格を「取引可能」と「試算」に分ける
次に同じ受渡期間の電力とLNGの実際の気配を確認します。排出枠については、公開市場の気配や約定と、利用可能な相対取引の提示価格を区別して確認します。実際に約定できる価格を確認できなければ、CO₂価格は仮定と明示して複数のシナリオを置きます。
たとえば0.4t-CO₂/MWhの設備なら、CO₂を2,000、4,000、6,000円/t-CO₂と仮定した費用感応度は、それぞれ0.8、1.6、2.4円/kWhです。この3数値は市場の予測値ではなく、単位換算の試算です。割当量と電力価格への転嫁率を加えずに「電気代の上昇額」と呼び替えません。
値段だけでなく数量も確認します。少量の約定が一つあっても、大規模な発電量に見合う枠を同じ価格で買えるとは限りません。制度の価格公表機能と、事業者が必要量を実際に調達できる深さを分けて評価します。
3 残る差額と義務を点検する
最後に、LNGの指標と実際の調達価格、電力のエリア価格と契約単価、試算したCO₂量と検証後の排出実績の差を点検します。変動が残る箇所を「ヘッジ済み」と呼ばず、どの条件が変わると採算が何円動くかを示します。
制度面では、排出枠の割当、利用可能なクレジット、保有・償却の期限を別表で管理します。実績を検証する前の排出量と確定後の排出量に差が出れば、取引した排出枠数量を調整する必要があるためです。試算表は市場損益と制度の履行管理をつなぐ道具であって、どちらか一方の代わりにはなりません。
3価格の確認表には、価格だけでなく約定できる数量と期間も記録します。電力とガスは発電期間に、排出枠は義務と履行期限に対応させることが、採算とヘッジを検討する前提です。
画像を拡大できます。
よくある質問(FAQ)
Q. CO₂価格が上がると電気代も必ず上がりますか?
必ず上がるわけではありません。
卸価格に影響するには、炭素費用を織り込む電源がその時間帯の価格形成に関わる必要があります。
小売料金への反映には、さらに調達契約と料金条項の条件が関わります。CO₂価格に排出原単位を掛けた値は、まず特定の発電設備の費用感応度です。
Q. 無償で配られる排出枠に価格を付けるのは二重計上ですか?
現金支出と機会費用を分けて計算すれば、二重計上とは限りません。
追加発電で売却可能な枠を使う場合、その枠を売る機会を失います。
一方、年間の現金支出は排出実績と割当の不足分を基礎に見積もります。同じ表の中で両者を足すときは、重複する数量がないか確認してください。
Q. 日本のGX-ETS排出枠には既に市場価格がありますか?
2026年11月時点で、法定GX-ETS排出枠について欧州のEUAのような厚みのある公開先物価格があるとは確認できません。
制度は2026年度に始まりましたが、排出枠の初年度割当は2027年度、GX推進機構による市場の開設は2027年度秋ごろの予定です。
2026年度の1,700円と4,300円は制度の価格安定措置に使う告示価格であり、市場の売買気配ではありません。
Q. J-クレジットの価格をCO₂価格として使えますか?
利用用途、適格性、利用上限を確認しないまま代入できません。
クリーンスパークスプレッドのCO₂は、対象の排出義務に対応する排出枠の価格です。
J-クレジットの値段は別の権利の価格で、制度上利用できる場合も排出枠そのものとは異なります。見積もりでは対象年度と利用可能量を先に確定します。
Q. 日本で3価格を使ったヘッジはいつ可能になりますか?
3価格を使った試算は現在も可能ですが、排出枠価格まで継続してヘッジできる時期は未確定です。
日本では電力とLNGの先物があり、排出量取引制度も始まりました。
ただし、法定排出枠の現物市場が開設され、さらに十分な期間と数量で排出枠をヘッジできて初めて、3本の価格を実務上そろえやすくなります。制度開始だけで市場の流動性は保証されません。
まとめ
ガス火力の発電採算は、電力の売値から、必要なガスと排出枠の費用を同じ1MWhに換算して引くと読み取れます。欧州ではEU ETSの排出枠と電力、ガスの先物を組み合わせ、将来の利益幅を管理する取引が行われています。
日本では電力先物とLNG先物が取引できます。GX-ETSの法定制度は2026年度に始まりましたが、排出枠の初年度割当と市場開設は2027年度の予定です。排出枠の告示値を採算試算に使う場合も、実際の約定価格や取引可能な数量とは分けて表示します。
公開市場で排出枠の約定価格が継続して示されれば、発電事業者はCO₂を3つ目の市場価格として採算を比較しやすくなります。電力の調達者や需要家がその影響を評価するときは、発電効率、価格が決まる時間帯、無償割当、契約の料金条項を順に確認します。