JCMクレジットの年限問題とは、日本の2030年NDC(国が決定する貢献)に使えるJCMクレジットが「2021〜2030年に実現した排出削減・吸収に由来するもの」に限られ、しかもNDCへの計上には2032年夏頃までの無効化が必要になることから生じる、クレジットの活用期間の制約の問題です。経済産業省と環境省は2026年6月29日の合同セミナーで、この論点を「JCMクレジットの年限問題」として公式に取り上げました。
本記事では、年限問題の正確な中身を経済産業省・環境省の一次資料に基づいて整理します。市場に流通している「2030年までに発行されないと使えない」という理解のどこが不正確なのか、買い手と売り手それぞれに何が起きるのか、そして2031年以降に何が決まっていて何が決まっていないのかを、期限の一覧表と当社の実取引・実測データを交えて解説します。
この記事を読むことで、JCMクレジットの調達・売却・オフテイク契約を検討する際に、期限から逆算した条件設計ができるようになります。
- 年限問題の定義と3つの時期(2021〜2030年の削減実現、2032年夏頃のNDC向け無効化、2031年夏のGX-ETS報告)
- 「2030年までに発行されないと使えない」という説明のどこが不正確か
- 買い手(GX-ETS対象企業)と売り手(開発事業者・保有者)それぞれへの影響
- 2031年以降について決まっていること・決まっていないこと
- 期限から逆算したJCMクレジットの調達・売却の実務対応
JCMクレジットの年限問題とは:政府が公式に認めた論点
2026年6月、経産省・環境省が「年限問題」として説明
年限問題は、市場の俗語にとどまらず政府側も使っている表現です。経済産業省と環境省は2026年6月29日に開催したJCM関連の合同セミナーで、「JCMクレジットの年限問題」と題したセッションを設け、制度を所管する両省の担当官が事業者向けに現状を説明しました。
同資料は、事業者から上がっている懸念を2つ挙げています。1つは「国連への報告期限にクレジットの発行が間に合わない(2030年NDCに利用できない)場合はどうなるのか」、もう1つは「発行が間に合っても、取引できる期間が限られた場合、創出したクレジットをGX-ETS等で全量無効化できない可能性や、クレジットの価格が急落する可能性」です。
政府自身が「本問題は現時点で完全に回答可能ではなく、将来の諸々の検討の結果次第」と明言している点が、この論点の特徴です。決まっていることと決まっていないことを切り分けて理解する必要があります。
出典:JCMクレジットの年限問題|経済産業省・環境省(2026年6月29日)
問題の構造:NDCの期間とプロジェクトの時間軸のズレ
年限問題の根っこにあるのは、国の目標期間とクレジットが生まれる時間軸のズレです。
日本の2030年NDC(2013年度比46%削減)が対象とする期間は、2021年1月1日から2030年12月31日までの10年間です。一方、JCMプロジェクトのクレジット期間は10年固定または最長15年(5年×最大3期)で、たとえば2026年に組成した案件なら、クレジット期間の開始時期と更新の状況によっては発行が2040年代前半まで続きえます。
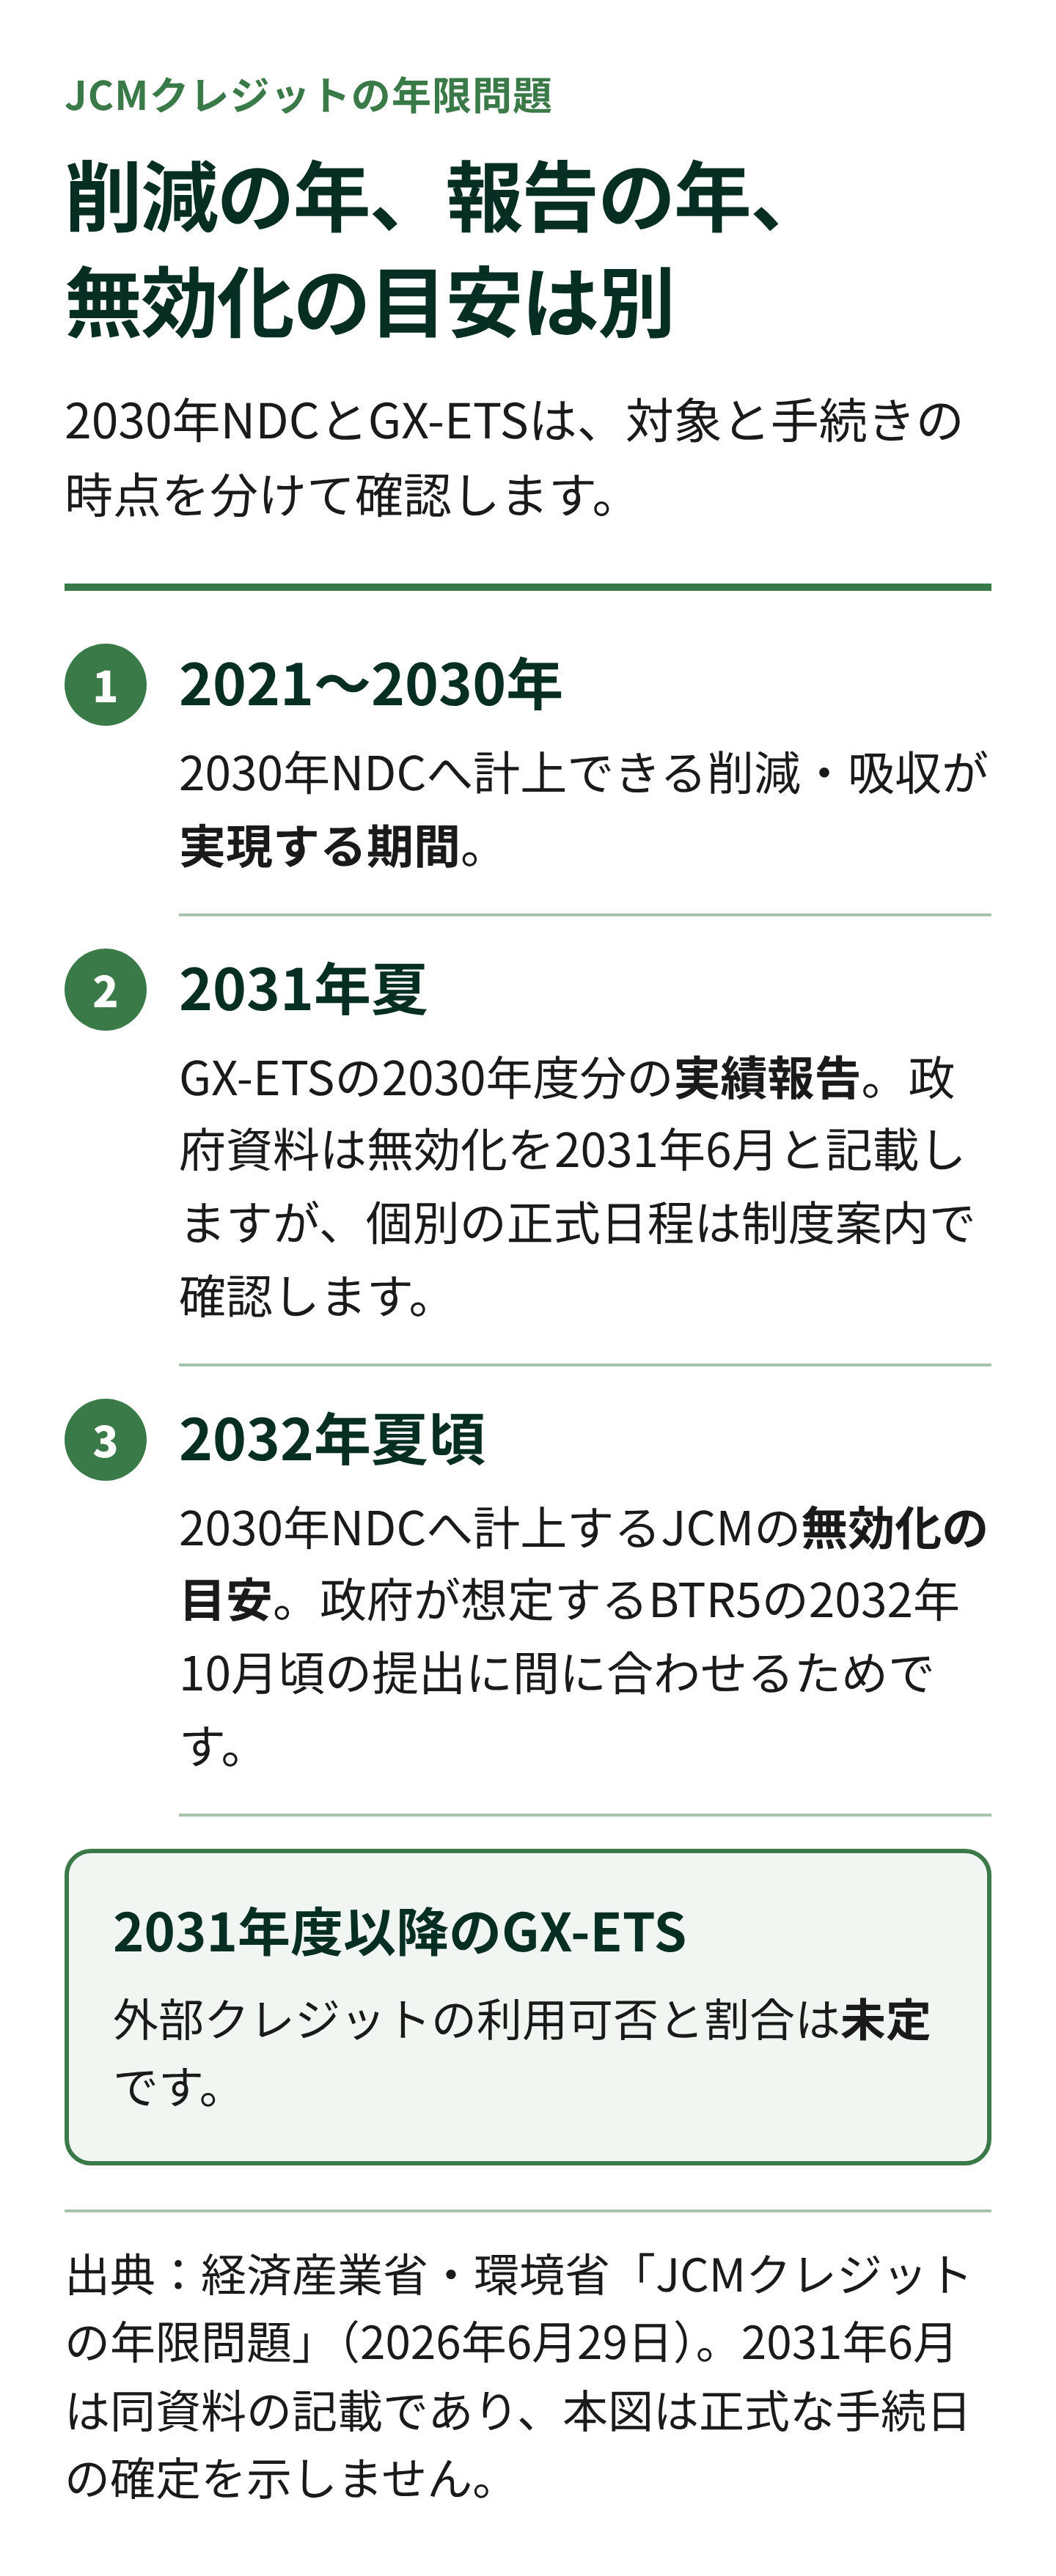
2030年NDCの期間内に実現した削減分を2030年NDCに計上するには期限内の無効化が必要になり(民間保有分は後述のとおり任意の協力要請)、期間の後(2031年以降)に実現する削減分は次のNDC期間での扱いがまだ固まっていない。この「橋の架かっていない継ぎ目」が年限問題の正体です。
この論点への関心が2026年に入って高まった背景には、2025年2月の次期NDC(2035年度・2040年度目標)提出で期間の継ぎ目が具体的な日付になったこと、2026年4月のGX-ETS義務化フェーズ開始でJCMクレジットの制度需要が現実の償却計画に変わったことがあると考えられます。買い手も売り手も、期限を前提にした条件交渉を避けられなくなりました。
前提知識:JCMクレジットは日本のNDCにどう計上されるか
日本の目標:2030年度46%削減と累積1億トンの確保
日本政府は、官民連携で2030年度までに累積1億t-CO2程度、2040年度までに累積2億t-CO2程度の国際的な排出削減・吸収量の確保を目標に掲げ、獲得したクレジットをNDC達成のために適切にカウントすると宣言しています。2025年2月に国連へ提出した新しいNDC(2035年度60%削減・2040年度73%削減)にも、この方針が明記されました。
この1億t・2億tは「実現した排出削減・吸収量」の目標であり、発行されるクレジット量とは異なる点に注意が必要です。プロジェクトが生んだ削減量のうち、クレジットとして発行され日本側に配分されるのは一部です。
出典:日本のNDC(国が決定する貢献)|地球温暖化対策推進本部(2025年2月18日)
計上方法:無効化した量を10で割って年平均で差し引く
JCMクレジットのNDCへの計上は、企業や政府がクレジットを「無効化」することで実現します。日本は、NDC期間(2021年1月1日〜2030年12月31日)に実現した排出削減・吸収に対して発行され、日本国JCM登録簿の無効化口座に移転されたクレジットの総量を、10で割って年平均にした値を国のGHG総排出量から差し引く方式を採っています。
二重計上を防ぐため、同じ量がパートナー国のGHG総排出量には上乗せされます。この処理が相当調整で、企業の無効化と国のNDC会計がつながっている点がJCMの特徴です。相当調整の仕組み全体はパリ協定6条クレジットとJCMの違いの解説記事で詳しく扱っています。
出典:二国間クレジット制度(JCM)の概要と最新動向|環境省ほか(2026年5月)
年限問題の正確な中身:3つの期限を区別する
年限問題を一言で語ると誤解が生まれます。政府資料が示す期限は、性質の異なる3つに分解できます。
期限①:2030年NDCに使えるのは「2021〜2030年に実現した削減分」
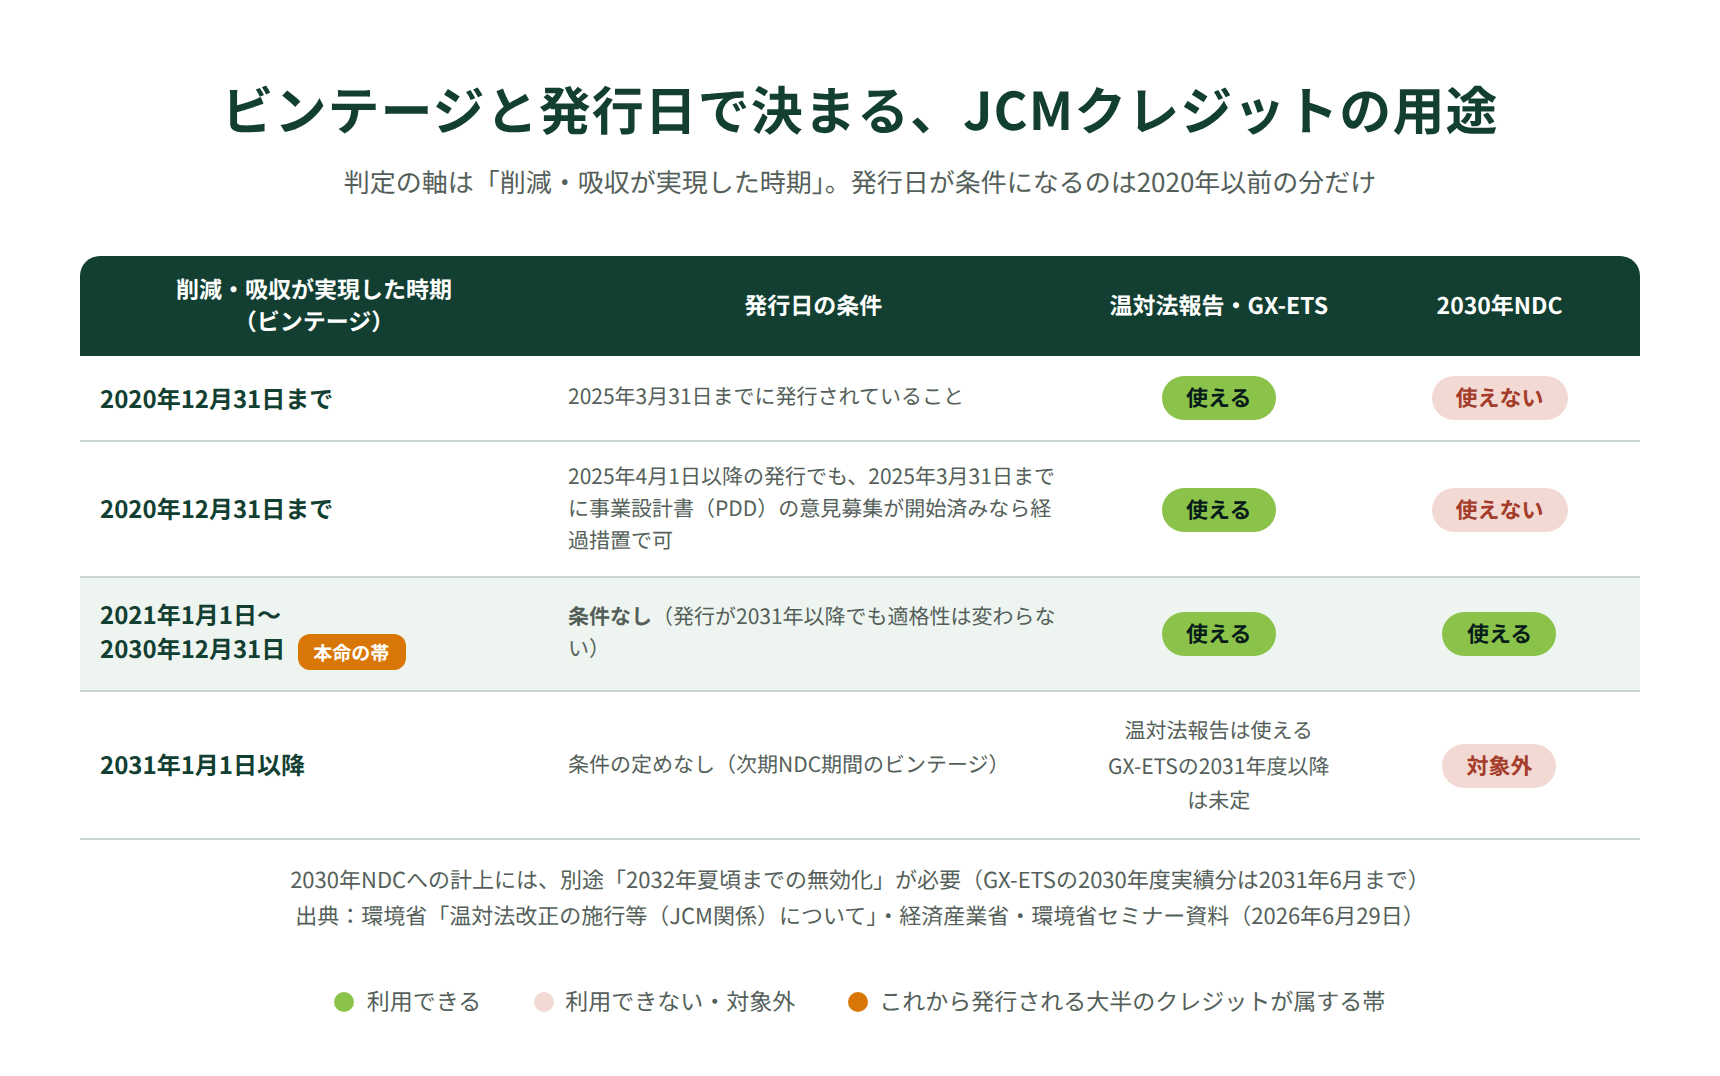
COP26での決定により、2030年NDCに利用可能なJCMクレジットは、2021〜2030年に実現した排出削減・吸収に由来するものに限られます。判定の軸は、クレジットの発行日ではなく、削減・吸収が実現した時期(ビンテージ)です。
国際ルールの原文では、6条2項ガイダンスが「移転される削減成果は、それが発生したNDC実施期間と同一の期間のNDC達成に使われることを確保する」と定めています。日本の2030年NDCの実施期間が2021〜2030年であるため、この帯のビンテージだけが2030年目標に使える、という構造です。
出典:Decision 2/CMA.3 協力的アプローチに関するガイダンス|UNFCCC
環境省のSHK制度(温対法の算定・報告・公表制度)向け整理では、2021年1月1日〜2030年12月31日のビンテージについて、クレジット発行日に関する条件は「無し」と明記されています。発行日の条件が課されているのは2020年12月31日以前のビンテージ(2025年3月31日までの発行等が要件)だけで、そもそもこの古いビンテージはNDC利用の対象外です。
期限②:NDCに計上するには2032年夏頃までの無効化が必要
パリ協定の締約国は、目標達成の進捗を隔年透明性報告書(BTR)で国連に報告します。2030年度の排出量を報告対象に含む日本のBTR5は、2032年10月頃の提出が想定されています。
2021〜2030年に実現した削減分を2030年NDCに計上するには、このBTR5に間に合うよう、2032年夏頃までにクレジットを無効化することが必要になります。ビンテージが適格でも、無効化がこのタイミングに間に合わなければ2030年NDCには載りません。発行からではなく報告書の提出時期から逆算して期限が決まる構造です。
期限③:GX-ETSの2030年度実績分は翌2031年夏に報告
GX-ETSでは2030年度まで、各年度の実排出量の10%を上限にJ-クレジットとJCMの無効化量を合計して控除できます。政府の2026年6月説明資料は2030年度実績分について2031年6月の無効化に言及し、翌2031年夏に報告すると示しています。個別の正式な手続日程は公表される制度案内で確認してください。出典:JCMクレジットの年限問題(政府資料)。
政府資料は、この期限までに発行・無効化されたJCMクレジットについては「制度上も問題なく活用可能」と明言しています。GX-ETSでのクレジット利用の全体像はGX-ETSで使える海外クレジットの解説記事を参照してください。
出典:JCMに関する最新動向について|経済産業省(2026年6月29日)
温対法報告(SHK制度)には2030年の期限はない
期限の話を整理するうえで、期限が「ない」制度も押さえておく必要があります。温対法のSHK制度(算定・報告・公表制度)で調整後排出量からJCMクレジットを差し引く用途には、2026年8月時点の現行制度上、2030年や2031年を境とする期限規定は確認できません。
SHK制度の分岐は、2021年1月1日以降のビンテージなら発行日を問わず無効化で利用可、2020年12月31日以前のビンテージなら2025年3月31日までの発行分等に限り経過措置で利用可、という2021年境界のものだけです。年限問題は「NDC計上」と「GX-ETSの現行ルールの終期」に固有の論点であり、温対法報告まで2030年で締め切られるわけではありません。
3つの期限の一覧
| 期限 | 中身 | 根拠 |
|---|---|---|
| ビンテージ要件 | 2030年NDCに使えるのは2021年1月1日〜2030年12月31日に実現した削減・吸収に由来する分(発行日の条件は無し) | COP26決定・温対法SHK制度の整理 |
| NDC計上の無効化期限 | 2032年夏頃まで(BTR5の提出=2032年10月頃に間に合わせる) | 経産省・環境省セミナー資料 |
| GX-ETSの2030年度分 | 翌2031年夏に実績報告。政府説明資料は2031年6月の無効化に言及するが、正式日程は制度案内で確認 | 経産省・環境省の2026年6月説明資料 |
「2030年までに発行されないと使えない」は正確ではない
当社が商談の場で耳にする説明に、「JCMは2030年までに発行されるクレジットを2030年のNDCに使わなければならない」というものがあります。大手企業の担当者レベルでもこの形で流通していますが、2つの点で正確ではありません。
第一に、2030年NDCへの適格性は発行日だけでなく削減・吸収が実現した時期で判断します。第二に、2030年NDCへの計上は2032年夏頃の無効化が政府資料の目安です。GX-ETSの2030年度分は翌2031年夏の報告に向け、正式な手続日程を別途確認します。
無効化が法的な義務でない点も見落とされがちです。政府資料は「任意ではあるが、2030年NDCを達成するため、国連への報告期限に間に合うJCMクレジットについては、民間企業が取得するものであっても、無効化をお願いしたい」と記し、無効化の意向を書面で提出してもらうことを「検討している」段階です。義務と協力要請の区別は、保有戦略を考えるうえで重要です。
買い手(利用企業)への影響:2030年度までは使える、その先が未定
2030年度分に使うための期限と個別要件
2026〜2030年度のGX-ETSでは、J-クレジットとJCMが適格で、両者の無効化量は各年度の実排出量の10%までです。2030年度分は翌2031年夏の報告までに発行・無効化される必要があります。政府説明資料は2031年6月に言及しますが、個別の正式な日程とクレジットの適格性は最新の制度案内で確認します。
利用上限が実排出量の10%である点は、調達量の設計にそのまま効きます。たとえば年間50万t-CO2を排出する事業者なら、クレジットで相殺できるのは年5万tまでで、それを超える不足分は排出枠の調達か自社削減で埋めることになります。この10%はJ-クレジットとJCMクレジットの合計に対する上限のため、外部クレジット全体の理論上限であって、JCM単独の需要量そのものではありません。
2026年度の参考上限取引価格は4,300円/t-CO2、調整基準取引価格は1,700円/t-CO2です。これらは排出枠の制度価格に関する数値で、JCMクレジットの法的な販売上限や公表相場ではありません。翌年度以降の価格は年度ごとの公表値を確認します。
| 年度 | 参考上限取引価格 | 調整基準取引価格(下限の目安) |
|---|---|---|
| 2026年度 | 4,300円/t-CO2(確定) | 1,700円/t-CO2(確定) |
| 2027年度 | 4,429円/t-CO2 | 1,751円/t-CO2 |
| 2028年度 | 4,562円/t-CO2 | 1,804円/t-CO2 |
| 2029年度 | 4,699円/t-CO2 | 1,858円/t-CO2 |
| 2030年度 | 4,840円/t-CO2 | 1,913円/t-CO2 |
2027年度以降は小委員会資料の見通し値(物価分は毎年度の告示で上乗せされるため、実際の価格はこれより高くなりえます)。
出典:令和8年度の参考上限取引価格及び調整基準取引価格に関する意見|経済産業省(2025年12月19日)
発行が遅れたクレジットは「GX-ETS可・NDC不可」になる
政府資料は、クレジットの発行が国連への報告期限に間に合わないものが出てくることを認識したうえで、活用可能期間を2種類に分けて図示しています。「2030年NDCとGX-ETSの両方に活用可能」な期間と、「GX-ETSには活用可能だが、NDCには活用不可」の期間です。
政府資料では、GX-ETSの2030年度分の報告が翌2031年夏、2030年NDC向け無効化の目安が2032年夏頃と分かれています。GX-ETSの2031年度以降の利用可否・上限は未定であり、2030年NDCに間に合わない分の将来用途は確定していません。
保有クレジットの無効化にどう応じるか
政府は、2030年NDC達成への協力として、報告期限に間に合うJCMクレジットの無効化を民間企業にも要請する方針です。政府資料は、パートナー国が日本のNDC利用を前提に相当調整を行っている点を、協力を求める理由として挙げています。
一方で無効化は任意であり、保有を続けること自体は制度上可能です。ただし2031年度以降にGX-ETSで利用できる保証はないため、自社の排出見通しと保有量、そしてルール未定のリスクを並べて判断することになります。
売り手(開発事業者・保有者)への影響:発行の遅さが直撃する
登録から初回発行まで、実測の中央値は約1.7年(当社分析)
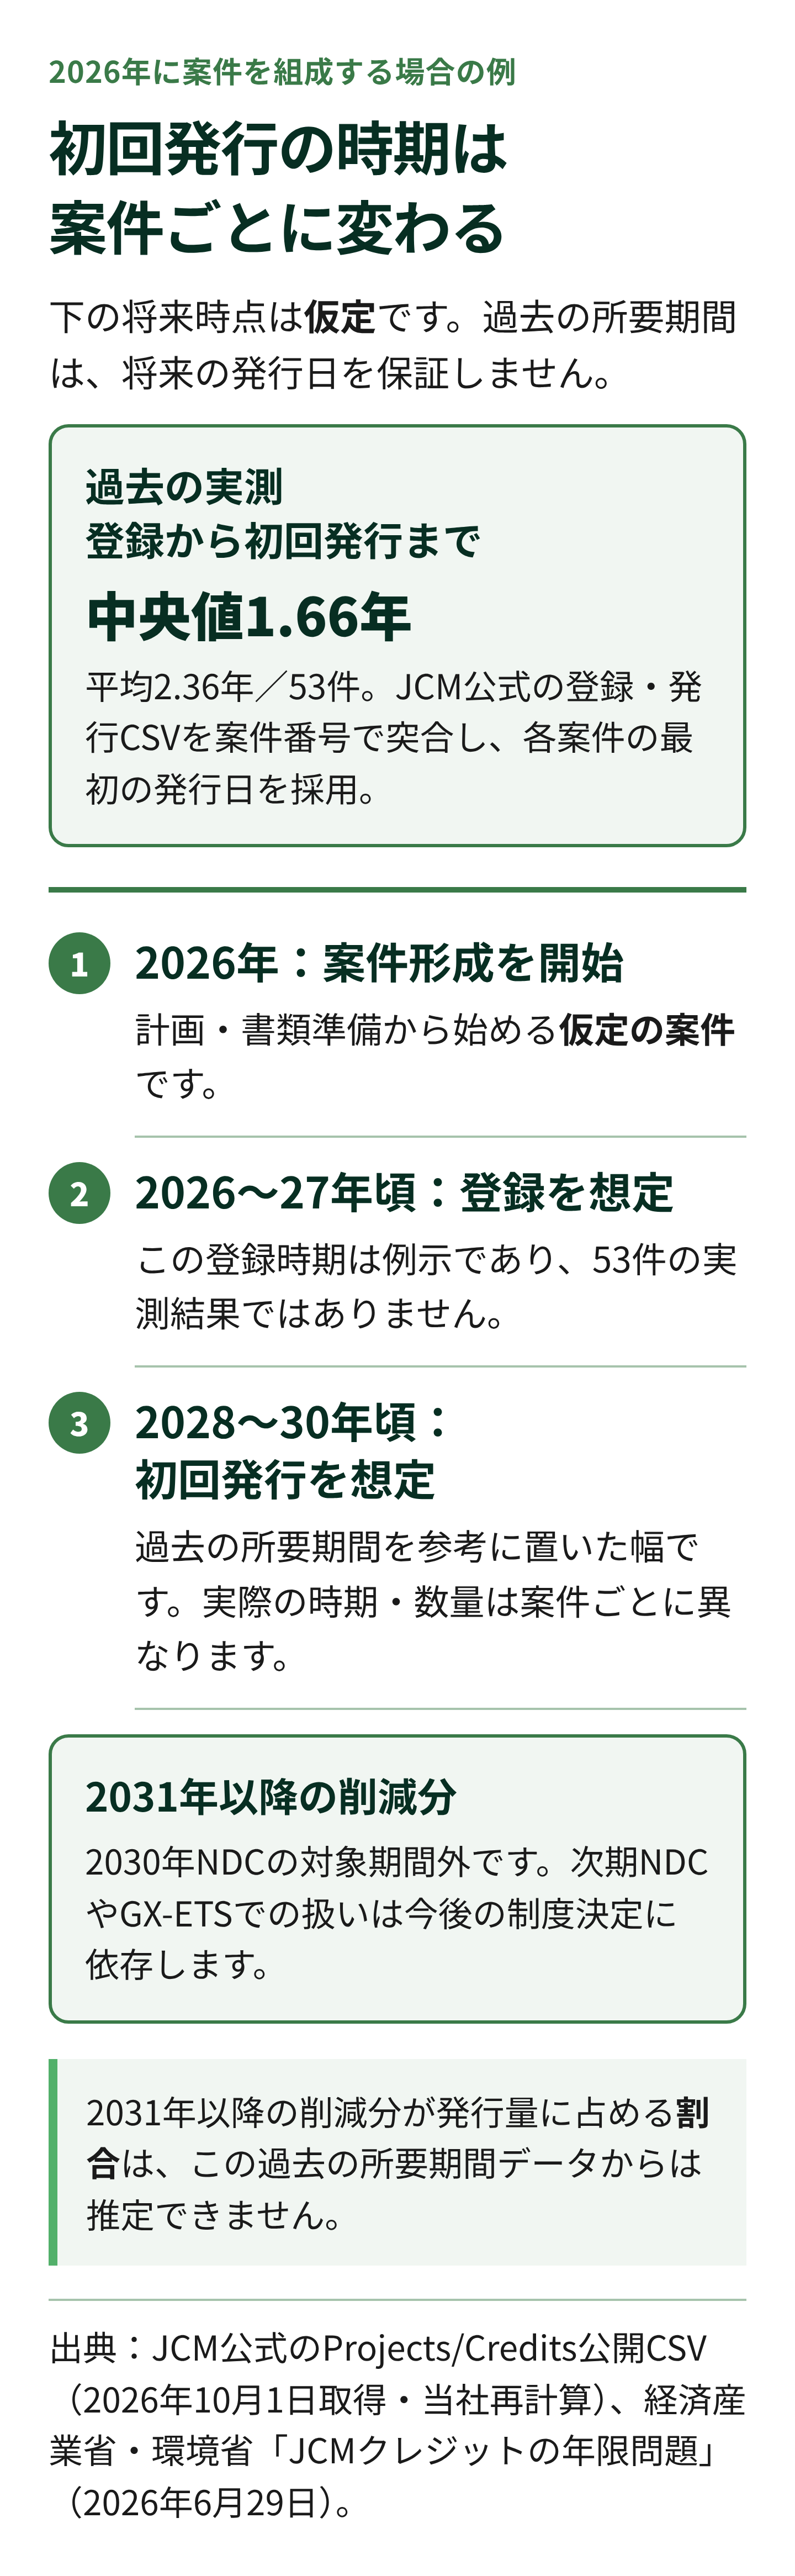
年限問題が売り手に効くのは、JCMのクレジット発行に時間がかかるためです。当社がJCM公式サイトの公開データ(プロジェクト一覧・クレジット発行一覧のCSV)を突合して分析したところ、登録日と初回発行日の両方が公開されている全53件(2026年8月時点)の実測値は、登録から初回発行まで中央値1.66年、平均2.36年でした。多くの案件は1〜3年に収まる一方、検証や審査の停滞で5年以上かかった案件も複数あります。過去案件の参考分布であり、将来の案件の所要期間を保証するものではありません。
分布の形にも注意が必要です。最短の案件は登録から1か月足らずで初回発行に至る一方、最長は6.5年を超えており、平均(2.36年)が中央値(1.66年)より大きく上振れるのは、この停滞案件の存在によるものです。発行時期を契約に織り込む際は、平均でなく「順調なら1〜3年、停滞すれば5年超もありうる」という幅で見るのが安全です。
規定上の各手続き(モンゴルの実施規則の例では完全性チェック7日、合同委員会の登録審査30日など)は短くても、モニタリング期間の設定と第三者機関の検証・審査待ちが積み上がる構造です。この実測値は、これから組成する案件の発行時期を見積もる際の現実的な基準になります。
出典:JCM登録プロジェクト一覧データ(CSV)|JCM公式サイト
2026年組成の案件は、2031年以降の扱いを確認する必要がある
以下は将来時点を置いた例です。2026年に計画・書類準備を始め、登録を2026〜2027年、初回発行を2028〜2030年と仮定します。過去53件の中央値は、この登録日や発行日を予測・保証するものではありません。クレジット期間(10年固定または最長15年)は初回発行日ではなく最初のモニタリング期間を起点に走るため、発行は2030年代後半、更新型なら2040年代前半まで続きえます。
2030年12月31日までに実現した削減分は2030年NDCの適格ビンテージですが、2031年以降に実現する削減分は、次のNDC期間での扱いに依存します。登録から初回発行までの過去の所要期間だけでは、将来の発行量のうち2031年以降の削減分が占める割合は推定できません。この例では、案件の活動期間が2031年以降にも続くため、売り手は未決定の制度上の扱いを確認する必要があります。
取引可能期間の短さは価格急落リスクとして意識されている
政府資料が挙げた事業者懸念の2点目は、価格です。発行が間に合っても取引できる期間が限られる場合、GX-ETS等で全量を無効化しきれない可能性や、期限直前に売り急ぎが集中してクレジット価格が急落する可能性が、事業者から懸念として示されています。
JCMには取引所で継続公表される価格指標がありません。過去の当社接点のUS$18〜22/t-CO2という掲載値も、件数・約定区分・案件条件を公開できる形で確認できないため、長期契約の価格の根拠として一般化できません。
2031年以降はどうなるか:決まっていること・いないこと
GX-ETSの2031年度以降ルールは「未定」と政府が明言
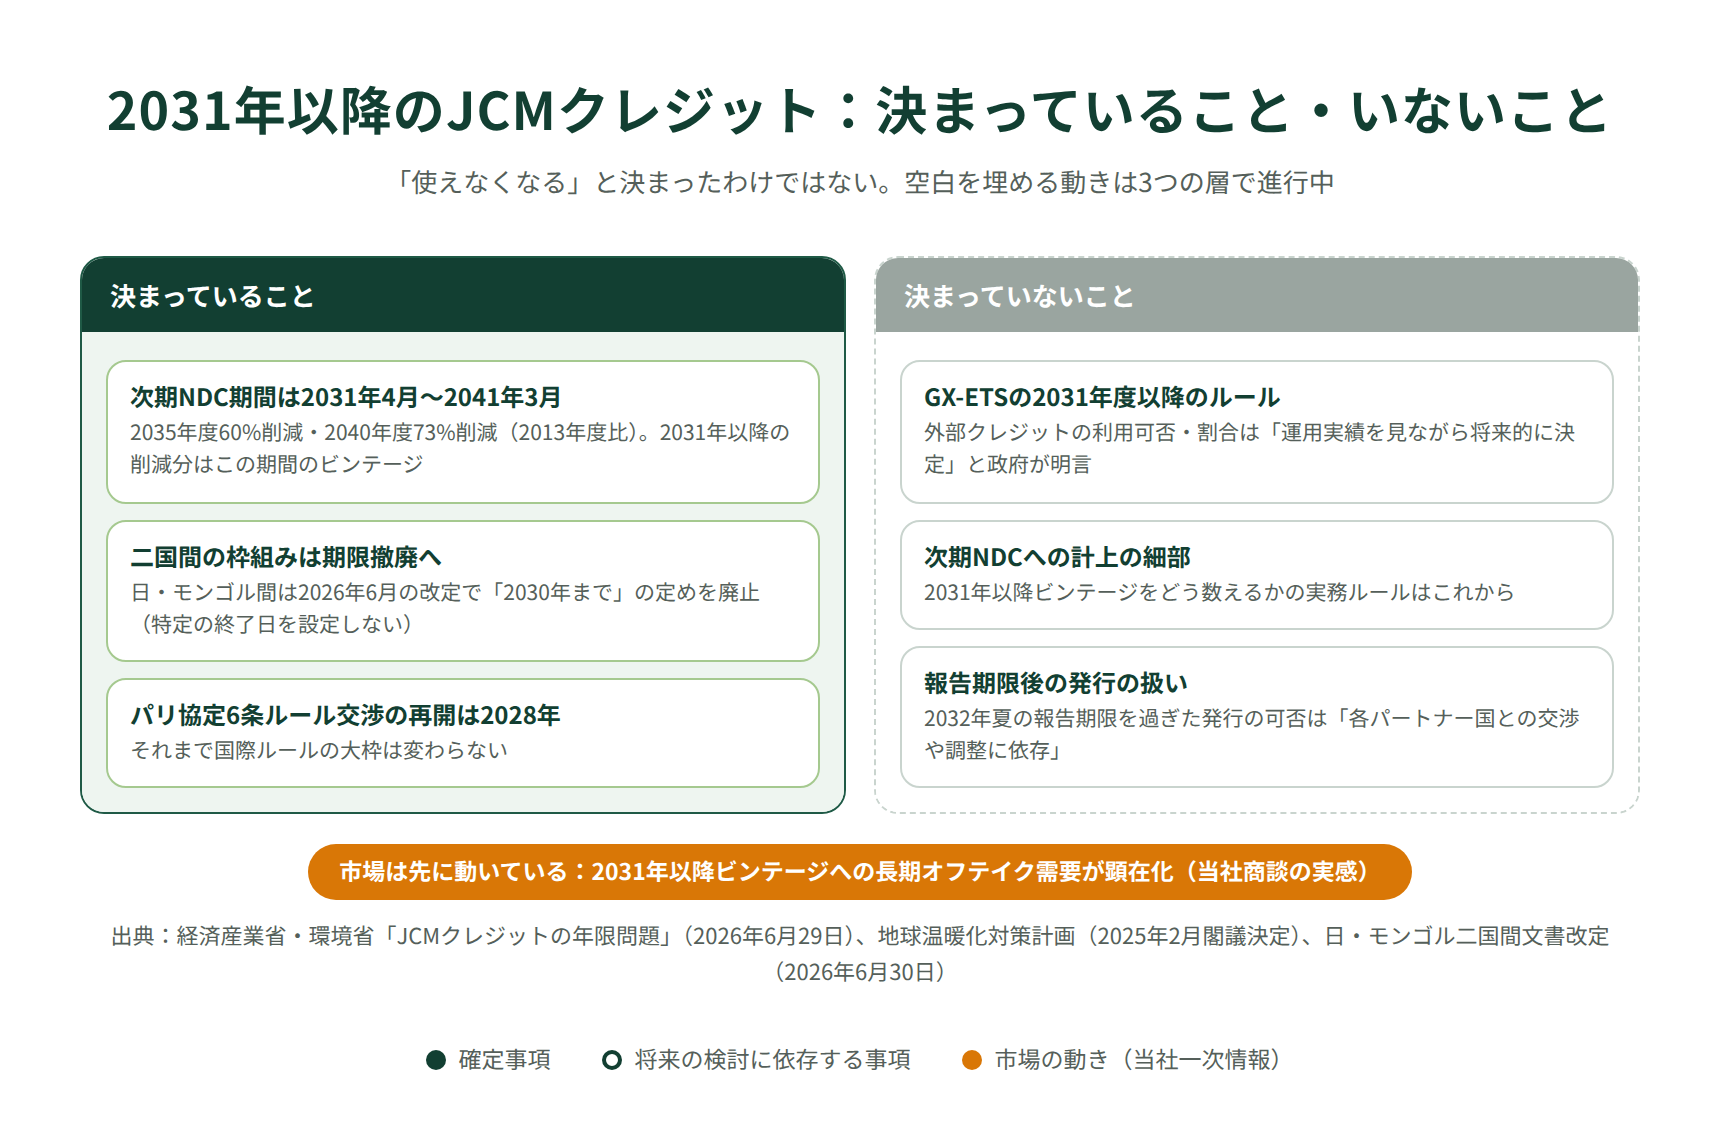
GX-ETSについて現時点で決まっているのは2030年度までのルールです。2031年度以降も外部クレジットが利用可能かどうか、利用可能な場合の割合等は、GX-ETSの運用実績を見ながら将来的に決定されると政府資料に明記されています。
「2031年度以降はJCMが使えなくなる」と決まったわけではありません。使えるとも使えないとも決まっていない、というのが正確な現在地です。
次期NDC期間は2031年4月から:2031年以降ビンテージの受け皿候補
2025年2月に提出された日本の新しいNDC(2035年度60%削減・2040年度73%削減)の実施期間は、2031年4月1日〜2041年3月31日です。2031年4月以降に実現する削減分は、時期的にこの次期NDC期間に対応するビンテージになります(期間開始前の2031年1〜3月分の扱いを含め、計上の細部はこれからです)。
閣議決定された地球温暖化対策計画は、パートナー国の一部が2030年までを期間としてJCMを実施中であることを踏まえ、「2031年以降にどのように国際緩和協力アプローチを継続・強化していくべきか、検討・調整を行い、関係事業者等の予見性を確保できるよう、できるだけ早期に見通しを立てることを目指す」としています。政府自身が、2031年以降の見通しが事業者の予見性の課題であることを認めている記述です。
二国間の枠組みには期限を撤廃する動きが出ている
制度の土台となる二国間文書のレベルでは、前向きな動きが出ています。日・モンゴル間では2026年6月30日の合同委員会で二国間文書が改定され、「2030年まで」とされていた協力期間の定めが「特定の終了日を設定しない」に変わりました。協力期間の定めはパートナー国ごとの二国間文書によるため、他国に同じ改定が広がるかは個別の交渉次第です。
パリ協定6条のルール交渉も、次回の再開は2028年と決まっています。政府自身が2040年度までに累積2億t-CO2の確保を目標に掲げている以上、JCMを2030年で畳む前提は政府方針の側にはなく、国際ルール・二国間文書・国内制度(GX-ETS)の3層がそれぞれのペースで2031年以降の空白を埋めていく構図です。
出典:日・モンゴル二国間文書の改定|第8回合同委員会(2026年6月30日)
市場では2031年以降ビンテージへの需要がすでに動いている(当社の一次情報)
2031年以降のビンテージへの関心や条件照会があっても、制度上の利用可否も将来の買い需要も確定していません。開発段階の契約では、用途の変化、発行遅延、数量未達時の扱いを明記する必要があります。
長期契約を検討する場合も、2030年までに実現する削減分と2031年以降の削減分を分け、制度変更時の価格・数量・解除条件を整理します。
企業が今とるべき実務対応
買い手:無効化期限から逆算して調達計画を組む
GX-ETSの2030年度分を検討する企業は、翌2031年夏の実績報告に向けて、発行・移転・無効化の工程を逆算します。政府説明資料が言及する2031年6月を参考にしつつ、正式な日程は制度案内で確認します。
2031年度以降の需要分については、ルール未定を理由に止まるのではなく、条件を分けて動く方法があります。たとえば長期オフテイク契約で、2030年までのビンテージと2031年以降のビンテージで価格・数量・解除条件を分ける設計です。
買い手は、用途・必要量・希望する引渡し時期を揃えると、年度ごとの調達条件を比較できます。JCMの購入ルートと契約時の確認項目を確認し、発行済みと開発中の案件を分けて検討してください。利用可否は期限だけでなく、個別クレジットと最新の制度要件を照合して判断します。
売り手:ビンテージと発行時期を明示して早く動く
保有クレジットの売却を検討している事業者は、自社クレジットのビンテージ(削減が実現した年)と発行日を整理し、買い手の用途(NDC協力・GX-ETS・温対法報告)ごとの期限と突き合わせることが出発点になります。政府資料にも挙げられた価格急落懸念を踏まえると、期限直前に売りが集中する局面では条件が悪化しやすいと考えられ、売却時期は用途別の期限と発行見通しから個別に設計するのが安全です。
これから組成する案件の売り手は、初回発行の現実的な時期と、クレジット期間のうち2030年までに実現する削減分の比率を示せると、買い手の検討が速くなります。「全量が2030年NDCに使える」ように見せる資料は、ビンテージの内訳を確認された時点で適格量の誤認が明らかになり、条件の再交渉につながりかねません。
契約書に落とすときの注意点
年限問題が絡む売買・オフテイク契約では、数量・単価に加えて、ビンテージ(削減実現時期)とクレジットの発行日、引渡しと無効化の期限を必ず特定します。温対法報告では2020年以前のビンテージに発行日の要件があるため(2021年以降のビンテージには現行ルール上、発行日条件はありません)、古い案件が混ざる取引では特に効いてきます。契約実務の詳細はJCMクレジットの購入方法の解説記事で扱っています。
発行遅延への備えも欠かせません。前述のとおり登録から初回発行まで5年以上かかった案件が実在する以上、開発中案件のオフテイク契約では、引渡し期限を過ぎた場合の解除権、代替クレジットでの充当、数量の減額や価格の調整といった救済条項を検討しておかないと、買い手は「無効化期限に間に合わないクレジットを待ち続ける」立場に置かれかねません。期限のある用途(GX-ETSの各年度償却・NDC協力)に紐づく調達ほど、この条項の重みが増します。
カーボンリンクは、JCMクレジットを検討する買い手・投資家・オフテイカー候補と関係者の紹介・調整を支援しています。期間や数量などの条件を整理し、専門的な確認が必要な項目は責任主体を明確にしたうえで関係者へつなぎます。
よくある質問(FAQ)
Q. 発行が2031年以降になるJCMクレジットは無価値になりますか?
無価値と決まったわけではありません。2021〜2030年に実現した削減分であれば、無効化期限(NDC計上は2032年夏頃)に間に合う限り、発行が2031年でも2030年NDCに使えます。
期限に間に合わなかった分の制度上の用途は、現時点で確定していません。GX-ETSの2031年度以降のルールが未定のためで、「どの用途の出口が残るか」は発行時期とその後のルール決定によって変わります。個別案件の発行見通しと突き合わせた評価が必要です。
Q. JCMクレジットの無効化は義務ですか?
法的な義務ではありません。政府資料は「任意ではあるが」と明記したうえで、2030年NDC達成のため、報告期限に間に合うクレジットの無効化への協力を民間企業にも要請しています。
あわせて、無効化する意向を書面で提出してもらうことも検討されています。要請に応じるかどうかは、自社のGX-ETS償却計画と保有戦略を踏まえた経営判断になります。
Q. 年限問題はJ-クレジットにもありますか?
同じ構造の問題はありません。J-クレジットは国内で完結する制度で、削減が日本の排出インベントリに直接反映されるため、国際移転や相当調整に伴う報告期限の制約がないためです。
J-クレジットとJCMの制度の違いはJCMとJ-クレジットの違いの解説記事で整理しています。
Q. 2031年以降に実現する削減分のJCMクレジットは何に使えますか?
2031年以降に実現する削減・吸収は、2030年NDCに使う2021〜2030年実現分の範囲外です。次期NDCへの計上方法とGX-ETSの2031年度以降の利用条件は、今後の決定を確認します。
2031年以降の削減分は、次期NDCとGX-ETSのルールが決まるまで利用条件を確定できません。買い手から条件照会があっても、購入確約や制度需要として扱わずに契約条件を整理します。
Q. 保有しているJCMクレジットはいつまでに無効化すべきですか?
用途によって時期が異なります。GX-ETSの2030年度分は翌2031年夏の実績報告に向け、正式日程に沿って無効化します。2030年NDCへの計上は、政府資料が示す2032年夏頃の無効化が目安です。
実際には各年度の報告・償却スケジュールに沿って前倒しで無効化していくことになるため、年度ごとの法定期限は最新の制度文書・マニュアルで確認してください。
まとめ:年限問題は「期限の整理」で実務に落とせる
JCMの年限問題は、①2030年NDCに使う削減・吸収の実現時期は2021〜2030年、②NDC向けの無効化は2032年夏頃が政府資料上の目安、③GX-ETSの2030年度分は翌2031年夏の報告に向けた手続きが必要、という別々の時点を確認すると整理できます。2031年度以降のGX-ETS利用ルールは未定です。
2031年度以降のGX-ETSと次期NDCへの計上条件は未定です。将来分の相談では、用途・数量・希望時期を確認し、制度変更時に見直せる契約条件を検討します。
カーボンリンクは、JCMクレジットを検討する買い手・投資家・オフテイカー候補と関係者の紹介・調整を支援しています。年限問題を踏まえ、用途、ビンテージ、希望時期、数量などの条件を整理し、専門的な確認が必要な項目は責任ある関係者へつなぎます。