パリ協定6条クレジットとJCM(二国間クレジット制度)は、どちらもパリ協定第6条を根拠とする国際カーボンクレジットの枠組みですが、同じものではありません。JCMは6条2項(協力的アプローチ)を日本が二国間で実装した制度であり、国連が直接管理する6条4項メカニズムとは、発行主体・方法論・クレジット期間・買い手の範囲が異なります。
本記事では、パリ協定6条の3つの仕組みと6条2項・6条4項の違いを整理したうえで、JCMがパリ協定上どこに位置づくのか、市場で「6条クレジット」と呼ばれるものとJCMクレジットは何が違うのかを、比較表と2025〜2026年の最新動向(6条4項メカニズムの初クレジット発行、JCMで始まったITMOの国際移転)を交えて解説します。
この記事を読むことで、海外の開発事業者や取引先が使う「6条クレジット」「6条対応」という言葉の正確な意味を理解し、JCMクレジットの調達・売却を検討する際の判断材料にできるようになります。
- パリ協定6条の3つの仕組み(6条2項・6条4項・6条8項)と互いの違い
- JCMがパリ協定上どこに位置づくのか(協力的アプローチとしての承認)
- 「6条クレジット」とJCMクレジットの5つの違い(発行主体・方法論・期間・控除・買い手)
- 相当調整とITMOの仕組みと、2025年に始まったJCMクレジットの国際移転
- GX-ETS・温対法・CORSIAでJCMクレジットが使えるかどうか
パリ協定6条とは:NDC達成のための3つの仕組み
パリ協定第6条は、各国が自国の排出削減目標(NDC:国が決定する貢献)を達成するために、国境を越えて協力することを認める条文です。削減が起きた国と、その削減成果を目標達成に使う国が別々でもよいという原則を定めたことで、国際カーボンクレジット取引の法的基盤になっています。
6条には、性格の異なる3つの仕組みが含まれています。
6条2項:協力的アプローチ
参加国同士の合意に基づいて、削減成果を国際的に移転する仕組みです。移転される削減成果はITMO(Internationally Transferred Mitigation Outcome:国際的に移転される緩和成果)と呼ばれ、取得した国が自国のNDC達成に計上できます。
制度設計は参加国に委ねられており、国連が個々のプロジェクトを審査することはありません。その代わり、二重計上を防ぐ「相当調整」の実施と、国連への報告・技術専門家審査が参加国に義務づけられています。JCMは、この6条2項に基づく仕組みです。
「協力的アプローチ=二国間の枠組み」と説明されることがありますが、6条2項のルール上、参加国を2か国に限る規定はありません。3か国以上が参加する協力的アプローチも、取得した削減成果をさらに別の参加国へ移転することも制度上は可能です。JCMが二国間の形をとっているのは、2013年から二国間協定を積み上げてきた日本の制度設計によるものです。
出典:Decision 2/CMA.3 協力的アプローチに関するガイダンス|UNFCCC
6条4項:国連管理のクレジットメカニズム
国連(6条4項監督機関)が方法論の承認からクレジット発行までを一元管理する仕組みで、京都議定書のCDM(クリーン開発メカニズム)の後継にあたります。「パリ協定クレジットメカニズム(PACM)」とも呼ばれ、発行されるクレジットの単位はA6.4ERです。
どの国のプロジェクトでも、承認された方法論に適合し、ホスト国が参加要件を満たして活動を承認すれば、国連に登録を申請できます。2024年11月のCOP29で運用開始に必要な主要ルールが採択され、2026年2月に史上初のクレジット発行が承認されました(詳細は後述)。
6条8項:非市場アプローチ
クレジット取引を伴わない国際協力(技術移転・資金支援・能力構築など)を扱う枠組みです。市場メカニズムである2項・4項を補完する位置づけで、クレジットの発行はありません。
6条2項と6条4項の違い
「6条クレジット」という言葉が何を指すのかを理解するには、まず2項と4項の違いを押さえる必要があります。
誰がクレジットを発行するか
6条2項では、参加国が協力的アプローチごとに制度・登録簿・移転単位を設計します。JCMであれば、日本とパートナー国でつくる合同委員会が方法論の承認とクレジットの発行量を決定し、両国政府がそれぞれの登録簿にJCMクレジットを発行します。
6条4項では、国連の監督機関が方法論を審査し、国連のメカニズム登録簿でA6.4ERを発行します。国同士のペアの合意は不要で、ホスト国が参加要件を満たして活動を承認すれば登録できます。
買い手の範囲
6条2項の削減成果は、その協力的アプローチに参加する国の間で移転されます。JCMの場合、クレジットは日本とパートナー国の登録簿の中で流通し、両国政府が必要な取決めを結ばない限り第三国へ移転することはできません。
6条4項のA6.4ERは特定の国のペアに縛られず、ホスト国の承認内容に応じて、どの国の政府・企業でも取得できる設計です。制度上は買い手候補がJCMより広くなりえますが、実際の流動性や価格形成は、今後の発行量・承認用途・登録簿の運用に左右されます。
2026年時点の稼働状況
6条2項は、すでに実装が動いています。日本は2024年10月31日に6条2項の初期報告書を国連へ提出し、2025年11月には日・タイ間でJCM初のITMO国際移転が実現しました(詳細は後述)。
6条4項は、2026年2月26日にパリ協定下で史上初となるクレジット発行(ミャンマーの改良調理かまど事業・CDMからの移行案件・約65万t-CO2)が承認されたものの、承認済みの方法論はまだ3本にとどまり、本番の登録簿システムは調達中で暫定運用が続いています。CDM移行案件ではない新規プロジェクトの登録は、これからの段階です。
2項と4項の違いを整理すると、以下のとおりです。
| 項目 | 6条2項(協力的アプローチ) | 6条4項(PACM) |
|---|---|---|
| 制度の主体 | 参加国(国が制度を設計) | 国連(6条4項監督機関) |
| 方法論の承認 | 参加国の合同委員会など | 国連監督機関 |
| クレジットの発行 | 協力的アプローチごとに設計(JCMは両国の登録簿) | 国連のメカニズム登録簿 |
| クレジットの名称 | 制度ごとに異なる(JCMクレジット等) | A6.4ER |
| 買い手の範囲 | 参加国の間 | 制限なし(ホスト国の承認次第) |
| 代表例 | JCM(日本×32か国) | 旧CDM移行案件(2026年2月に初発行) |
出典:UN Carbon Market Approves First-ever Issuance of Credits under the Paris Agreement|UNFCCC
JCMのパリ協定上の位置づけ
32か国に広がる二国間ネットワーク
JCM(二国間クレジット制度)は、日本の技術・資金・事業形成などの貢献を通じてパートナー国で削減・吸収を実現し、その成果を合同委員会の決定に基づいて両国の政府・プロジェクト参加者に配分する制度です。2013年1月のモンゴルとの署名を皮切りに、2026年4月のオマーン署名でパートナー国は32か国になりました。
環境省の組成ガイダンス(2026年5月改定版)によれば、32のパートナー国で300件近くのJCMプロジェクトが組成されています。クレジットの累計発行量は、日本・パートナー国両登録簿の合計で約98万t-CO2です(2026年8月時点・JCM公式の発行データ集計)。
日本政府は、2030年度までに累積1億t-CO2程度、2040年度までに累積2億t-CO2程度の国際的な排出削減・吸収量の確保を目標に掲げています。
日本政府による「協力的アプローチ」としての承認
日本政府は2025年3月31日、JCMという枠組み自体を、パリ協定6条に基づく協力的アプローチとして包括的に承認しました。個々のプロジェクトごとに承認するのではなく、パートナー国ごとのJCM全体を6条2項のルールに載せる形です。
国内法上の根拠は地球温暖化対策推進法(温対法)第57条の3です。2024年6月に成立した改正温対法が2025年4月に施行され、JCMは法律に位置づけられた制度になりました。
6条2項の実務では、協力的アプローチごとに固有識別子が付与されます。JCMではモンゴル(CA0008)・タイ(CA0007)などが取得済みで、各国の初期報告書の提出に合わせて順次付与が進んでいます。
出典:Authorization of the JCM as a cooperative approach|JCM推進・活用会議(2025年3月31日)
JCMは「6条クレジットそのもの」ではない
JCMは「パリ協定6条の傘の下にある、日本独自の二国間制度」です。6条という同じ根拠を持ちながら、国連が発行する6条4項クレジット(A6.4ER)とは別の制度で、ルールの細部も異なります。
市場の実務では、「6条クレジット」という言葉が6条4項のA6.4ERや相当調整済みのITMOを指して使われることが多く、JCMクレジットを含めるかどうかは話し手によって揺れます。海外の開発事業者や買い手と交渉する場面では、相手の言う「Article 6 credits」が何を指しているかを最初に確認することをおすすめします。
「6条クレジット」とJCMクレジットの5つの違い
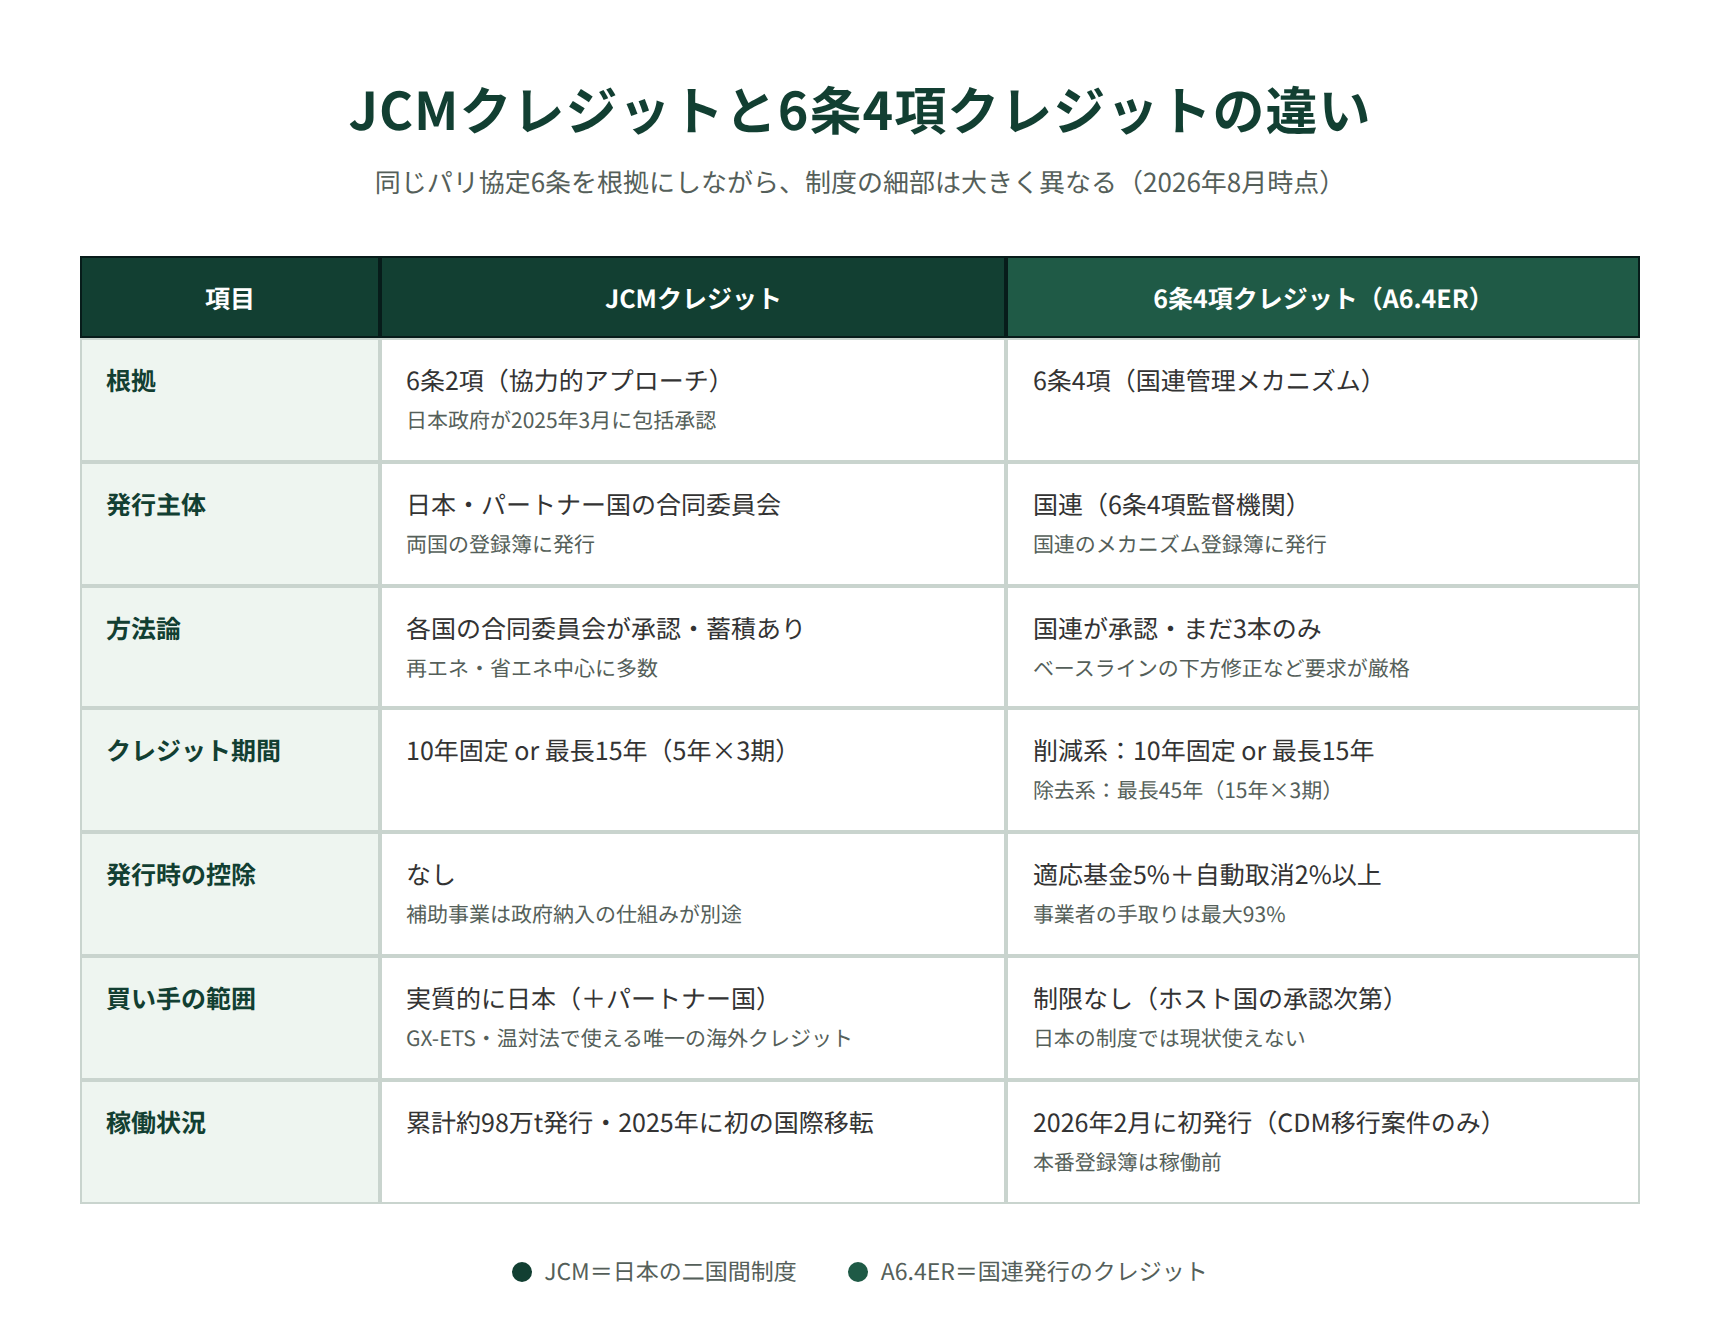
国連発行の6条4項クレジット(A6.4ER)を「6条クレジット」の代表として、JCMクレジットとの違いを5つの視点で比較します。
違い①:発行主体と管理
JCMクレジットは、日本とパートナー国の合同委員会が発行を決定し、両国の登録簿に記録されます。制度の運営責任は両国政府にあります。
A6.4ERは、国連の6条4項監督機関が発行し、国連のメカニズム登録簿で管理されます。各国政府は「ホスト国としての承認」という形で関与しますが、発行の主体はあくまで国連です。
違い②:方法論の厳しさと選択肢
6条4項の方法論は、ベースライン(削減量を測る基準線)を成り行きの排出量より低く設定し、時間の経過とともに下方修正することを求めるなど、CDM時代より厳格な設計です。承認済みの方法論は2026年8月時点で3本(埋立地ガス・硝酸製造の一酸化二窒素分解・系統連系の再生可能エネルギー発電)しかなく、適用できるプロジェクトの範囲はまだ限られます。
JCMは国ごとの合同委員会が方法論を承認しており、再エネ・省エネを中心に承認済み方法論の蓄積があります。方法論は国別に管理されるため実施国での利用可否の確認は必要ですが、「自分のプロジェクトに使える方法論が今あるか」という実務の観点では、現時点はJCMに分があります。
違い③:クレジット期間
6条4項の削減系プロジェクトのクレジット期間は、「最長5年×最大2回更新(通算15年)」または「10年・更新なし」のどちらかです。森林などの吸収・除去系は「最長15年×最大2回更新(通算45年)」で、いずれも2021年より前に遡ってクレジットを発行することはできません。
JCMのクレジット期間は、モンゴル・インドネシア・タイなど主要国の実施規則では「10年固定」または「5年×最大3期(最長15年)」で、削減系で比べれば6条4項とほぼ同じ水準です。この期間規定は、COP26で6条の実施ルールが採択された後、2022年のルール改定で導入されました。更新回数などの細部はパートナー国の実施規則や適用方法論によって異なる場合があるため、案件ごとの確認が必要です。
出典:Decision 3/CMA.3 6条4項メカニズムの規則・様式・手続|UNFCCC
違い④:発行時の控除
6条4項では、クレジット発行時に発行量の5%が途上国の適応支援(適応基金)に充てられ、最低2%が地球全体の排出削減のために自動的に取り消されます。プロジェクト実施者の手元に残るのは、発行量の最大93%です。
JCMには、6条4項のような全案件共通の発行時控除はありません。一方、環境省の設備補助を受けた案件では、補助契約に応じてクレジットの一部を日本政府へ納入する仕組みがあります。控除とは性質の異なる制度ですが、「発行量の全量が事業者のものになるわけではない」点は共通します。納入の仕組みはJCM補助金の解説記事で詳しく説明しています。
違い⑤:買い手の範囲と出口
A6.4ERは、ホスト国の承認内容に応じて世界中の政府・企業に売却できる設計です。将来的には各国のNDC達成、航空業界のCORSIA、企業の自主的オフセットまで、幅広い出口が想定されています。
JCMクレジットは、日本とパートナー国の登録簿内で流通し、現時点の主な需要先は日本のNDC達成・GX-ETS・温対法報告です。買い手が日本に絞られることは売り手にとって制約であると同時に、GX-ETSの適格クレジットという制度需要に直結する強みでもあります。ただし実際の需要量は、対象企業の排出枠の過不足や価格に左右されます。
5つの違いを一覧にまとめます。
| 項目 | JCMクレジット | 6条4項クレジット(A6.4ER) |
|---|---|---|
| 根拠 | パリ協定6条2項(協力的アプローチ) | パリ協定6条4項 |
| 発行主体 | 日本・パートナー国の合同委員会 | 国連(6条4項監督機関) |
| 方法論 | 各国合同委員会が承認・蓄積あり | 国連承認・2026年8月時点で3本 |
| クレジット期間 | 10年固定 or 最長15年(5年×3期) | 削減系:10年固定 or 最長15年/除去系:最長45年 |
| 発行時の控除 | なし(補助事業は政府納入あり) | 適応基金5%+自動取消2%以上 |
| 買い手の範囲 | 実質的に日本(+パートナー国) | 制限なし(ホスト国の承認次第) |
| 相当調整 | 承認・初回移転等の要件を満たす分に適用 | 承認された分はあり(未承認分はMCU) |
| 稼働状況 | 累計約98万t発行・2025年に初の国際移転 | 2026年2月に初発行(CDM移行案件) |
「クレジット期間は17〜21年」という説明には注意(当社の一次情報)
当社には海外の開発事業者からJCM案件の持ち込み相談が相次いでいますが、その中で「JCMのクレジット期間は17〜21年」という説明を受けたことがあります。JCMの一次規定(Rules of Implementation)にこのような期間は存在せず、正しくは10年固定または最長15年です。
「17年」という数字の出どころは、JCM設備補助事業のモニタリング期間に使われる法定耐用年数(太陽光発電設備なら17年)と推測されます。これは補助金に伴う報告義務の期間であって、クレジットが発行され続ける期間ではありません。海外案件の条件を検討する際は、期間・数量の前提を制度の一次規定と突き合わせて確認することをおすすめします。
相当調整とITMO:二重計上を防ぐ仕組み
相当調整の仕組み
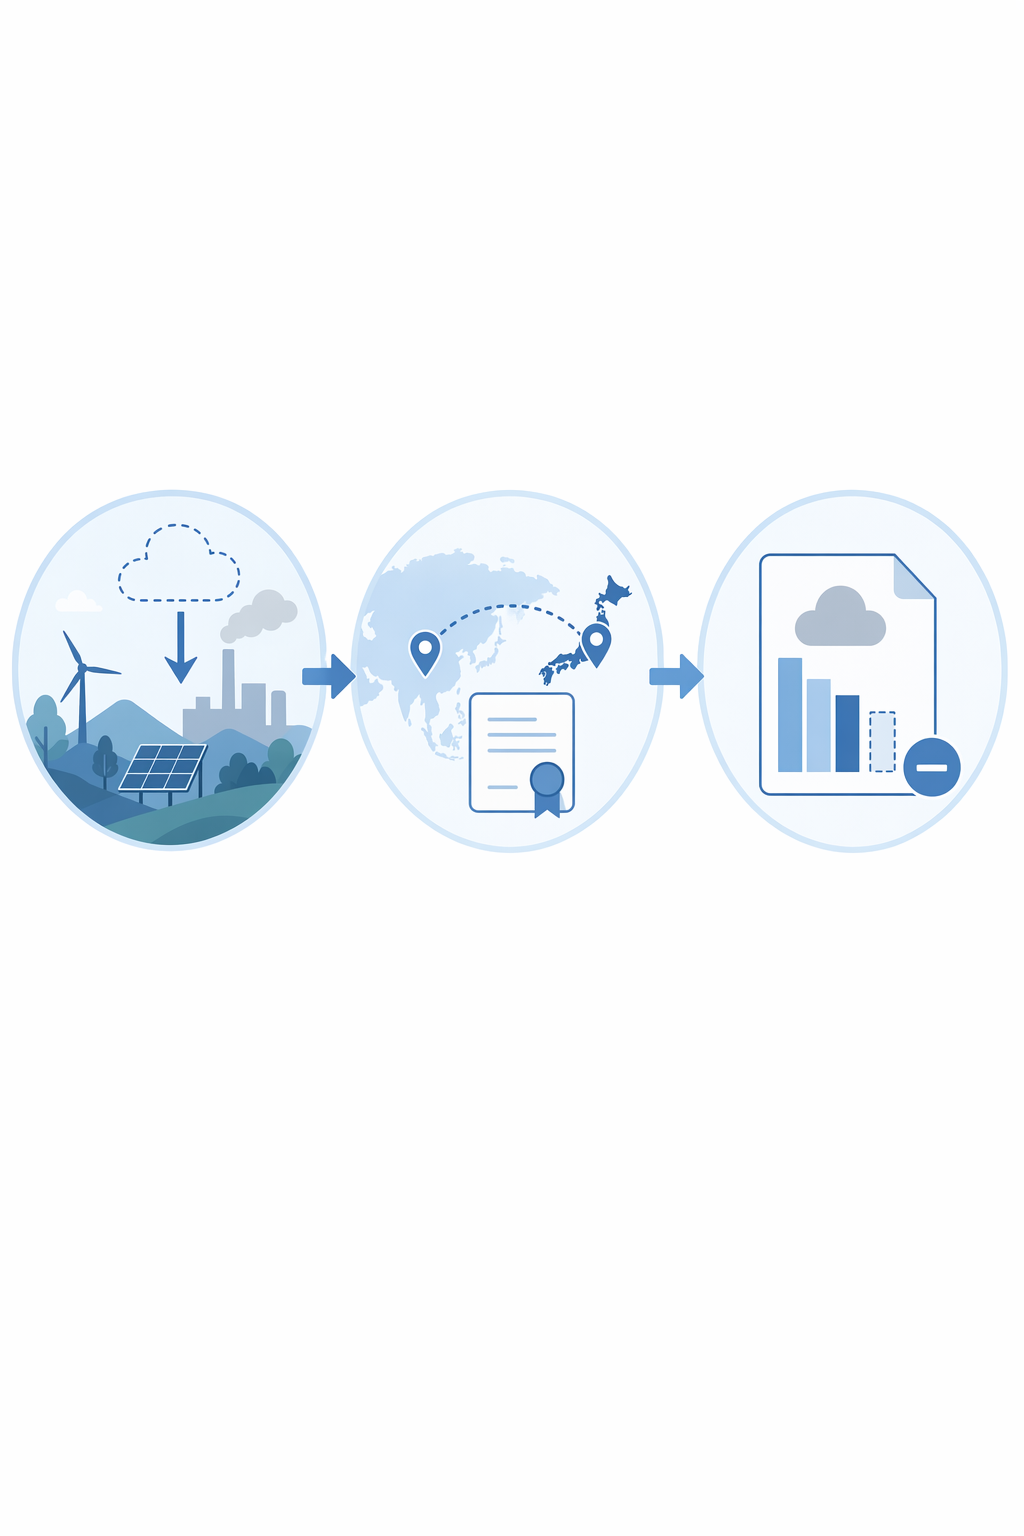
相当調整(Corresponding Adjustment)は、同じ削減量を2つの国が同時に自国の実績として数えることを防ぐ、6条の根幹にあたる仕組みです。
JCMを例にすると、流れは次のようになります。①パートナー国で削減プロジェクトを実施する、②削減量が認証されクレジットが発行される、③日本が取得分を自国のNDC達成に計上する、④パートナー国は移転した量を自国の排出収支に加算する形で調整し、同じ削減成果を自国のNDC達成に使わないようにする。この④が相当調整で、国レベルの帳簿から二重計上が排除されます。
相当調整が確認されたクレジットは、国のNDCや承認された国際用途に使える点で、相当調整のないボランタリークレジットとは用途が異なります。ただし相当調整は二重計上を防ぐ会計処理であり、追加性や永続性といった個別クレジットの品質は別途評価が必要です。ボランタリークレジット市場の全体像はVCMの解説記事を参照してください。
日本の相当調整の計算方法
日本は、JCM登録簿の無効化口座に移転されたクレジット総量を経過年数で割った年平均値を、国連に提出する温室効果ガス総排出量から差し引く方式を採っています。2030年のNDC目標に対しては、NDC実施期間の10年で割った年平均値を用います。
パートナー国の承認と相当調整の適用が確認されたJCMクレジットを企業が無効化すると、その量が国の相当調整の計算に反映されていく構造です。企業の無効化と国のNDC会計がつながっている点は、国内完結のJ-クレジットにはないJCMの特徴です。
一方、相当調整を実行するのはパートナー国側の政府であるため、その国の行政能力や政治情勢が調整の確実性に影響します。相当調整の枠組み自体は国際ルールで統一されていますが、報告のタイミングや検証への対応には国ごとの実務差があり、海外案件の組成・購入を検討する際は国別のリスク評価が欠かせません。
出典:二国間クレジット制度(JCM)に係る相当調整の手続き|JCM推進・活用会議
2025年、日・タイ間でJCM初のITMO国際移転が実現
相当調整は長く「ルール上の概念」でしたが、実態が動き始めました。2025年11月、タイとの間でJCM発足以来初めてとなる6条2項に基づく国際移転(ITMO移転)が完了しました。タイの水上太陽光プロジェクトの削減成果1,009t-CO2をタイ政府が承認し、日本の環境省が取得したものです。
移転はその後も続いています。2025年12月にモルディブ(433t-CO2)、2026年6月にパラオ(194t-CO2)とモンゴル(86,564t-CO2)で各国初のITMO移転が完了し、4か国・累計約8.8万t-CO2まで拡大しました。いずれもパートナー国政府が承認した削減成果を日本の環境省が取得しています。
「累計約98万トンの発行」と「ITMO移転」は別物である点に注意してください。従来のJCMクレジットは日本とパートナー国の登録簿にそれぞれ発行される形で運用されており、6条2項の意味での国際移転はこの4か国・約8.8万トンが始まりです。JCMが「6条2項の先進事例」から「6条2項の実績を持つ制度」へ進んだ転換点といえます。
「JCMクレジット」という名称だけでは、ITMOとしての承認・移転・相当調整の状態までは判断できません。購入を検討する際は、次の4点を個別に確認する必要があります。
- ビンテージ(2021年以降の削減分か。NDC利用の対象は2021年以降)
- パートナー国による承認の有無と承認された用途
- 登録簿上の状態(どの国の登録簿のどの口座にあるか、移転の履歴)
- シリアル番号と数量(提示された条件と登録簿の記録の一致)
企業実務への影響:GX-ETS・温対法・CORSIAで使えるか
GX-ETS:JCMは利用できる唯一の海外クレジット
2026年度に義務化フェーズへ移行したGX-ETS(国の排出量取引制度)で、排出枠の不足の補填に使える適格クレジットはJ-クレジットとJCMクレジットの2種類だけです。海外クレジットではJCMが唯一の選択肢で、VerraやGold Standardなどのボランタリークレジットは利用できません。利用上限は実排出量の10%です。
対象となるのは、CO2の直接排出量が直近3か年度平均で10万t-CO2以上の事業者(約300〜400社と見込まれています)です。排出枠は業種ごとのベンチマークに基づき無償配分される見込みのため、排出効率が業種水準を下回る企業では不足が生じやすく、その補填手段としてJCMへの制度需要が立ち上がりつつあります。不足量の見通しはGX-ETS無償割当の解説記事で試算しています。
温対法(SHK制度):調整後排出量に算入できる
温対法の算定・報告・公表制度では、JCMクレジットを無効化することで、調整後温室効果ガス排出量から差し引くことができます。報告の際は、無効化を行ったことを確認できる資料の添付が必要です。
出典:温室効果ガス排出量算定・報告マニュアル 第III編|環境省・経済産業省
CORSIA:現時点でJCMは使えない
「相当調整済みのクレジットは航空業界のCORSIAで使える」という一般論は、現時点のJCMには当てはまりません。ICAO(国際民間航空機関)の一覧に載っているのは日本・モンゴル間のJCMのみで、それも2021〜2023年のパイロット期についての条件付き承認にとどまり、2024年以降の義務期間で利用可能なプログラムには含まれていません。
CORSIA対応を目的とする場合、現時点ではJCMクレジットは選択肢になりません。一方で、企業の自主的なオフセットへの活用は環境省のガイダンスでも想定されている用途です。
出典:CORSIA Eligible Emissions Units – Summary Table(2026年4月)|ICAO
2025〜2026年の動き:6条の実装が本格化
6条4項:史上初のクレジット発行(2026年2月)
2026年2月26日、パリ協定下で初めてのクレジット発行が承認されました。対象はミャンマーの改良調理かまど事業(CDMからの移行案件)で、発行量は合計約65万t-CO2です。適応基金への5%と自動取消の2%を差し引くと、単位ベースでは最大約93%(約60万t-CO2)が活動参加者向けに発行される計算になります。
発行されるA6.4ERには2つの種類があります。ホスト国が国際移転を承認し相当調整を適用する「承認済みA6.4ER」と、承認のない「MCU(緩和貢献ユニット)」です。MCUは他国のNDC達成には使えないため、同じ6条4項クレジットでも国際的な用途は大きく異なります。
一方で、この第1号案件に対しては、削減量の過大計上の可能性や現地の人権状況を指摘する環境NGOの批判も出ており、6条4項クレジットの品質を巡る議論は続いています。発行が始まったという事実と、個別案件の質は分けて評価する必要があります。
出典:Out of the frying pan, into the cookstove|Carbon Market Watch(2026年6月)
JCM:法制化と二国間文書の更新
日本国内では、2024年6月に成立した改正温対法が2025年4月に施行され、JCMの法定化と実施指定機関(JCMA)の発足が実現しました。
二国間の枠組みも更新が進んでいます。日・モンゴル間では2026年6月に二国間文書が改定され、「2030年まで」とされていた協力期間の定めが「いずれかの政府が終了を通知するまで」に変わりました。協力期間や更新条件はパートナー国ごとの二国間文書で定められているため一律ではありませんが、パートナー国は2022年以降もウクライナ・タンザニア・インド・オマーンと署名が続き、32か国まで拡大しています。
「6条対応かどうか」が用途と価格を分ける構造へ
2025年11月のCOP30(ベレン)では、CDMから6条4項への移行申請期限の延長が決まり、各国の6条報告の提出と技術審査も進み始めました。国際市場では、相当調整の裏付けの有無がクレジットの用途を分け、価格形成要因の一つになりつつあります。
当社が仲介するJCMクレジットの実取引では、スポットでUS$18〜22/t-CO2の帯を確認しています(2026年時点・案件条件により異なり、JCM全体の相場を示すものではありません)。JCMには取引所ベースの継続的な価格指標がなく、個別取引の条件も公開されないことが多いため、この実勢感は実取引からしか得にくい情報です。
よくある質問(FAQ)
Q. JCMクレジットは「6条クレジット」と呼べますか?
広い意味では呼べます。JCMは日本政府がパリ協定6条2項の協力的アプローチとして国連ルールに沿って承認した制度であり、JCMクレジットは6条の枠組みの中で発行・移転されるクレジットです。
ただし市場では、「6条クレジット」が国連発行のA6.4ERだけを指して使われる場面も多くあります。取引や交渉では、相手がどちらの意味で使っているかを確認してから話を進めるのが安全です。
Q. 6条4項のクレジット(A6.4ER)は日本企業も買えますか?
制度上は購入可能になっていきますが、2026年8月時点で発行が承認されたのはCDM移行案件に限られ、本番の登録簿システムも稼働前です。
GX-ETSや温対法で使える海外クレジットはJCMのみのため、日本の制度対応を主目的とする場合は、現時点ではJCMの方が利用方法が明確です。A6.4ERは、自主的な用途や海外制度への対応など別の目的も含めて、承認用途と登録簿の稼働状況を確認したうえで判断する必要があります。
Q. JCMのクレジット期間は何年ですか?
主要国の実施規則では、10年固定か、5年ごとの更新型(最長15年)のどちらかをプロジェクトごとに選択します。更新回数などの細部は国・活動によって異なる場合があります。
「17〜21年」といった説明を受けた場合は、補助金のモニタリング期間(設備の法定耐用年数)との混同である可能性が高いため、実施国の実施規則と突き合わせて確認してください。
Q. 相当調整されていないクレジットには価値がないのですか?
用途が変わるだけで、価値がないわけではありません。相当調整のないクレジットのうちボランタリークレジットは、企業の自主的なオフセットに広く利用されています。6条4項のMCUは新しい単位で、ホスト国の緩和への貢献を示す用途などが想定されています。
国のNDCや承認された国際用途に使えるのは相当調整済みのクレジットに限られるため、相当調整の有無は用途を分ける境界線であり、価格形成要因の一つになっています。
Q. JCMクレジットはどこで買えますか?売れますか?
JCMクレジットは取引所に上場しておらず、民間の売買は主に当事者間の相対取引で条件を交渉します。登録簿口座を持つ者同士の直接取引も可能ですが、継続的な価格指標がないため、承認用途・登録簿上の状態・契約条件の確認を含めて、実勢を把握している仲介事業者や専門家を使う方法が一般的です。
当社はJCMクレジットの調達・売却の両方を仲介しており、海外開発案件の持ち込み評価(デューデリジェンス)にも対応しています。保有クレジットの売却をお考えの方も、GX-ETS・温対法対応での調達をお考えの方も、お気軽にご相談ください。
まとめ:違いを理解したうえでJCMをどう使うか
パリ協定6条クレジットとJCMの関係は、「6条という同じ親を持つ、別々の制度」と整理できます。JCMは6条2項(協力的アプローチ)の実装として日本政府が承認した二国間制度であり、国連が管理する6条4項メカニズム(A6.4ER)とは、発行主体・方法論・クレジット期間・発行時の控除・買い手の範囲が異なります。
2025年から2026年にかけて、JCM初のITMO国際移転(日・タイ間)と6条4項の初クレジット発行が相次いで実現し、6条の実装は本格化しました。それでも、日本企業がGX-ETS・温対法で今すぐ使える海外クレジットはJCMだけです。売り手にとっては日本の制度需要という出口が、買い手にとっては相当調整に裏付けられた国際的な信認が、JCMクレジットの制度上の強みになっています。すべてのJCMクレジットに買い手や価格が保証されるわけではないからこそ、承認状態・ビンテージ・数量といった個別条件の見極めが重要になります。
カーボンリンクは、JCMクレジットの調達・売却の両方を実取引に基づいて仲介しています。海外案件のデューデリジェンスから、GX-ETS・温対法対応の調達、保有クレジットの売却まで、一次情報を持つ立場からサポートします。
関連記事として、JCMの全体像・JCMとJ-クレジットの違いもあわせて参照してください。