
「太陽光発電の環境価値を収益化したいがやり方が分からない」「脱炭素対応にコストばかりかかる……」
こうした悩みを抱える企業は少なくありません。実は、これらの取り組みは手順を踏めば国の認証資産である「J-クレジット」に変えられます。創出すれば投資回収や環境評価の向上といったメリットも得られますが、制度は厳しく、費用倒れのリスクもあります。
本記事では、創出の流れや損益分岐点、売却による現金化までを体系的に解説し、環境対策を「コスト」から「資産」へ転換するための指針を示します。

- J-クレジット創出とは?環境価値を資産に変える仕組み
- 【図解】J-クレジット創出の具体的な5ステップ
- J-クレジットの創出にかかる費用は?プロジェクト計画書の作成から認証・発行に至るまでのコスト
- 創出したクレジットを売却するための3つの販売ルート
- J-クレジットの創出方法は3種類だけではない
J-クレジット創出とは?環境価値を資産に変える仕組み
J-クレジット制度とは、省エネルギー設備の導入や再生可能エネルギーの利用、森林管理などによって削減・吸収された温室効果ガスの量を、国が「クレジット(環境価値)」として認証する制度です。
通常、電気代の削減効果は自社内で完結しますが、J-クレジット制度を利用することで、その「CO2削減効果」をデジタルな証書として可視化し、他社へ売却できるようになります。
J-クレジットの創出方法は3種類だけではない
J-クレジットの方法論は、省エネルギー、再生可能エネルギー、森林だけでなく、農業など多岐にわたります。東京証券取引所のカーボン・クレジット市場では、現在、J-クレジットを活用用途に応じて次の9区分で売買しています。
| 東証の売買区分 | 対象となる主な取り組み |
|---|---|
| 省エネルギー | 高効率ボイラーや空調への更新、照明のLED化など |
| 再生可能エネルギー(電力) | 太陽光、風力、水力などによる再エネ発電 |
| 再生可能エネルギー(熱) | 再生可能エネルギー由来の熱利用 |
| 再生可能エネルギー(電力・熱混合) | 電力と熱の両方の再エネ量を持つもの |
| 森林 | 森林経営や植林による吸収量の増加 |
| 再生可能エネルギー(電力:木質バイオマス) | 木質バイオマス固形燃料による化石燃料または系統電力の代替 |
| 農業(中干し期間の延長) | 水稲栽培における中干し期間の延長 |
| 農業(バイオ炭) | バイオ炭の農地施用 |
| その他 | 上記8区分に当てはまらないJ-クレジット |
この9区分は東証市場での売買区分であり、J-クレジット制度の方法論一覧そのものではありません。自社の設備や活動がどの方法論に該当するかは、制度の方法論一覧で確認します。
企業が創出に取り組むべき3つの理由
手間とコストをかけてまで創出に取り組む企業が増えている背景には、明確なメリットが存在します。
1. 売却益による投資回収期間の短縮
創出したクレジットを売却することで、現金収入が得られます。設備の償却期間を数年単位で短縮できる可能性があり、経営上のインパクトは決して小さくありません。
2. 企業価値と格付けの向上
J-クレジットの創出量、販売先、無効化実績、プロジェクトの地域便益を透明に開示できれば、脱炭素投資の成果を取引先や金融機関へ説明しやすくなります。
3. ビジネスチャンスの拡大
「環境配慮型企業」としてのブランディングは、大手企業との取引継続要件を満たすだけでなく、採用活動においても若手人材への強力なアピール材料となります。
J-クレジットとは?制度・種類・仕組み・価格市場・活用事例を分かりやすく解説
J-クレジット制度は、脱炭素社会の実現を目指す日本独自の温室効果ガス削減・吸収量認証制度です。本記事では、J-クレジットの仕組み、種類、市場価格の動向、創出・購入のメリット・デメリット、そして企業や自治体による具体的な活用事例を分かりやすく解説。類似制度との違いや、導入・運用時の課題と解決策にも触れ、J-クレジットを通じた企業価値向上と持続可能な社会への貢献について、最新の情報を基にご紹介します。
【図解】J-クレジット創出の具体的な5ステップ
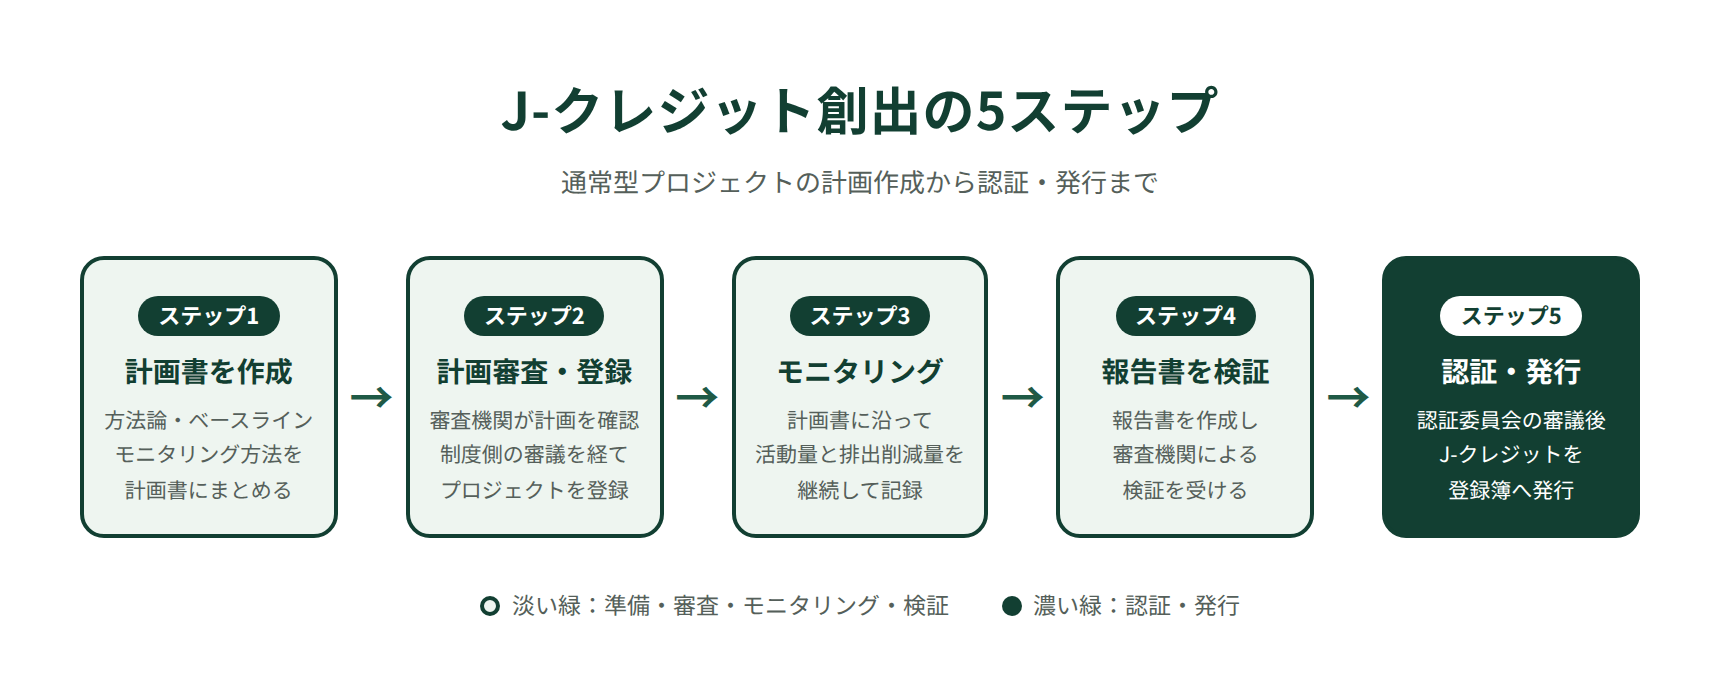
- プロジェクト計画書の作成(最も重要)
- プロジェクトの登録(国の承認)
- モニタリング(実績の計測・記録)
- 検証(第三者機関によるチェック)
- 認証・発行(クレジット化)
では、実際にクレジットを創出するにはどうすればよいのでしょうか。ここでは、最もハードルが高い「通常型(プロジェクト登録から行う方法)」の流れを5つのステップで解説します。
初回の認証・発行までの時間は、方法論、計測期間、資料の準備状況、妥当性確認と検証の工程によって変わります。設備導入予定日から逆算し、案件ごとの工程表を作ってください。
ステップ1:プロジェクト計画書の作成
すべての始まりにして、最大の難関です。「どの設備で」「どのような計算式で」「どれだけCO2を減らすか」を定義した『プロジェクト計画書』を作成します。
ここでは「方法論」と「ベースライン」という2つの専門概念を理解する必要があります。
方法論の選定
J-クレジット制度では、「ボイラー更新(AG-001)」「太陽光発電(EN-R-002)」のように、適用できる技術ごとに計算ルール(方法論)が決まっています。自社の設備に適用できる方法論を確認します。
J-クレジットの方法論一覧は『J-クレジット6種類と代表的な方法論を一覧比較|目的別の選び方も解説』をご覧ください。
ベースラインの設定
クレジット量は「ベースライン排出量(対策しなかった場合の排出量)」引く「プロジェクト排出量(対策後の排出量)」で計算されます。この「ベースライン」をどう設定するかによって、創出できるクレジット量が大きく変わるため、専門的な知見が求められます。
J-クレジット6種類と代表的な方法論を一覧比較|目的別の選び方も解説
J-クレジットの種類とは?省エネ、再エネ、森林など全6分類の違いを専門家が図解で徹底解説します。価格相場やメリットを比較し、コストやPR効果といった目的別の選び方がわかります。貴社に最適なクレジット選定にお役立てください。
ステップ2:プロジェクトの登録(妥当性確認)
作成した計画書を、J-クレジット制度に登録するための審査フェーズです。
- 第三者審査機関による審査(妥当性確認)
- 作成した計画書を、国が認定した審査機関(ISO認証機関など)に提出します。「計算式は正しいか」「計測機器は適切か」などが厳しくチェックされ、審査官との質疑応答が発生します。
- J-クレジット制度認証委員会での審議
- 審査機関のお墨付きをもらった後、国の委員会で最終承認を得て、晴れて「登録プロジェクト」となります。
ステップ3:モニタリングの実施
プロジェクトが登録されたら、計画書に基づいて実際のデータを計測・記録(モニタリング)します。
- 何を記録するか
- 毎月の電気使用量、燃料購入量、売電量、設備の稼働時間など。
- 証憑(しょうひょう)の保存
- ただExcelに入力するだけでは不十分です。検針票のコピー、燃料の納品書、計測機器の写真など、データの裏付けとなる証拠資料をすべて保管する必要があります。
- 計測機器の管理
- 電力量計などが正しく動いているか、定期的な校正(メンテナンス)記録も必須です。
ステップ4:検証(実績審査)
モニタリング期間(通常は1年間)が終わったら、「モニタリング報告書」を作成し、再び第三者審査機関によるチェック(検証)を受けます。
ここでは「現地審査」が行われるのが一般的です。審査員が工場や事業所を訪問し、計測機器の設置状況やデータの管理体制を直接確認します。「担当者が変わってデータの保管場所がわからない」といった不備があると、クレジットが認められないため注意が必要です。
ステップ5:認証・発行
検証機関からの報告書をもとに、制度事務局が最終確認を行います。承認されると、J-クレジット登録簿システムの貴社口座にクレジットが発行されます。ここまできて初めて、売却可能な「商品」となります。
J-クレジットの創出にかかる費用は?プロジェクト計画書の作成から認証・発行に至るまでのコスト
多くの企業が直面するのが「コストの壁」です。J-クレジットは「無料」で作れるものではありません。ビジネスとして成立させるためには、シビアな収支計算が必要です。
発生する主なコスト一覧
創出プロセスでは、主に以下の費用が発生します。
| 費目 | 確認する内容 | 発生する時点 |
|---|---|---|
| 計画作成・妥当性確認 | 方法論、対象設備、審査機関、外部委託の範囲 | 登録申請まで |
| モニタリング・検証 | 必要な計測項目、検証の頻度、社内工数 | 稼働中・発行申請時 |
| 販売・移転 | 仲介手数料、登録簿の移転、支払条件 | 売却時 |
| 利用可能な支援 | 募集年度、対象者、上限、申請期限を公募要領で確認 | 採択・交付条件による |
上表は費目の整理です。各費用と支援の有無は、実際の見積書と該当年度の公募要領で確認してください。
見積もりを比較する条件
| 比較条件 | 揃えて確認する事項 |
|---|---|
| 対象範囲 | 設備・拠点・方法論と年間の想定削減量 |
| 審査費 | 妥当性確認と検証を分けた見積額、再審査条件 |
| 運営費 | データ収集・報告・外部支援の年間費用 |
| 売却条件 | 売却可能量、希望時期、手数料、入金日 |
発行量と費用から損益分岐点を計算する
東証が公表する市場価格は、成立した取引の種類・日付ごとの参考値です。自社案件の売値や相対取引の条件とは分けて扱います。出典:東京証券取引所 カーボン・クレジット市場日報
- 見積もり時はクレジットの種類、発行年度、数量、売却ルートを揃えて比較します。
- 東証日報の約定価格を参考にする場合は、日付と区分を記録し、将来価格や個別査定額とは区別します。
採算の式は「想定販売可能量×条件付き売却単価-登録・検証・運営・販売の総費用」です。発行できる量と売却できる量を同じ数値と決めつけず、時期ごとに見積もります。
【損益分岐点の計算例】
損益分岐となる売却単価は、対象期間の総費用を、その期間に実際に売却できる見込み量で割って求めます。支援金は採択と交付条件が確認できるまでは費用から控除しません。
例として、年間の総費用が50万円、売却可能量が100tなら、手数料を含めた損益分岐の単価は5,000円/tです。50万円・100tは計算説明の仮定で、審査費、支援額、売却実績を示しません。
- 総費用が増える、発行量が減る、または一部しか売却できない場合は、必要な単価が上がります。
初年度は登録・妥当性確認の費用が加わり、翌年度以降もモニタリングと検証の費用が続きます。初年度と継続年度の収支を分けてください。
- 売却時期が遅れる場合は、収益計上までの資金繰りも確認します。
固定の「100tの壁」や一律の回収年数はありません。発行量、販売可能量、取引価格、支援の採否を変えて複数のケースを計算してください。
J-クレジット創出のモデルケース別損益分岐点シミュレーションは『【知らないと損】J-クレジットは儲かる?プロが教える損益分岐点と失敗しない2つの方法』で詳しく解説しています。
【知らないと損】J-クレジットは儲かる?プロが教える損益分岐点と失敗しない2つの方法
J-クレジットは本当に儲かる?実はコスト計算をしないと失敗する確率は上がります。この記事では、J-クレジットの具体的な損益分岐点シミュレーションから創出・購入の2つの方法、J-クレジットの失敗事例までを徹底解説。J-クレジット投資へ参入すべきか判断できるようになります。
小規模事業者には「プログラム型」がおすすめ
「うちはそんなに大規模な設備ではないから、諦めるしかないのか?」
そう思われた方もご安心ください。中小規模の事業者のために「プログラム型」という仕組みが用意されています。
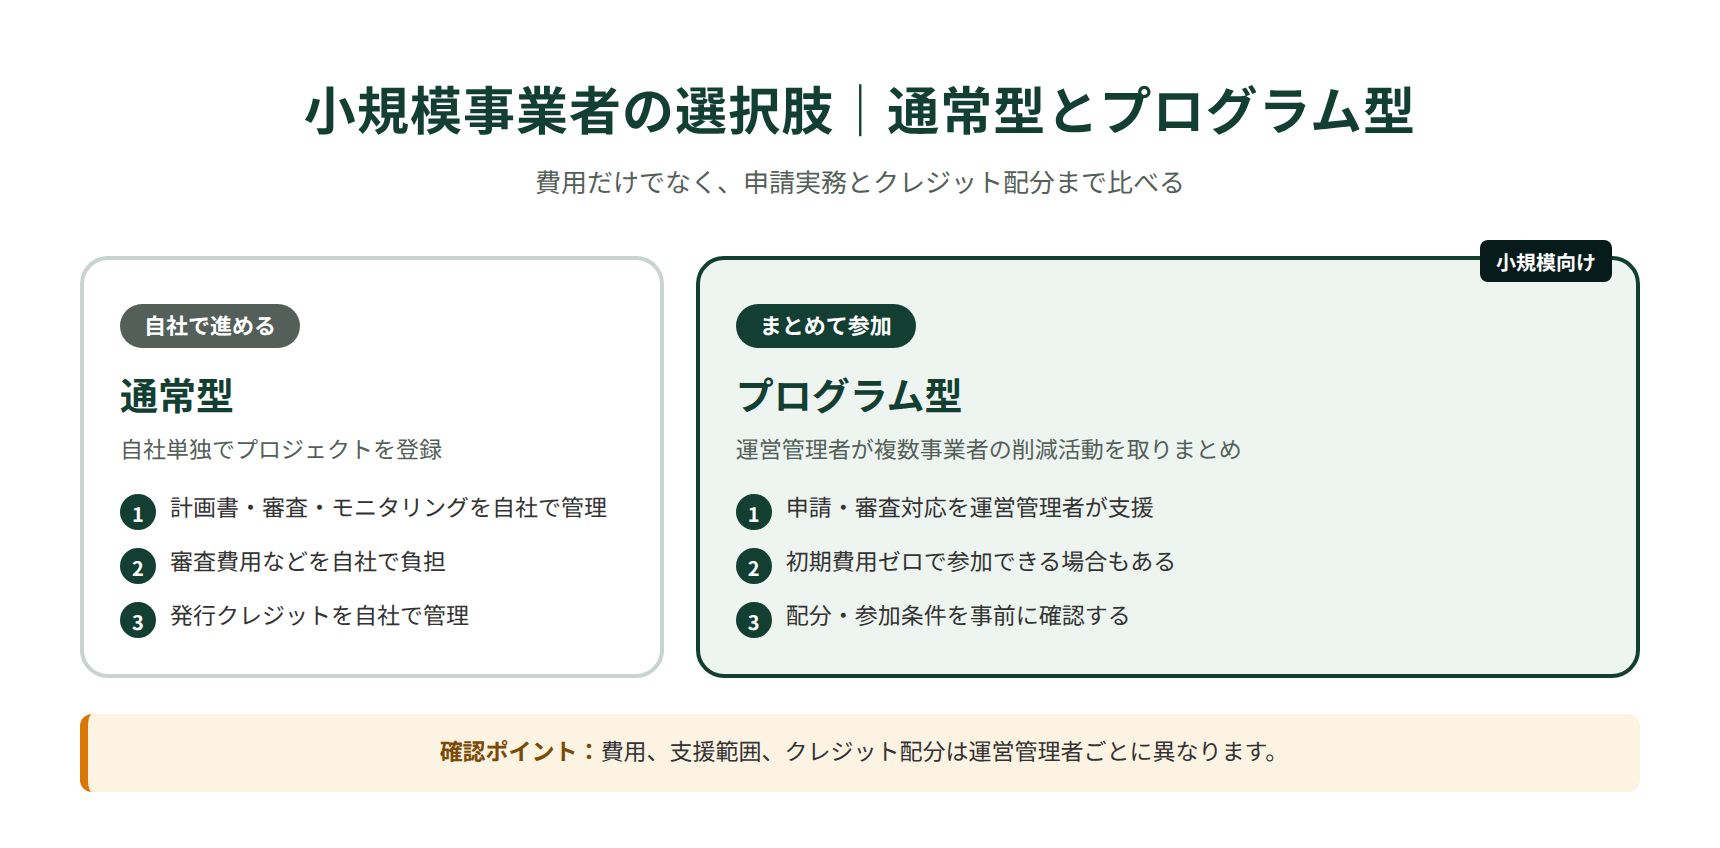
プログラム型とは?
複数の事業者の削減活動を、運営管理者(アグリゲーター)が取りまとめ、一つのプロジェクトとして申請する方法です。
- メリット:審査費用や申請手続きを運営管理者が負担・代行してくれるため、初期費用ゼロで参加できるケースが多いです。
- デメリット:クレジットの一部を手数料として運営者に渡す必要がありますが、赤字になるリスクは回避できます。
創出したクレジットを売却するための3つの販売ルート
創出の採算は、発行までの総費用と売却できる数量・条件で決まります。発行後も売却契約や入金までの期間を見込んでください。
市場には主に3つの販売ルートがありますが、それぞれの特徴や「価格決定のメカニズム」を深く理解していないと、適正価格より安く手放してしまうことになりかねません。ここでは、各ルートの詳細と、高値で売却するための戦略を深掘りして解説します。
1. 東京証券取引所 カーボン・クレジット市場(公的な市場)
2023年10月に東京証券取引所(東証)が開設した、J-クレジットを株式のように売買できる公的な市場です。
仕組み
証券会社などを通じて(あるいは登録要件を満たせば自社で)市場に参加し、「売り注文」を出します。株取引と同様に、買い注文と価格がマッチすれば成約します。
メリット
- 価格の透明性
- 毎日「いつ、いくらで、何トン売れたか」が公表されるため、適正な市場価格(時価)で売却できます。
- 常時取引可能
- 年に数回の入札とは異なり、市場が開いている日はいつでも取引のチャンスがあります。
デメリット
- 参加ハードル
- 市場で直接売買するには、「カーボン・クレジット市場参加者」として東証へ登録し、売買するクレジットを指定する必要があります。登録料、基本料、売買手数料、決済手数料などの市場参加に関する料金は、2026年8月時点では当分の間無料です。自社で参加者登録を行うか、買取事業者や仲介事業者との相対取引を利用するかを、社内の事務負担と売却条件で比較します。
- 価格変動リスク
- 需要と供給で価格が決まるため、買い手が少ない時期は価格が下落する可能性があります。
2. 相対取引(直接販売・仲介)
クレジットを必要としている企業(バイヤー)や、ブローカー(仲介業者)と個別に交渉し、契約を結んで売買する方法です。最も高値で売れる可能性があるのがこのルートです。
再エネ価値を求める企業への販売
RE100参加企業や再エネ調達目標を持つ企業は、再エネ電力の属性を確認できるクレジットを必要とする場合があります。
ただし、RE100向けに使えるのは、無効化した再エネ電力由来J-クレジットのうち、対象電力、再エネ量、市場、対象年度、設備の運転開始時期、石炭混焼、排他的主張などの条件を満たすものです。
「再エネ由来」という名称だけで適格性や販売価格を保証することはできません。
創出段階から発電量、発電所、運転開始日、対象期間、属性の移転方法を整理しておくと、買い手が適格性を確認しやすくなります。
出典:J-クレジット制度「CDP・SBT・RE100での活用」
メリット
- 価格決定権:売り手と買い手の合意で価格が決まるため、クレジットの「質(再エネ、地域性)」をアピールできれば高単価を狙えます。
- 長期契約:「今後5年間、毎年〇〇トンを購入する」といった長期契約を結べる場合があり、経営の安定につながります。
RE100加盟企業の事例
楽天は2019年12月17日にRE100に加盟し、2025年までに100%再生可能エネルギー化を目指しています。
また、地域貢献(地産地消)の需要もあり、山陰合同銀行が鳥取県日南町の森林クレジットを購入した事例のように、「購入代金が地元の森林保全に使われる」というストーリーがあれば、地元企業がCSR(地域貢献)の一環として、相場より高い価格で買い取ってくれるケースも多くあります。
参照元:日南町J-クレジット
デメリット
- 営業工数:自社で買い手候補を探し出し、条件交渉を行い、売買契約書を作成する手間が発生します。専門知識がないと、不利な条件で契約してしまうリスクもあります。
3. 買取サービス(専門買取事業者)の利用
創出支援を行っている事業者や、クレジット専門の買取企業に、在庫をまとめて買い取ってもらう方法です。
仕組み
買取事業者がクレジットを自己勘定で直接買い取る方法です。買い手探しや条件交渉を自社で行う負担を減らし、提示条件に合意すれば売買契約と登録簿上の移転へ進みます。
メリット
- 売却条件:買取を選ぶ場合も、査定額、契約日、登録簿移転日、入金日を事前に確認します。発行直後の現金化は保証されません。
- 手続き不要:面倒な口座移転手続きや事務処理をすべて任せられます。本業が忙しい中小企業の担当者にとっては、最も現実的な選択肢と言えます。
デメリット
- 価格は相対取引の相場より数%〜1割程度安くなる傾向があります。しかし、自社で営業担当者を動かす人件費を考えれば、トータルコストでは安く済む場合も多いです。
なお、個人でのJ-クレジットの売買については『J-クレジット(カーボンクレジット)は個人で売買できる?3つの購入・売却方法と投資リス』をご覧ください。
J-クレジット(カーボンクレジット)は個人で売買できる?3つの購入・売却方法と投資リスク
カーボンクレジット・J-クレジットの個人購入・投資について解説します。結論、カーボンクレジットは東京証券取引所「カーボン・クレジット市場」で個人は買えません。J-クレジットを個人で買う3つの方法(ECサイト・アプリ)、投資のメリットと「売却できない」致命的リスク、自宅太陽光での創出が非現実的な理由まで、一次情報に基づき徹底解剖します。
クレジットを高く売るための3つのポイント
同じ1トンのJ-クレジットでも、実は以下のような要素で取引価格が大きく変動します。
- 「由来」による格差(再エネ vs 省エネ)
- 現在の市場トレンドでは、「再エネ由来(太陽光、バイオマスなど)」のクレジットが圧倒的に人気で、価格も高騰しています。一方で、「省エネ由来(ボイラー更新、LED化)」は供給過多気味であり、価格は再エネ由来の半分以下になることも珍しくありません。
- 「ストーリー性」の付加価値
- ただのCO2削減量ではなく、「どのような背景で作られたか」が価格に影響します。「被災地の復興支援につながるプロジェクト」といったナラティブ(物語)があるクレジットは、購入企業のCSRレポートで活用しやすいため、高値で取引されます。
- 売却の「タイミング」
- 日本の企業の多くは3月が決算です。そのため、CO2排出量の報告締め切りが迫る年度末(1月〜3月)に駆け込み需要が発生し、価格が上昇する傾向があります。キャッシュフローに余裕があるなら、発行後すぐに売らず、需要期まで寝かせておくのも一つの戦略です。
J-クレジットが普及しない・売れない根本課題とは?解決の鍵は「買い手視点」にある
「J-クレジットは普及しない」「売れない」と諦めていませんか?本記事では、J-クレジット制度の複雑さ、売却の難しさ、価格の低迷といった真の理由と、買い手が見つかる具体的な戦略まで、企業が直面するJ-クレジット創出・活用における課題を解説します。
以下まとめです。
- 買い手と条件を個別に交渉したいなら
- クレジットの種類、量、対象年度、追加的な地域価値などを整理し、その価値を必要とする企業と相対取引する(ただし営業力と契約実務が必要)。
- 手堅く利益を確定させたいなら
- 信頼できる買取事業者の買取サービスを利用し、営業コストと在庫リスクを抑える。
- 公的な価格で売りたいなら
- 東証カーボン・クレジット市場の活用を検討する(ただし参加登録の手間がある)。
創出プロジェクトを立ち上げる段階で、「自分たちはどのルートで売るのか」を決めておくことが、後悔しないJ-クレジット活用の鉄則です。
創出を始める前の採算・販売条件チェック
発行見込み量だけで採算を決めると、実際に売れる数量と入金時期を見落とします。登録前に、制度の適用条件、必要な記録、売却先の条件を同じ表に置いて確認します。
方法論・開始日・記録を先にそろえる
設備名が方法論に似ていても、対象活動、開始日、基準となる排出量、モニタリング項目が合わなければ想定量は認証されません。導入済み設備は、購入日だけで判断せず、運転記録や検針票をどの期間まで遡って示せるか確認します。申請の順序はJ-クレジット制度の手続き案内、方法論の選択は制度の方法論一覧で、着手時点の版を照合してください。
売上、費用、入金時点を分けて試算する
認証量と売却量は同じとは限りません。収入は「契約で確定した単価×実際に移転する数量」で見込み、創出費用、取引費用、保有中の管理負担を差し引きます。市場の約定値はその日の成立取引であり、自社案件の査定額ではありません。東京証券取引所の日報は価格比較の入口として使い、由来と数量、受渡条件が異なる案件を同じ価格で計算しないでください。
| 確認する値 | 資料と計算 | 誤認しやすい点 |
|---|---|---|
| 認証見込み量 | 適用方法論とモニタリング計画で確認 | 見込みは発行済み数量ではない |
| 売却収入 | 移転予定数量×合意単価 | 市場価格や参考査定は契約単価ではない |
| 実際に残る額 | 売却収入−創出・検証・取引の費用 | 設備投資とクレジット創出費用を混同しない |
| 入金日 | 契約の受渡・支払条項で確認 | 認証日や約定日と同日とは限らない |
公表された成約例も、受渡完了とは区別する
カーボンリンクが公表する2026年8月の匿名化した直接買取成約には、農業由来160t-CO₂・100t-CO₂、再生可能エネルギー由来10t-CO₂があります。3件は合計270t-CO₂ですが、公表ページは受渡手続き中の案件を含むと明記しています。由来と数量が異なる成約を、同じ価格や入金済みの実例として扱うことはできません。
同社の公表する買取手順は、種類・数量の提出、参考査定、売買契約、登録簿での移転、移転確認後の支払いです。参考価格は購入保証ではなく、実際の単価と支払日は個別条件で確認します。出典:カーボンリンク「J-クレジット買取」。
創出前後に確認すべき条件と対策
以下は実取引の事例ではなく、申請前とモニタリング中に確認すべき条件です。
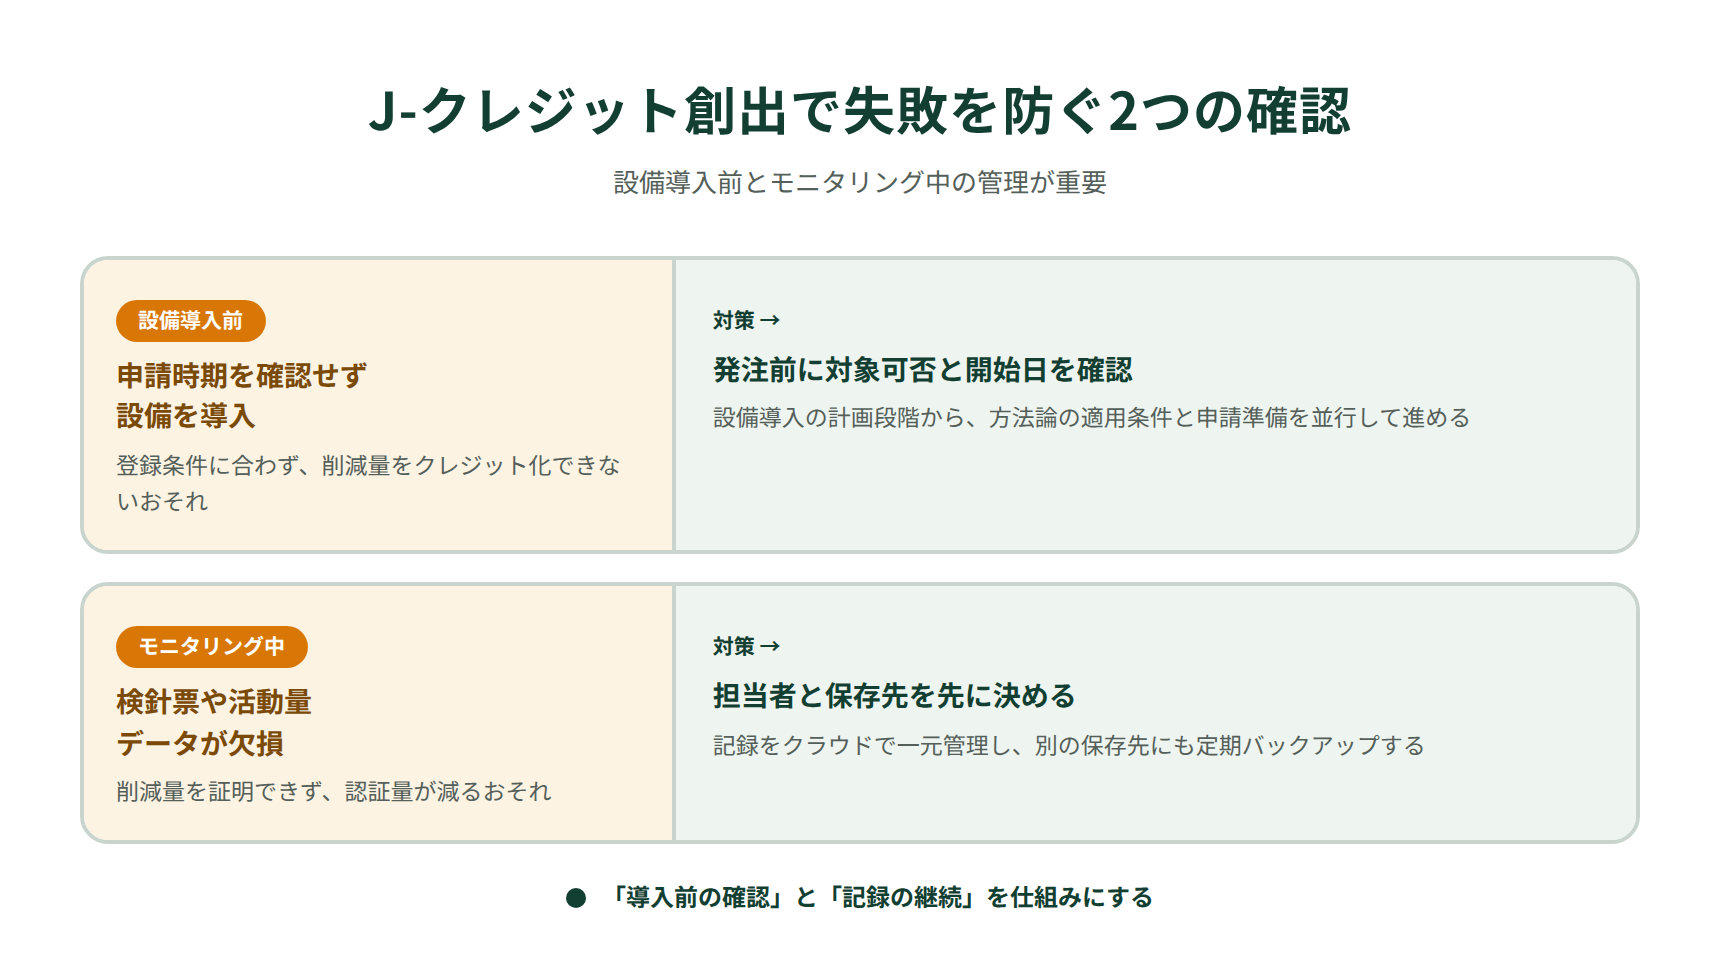
設備導入後の申請可否
設備導入済みの場合も、開始日、方法論の適用条件、対象期間の記録で可否が変わります。「登録前の活動はすべて対象外」や「2年前なら必ず対象」という一律の判断はできません。登録申請前に適用方法論と制度文書で確認してください。
対策: 設備導入の計画段階(発注前)から、J-クレジットの申請準備を並行して進めてください。
モニタリング記録の欠損リスク
例えば、モニタリングに必要な検針票が欠けると、対象期間の削減量を立証できないおそれがあります。これは確認項目を示す例であり、特定案件の損失額や不認証を示す実例ではありません。
対策: データ管理は属人化させず、クラウド管理や二重バックアップを行う体制を整えましょう。
よくある質問(FAQ)
Q. 過去に導入した設備でも申請できますか?
導入済み設備の可否は、導入日だけでは決まりません。方法論が定める対象活動、プロジェクト開始日、登録申請時期、モニタリング記録を照合してください。過去に導入した設備が必ず対象になると約束することはできません。
Q. 補助金を使って導入した設備でもJ-クレジットは作れますか?
可能です。ただし、一部の補助金では「環境価値の帰属先」が国や補助金執行団体にあるとされ、J-クレジット化できない(または二重取り禁止の制限がかかる)場合があります。必ず補助金の交付規程を確認してください。
Q. クレジットに有効期限はありますか?
一度発行されたJ-クレジット自体に有効期限はありません。ただし、制度全体の運用期間やルール変更の影響を受ける可能性があるため、長期保有には注意が必要です。
Q. 創出量が少なくても採算は合いますか?
量だけでは判断できません。適用方法論、参加形態、記録・検証の費用、売却可能な数量と提示額を並べて差引額を試算します。プログラム型を利用できる場合も、参加条件と分担費用を確認してください。
Q. 査定を受ければ、その金額が必ず入金されますか?
いいえ。参考査定と売買契約は別の段階です。単価・数量・移転可能時期を確認して合意し、契約に沿って移転と支払いを進めます。カーボンリンクが公表する支払条件も「移転確認後」であり、個別契約の確認が必要です。出典:カーボンリンク「J-クレジット買取」。
まとめ:脱炭素を「コスト」から「収益」へ
J-クレジットの創出は、決して簡単な手続きではありません。しかし、正しい戦略で取り組めば、環境への投資を回収し、企業の競争力を高める強力な武器になります。
- 手順:計画書、方法論、基準排出量、計測記録を揃え、妥当性確認から認証までの工程を案件ごとに確認する。
- 採算:単独型とプログラム型の費用、事務負担、クレジット配分を比較する。
- 出口:創出前に想定する売却先と条件を確認し、買取・仲介・相対取引を比較する。
「自社の設備は対象になるのか」「いくら利益が出るのか試算してほしい」。
そのような疑問をお持ちの方は、まずは専門家のシミュレーションを受けてみることをおすすめします。確実な一歩を踏み出し、脱炭素経営を成功させましょう。
J-クレジットの無料査定・買取をいたします
「苦労して創出したクレジット、適正価格で売れているだろうか?」
「これから創出する予定だが、実際の売却益はいくらになるのか?」
そんな疑問をお持ちの皆様へ。私たちJ-クレジット買取センターでは、お客様が手間とコストをかけて生み出した環境価値を最大限に評価し、最適な出口戦略をご提案します。
カーボンリンクは、クレジットの種類・発行年度・数量・売却時期を確認し、案件ごとに買取条件をご案内します。
- 買取査定(条件確認後)
- 種類や発行年度、数量、移転条件を確認し、買取可否と条件をご案内します。売却時期と入金日は査定後の契約で確定します。
- 価格の透明性(納得の適正価格)
- 最新の市場動向(東証市場や相対取引の相場)を常時モニタリング。不透明になりがちなクレジット価格を、根拠を持って公正にご提示します。
- 柔軟な対応(少量から大口まで)
- 少量や分割売却のご相談も受け付けています。買取可能な数量と条件は、クレジットごとに確認します。
まだ創出前の方も歓迎です。
「ウチの設備ならいくらで売れる?」というシミュレーションとしても、当社の査定をご活用ください。
現在、無料の買取査定および保有・創出予定クレジットの価値診断を実施しています。売却の可否と条件を確かめるために、ぜひ下記フォームよりお気軽にお問い合わせください。