公表価格を比較すると、最上位はスイスです。 国内で創出する証明書の契約平均は約2万3,400円/t、他国で創出してスイスへ売るITMOは約5,710円/tでした。この二つを分けると、どこで開発し、どの市場へ売るかが見えてきます。
実需と参入条件も含めた総合評価では、創出国から選ぶ新規参入者には豪州を優先します。価格9市場と総合6カ国のランキングを並べ、2026年10月6日時点の資料から、JCM以外で現実的に狙える販売経路を整理します。
想定する読者は、これから海外で削減・吸収活動を行う開発事業者です。価格順位から候補を選び、創出国、対象年、需要の残り、認証・承認の条件を確認することで、高値の販売先に合う事業計画を組み立てられます。
- 高く売れる国のランキングと、代表単価の根拠・時点
- スイス国内の約2.34万円/tと、国外ITMOの約5,710円/tの違い
- 実需と参入条件を含む国別総合ランキングと、案件別の順位変化
- 市場規模の計算方法と、新規案件が狙える買付枠の見方
- 販売先から認証プログラム・方法論・国の承認を選ぶ手順
カーボンクレジットの世界価格ランキング|最上位はスイス国内
1〜9位:公表された代表単価を円換算で比較
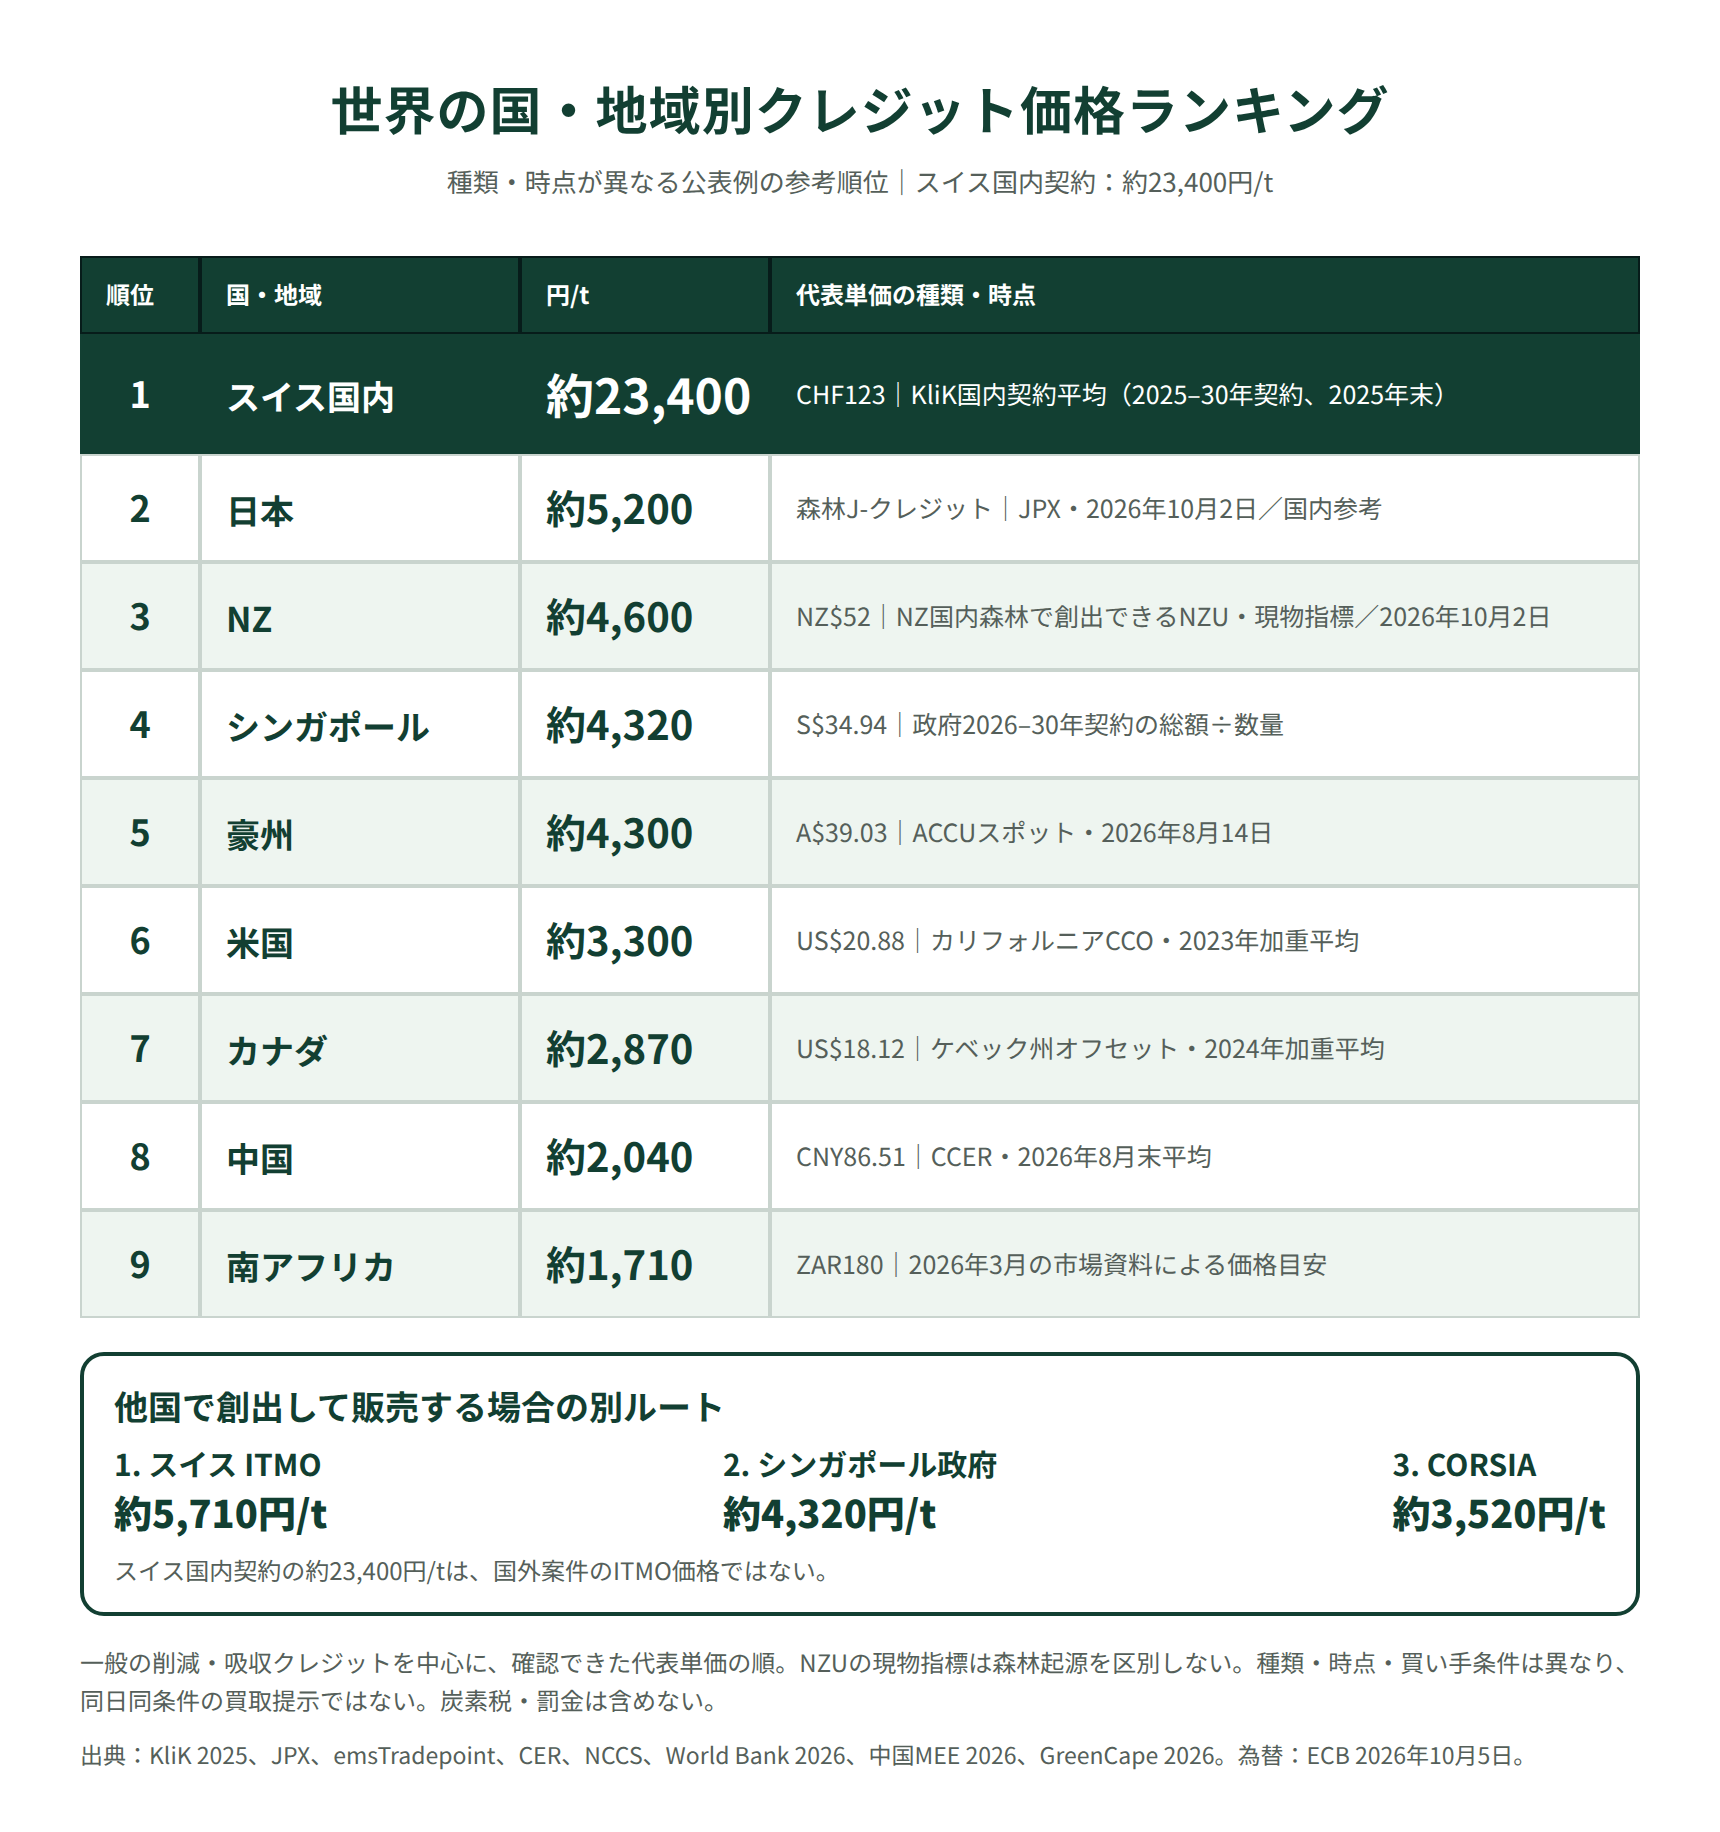
確認した公表値の最上位はスイス国内です。 KliKの国内証明書の契約平均123スイスフラン/tは、参考円換算で約2万3,400円/tになります。
世界銀行の政府系クレジット48制度を起点に、取引所・政府・調達主体の資料を補い、代表単価を高い順に並べました。税率や政府発行の排出枠だけの価格は含めません。円換算はECBの2026年10月5日参考為替です。
表は横にスクロールできます。
| 順位 | 国・対象クレジット | 参考価格/t-CO2e | 原通貨・価格の根拠 | 創出する場所・条件 |
|---|---|---|---|---|
| 1 | スイス・国内証明書 | 約23,400円 | CHF123、2025年末時点の2025〜2030年分契約平均 | スイス国内の適格プロジェクト |
| 2 | 日本・森林J-クレジット | 約5,200円 | 2026年10月2日、500tの取引 | 日本国内。海外開発との比較用 |
| 3 | ニュージーランド・NZU | 約4,600円 | NZ$52、2026年10月2日の現物指標 | 適格なNZ国内森林でNZUを創出 |
| 4 | シンガポール・政府調達 | 約4,320円 | 約S$34.9、2026〜2030年利用分の契約総額÷数量 | 対象国の適格案件、承認・相当調整 |
| 5 | 豪州・ACCU | 約4,300円 | A$39.03、2026年8月14日現物指標 | 豪州国内の対象方法論案件 |
| 6 | 米国・California CCO | 約3,300円 | US$20.88、2023年の加重平均 | 指定地域・プロトコル等を満たす案件 |
| 7 | カナダ・Québec offset | 約2,870円 | US$18.12、2024年の加重平均 | 州制度・連携制度の対象案件 |
| 8 | 中国・CCER | 約2,040円 | CNY86.51、2026年8月末時点の取引平均 | 中国で登録資格・対象方法論等を確認 |
| 9 | 南アフリカ・税相殺クレジット | 約1,710円 | ZAR180、2026年3月市場資料の価格目安 | 南アフリカ国内の適格案件 |
これは同日の売買価格をそろえた相場表ではありません。特に米国・カナダは古い公表実績です。シンガポールと豪州の差は約20円しかなく、この順序だけで開発先を決める根拠にはなりません。ニュージーランドの価格は森林起源を区別しないNZU指標ですが、適格な森林開発がNZUを生むため比較に含めています。
スイスには国内証明書2,305tをCHF200/t、参考約3万8,100円/tで再販売した例もあります。少量の再販売を新規開発者への買取単価に置き換えず、上表では国内調達の契約平均CHF123を採用しました。日本のバイオ炭に表示される4万円/tも、確認したJPX日報では約定のない基準値段であり、取引実績の順位には入れていません。
出典:KliK年次報告2025、世界銀行Carbon Pricing Dashboard、JPX・2026年10月2日取引日報、NZU現物指標、CER市場報告、中国生態環境部2026年報告、GreenCape市場資料、ECB参考為替
他国で創出して輸出する場合も、スイス向けITMOが価格上位
スイス国内で開発する計画と、東南アジアなどの案件をスイスへ売る計画は、別の価格で検討します。国外案件の販売先として確認できた公表例では、スイス向けITMOが約5,710円/tで、シンガポール政府調達、CORSIAの例を上回ります。
| 順位 | 販売先 | 公表価格の参考円換算 | 使う経路 |
|---|---|---|---|
| 1 | スイス・国外ITMO | 約5,710円/t(CHF30) | 二国間協定と6条承認、KliK等の引取条件 |
| 2 | シンガポール政府 | 約4,320円/t(約S$34.9) | 国別の認証・方法論、政府承認、購入契約 |
| 3 | 国際航空・CORSIA | 約3,520円/t(US$22.25) | 対象期間の適格プログラム・ユニット |
スイスは2025年末の2025〜2030年分契約平均です。シンガポールは4案件の契約約7,600万S$を217万5,000tで割った値、CORSIAはガイアナART TREESの2025年3月の固定価格調達会の例です。案件条件が違うため、いずれも次の案件への提示価格ではありません。
高単価を優先するならスイス向けの適格性・募集条件から確認します。既契約量、活動・規模・2030年期限も踏まえ、新規案件としての狙いやすさは次の総合評価で比べます。
出典:シンガポール政府の4案件調達、ICAOのCORSIA分析資料
台湾・韓国・燃料市場と、価格が未確定の国も確認する
提示価格のみ、取引時期不明、制度準備中の市場は順位を確定できません。価格未確認をゼロ円や最下位とは扱いません。
| 国・地域 | 確認できた価格・制度 | 順位への扱い |
|---|---|---|
| 台湾 | 国内額度の上架定価TWD2,500〜4,000/t、2024年。国内額度は条件付きで炭素費に利用可 | 4,000での成約は未確認。提示価格の参考枠 |
| 韓国 | 世銀掲載の2025年参考レンジKRW8,130〜11,850/t、約960〜1,400円 | KOC/KCUの一次約定日・種類を未確認 |
| チリ | 世銀掲載US$3.5〜5/t、約550〜790円 | 掲載値の取引日・条件が不明 |
| コロンビア | 2026年4月記事の税相殺取引COP6,000〜20,000/t、記事内換算約US$1.5〜5 | 案件差が大きく、チリ等との順位は重なる |
| カザフスタン | 世銀掲載397〜672テンゲ/t、税込 | 取引日・条件が不明 |
| インドネシア | 2026年8月の再エネSPE-GRK販売例IDR80,000/t、106t | 実売あり。当該ユニットの義務履行利用は未確認 |
| 米Washington・カナダ連邦等 | オフセット制度あり、取引価格は非公開または未確認 | 高低を決められない |
| メキシコ | 連邦税・一部州税に相殺経路あり。ETS移行とは別 | 適格クレジットの実売単価は未確認 |
| ブラジル・インド・トルコ・ベトナム | 制度準備、移行、offset受入条件の未確定等 | 将来制度の価格を現在の売値にしない |
| タイ・マレーシア・サウジアラビア・UAE・スリランカ | 自主的取引・制度はあるが、今回義務履行向け価格を確認できず | 自主的市場の価格で代用しない |
| フランス | 国内航空便は2024年から全量相殺。2026年から50%以上をEU域内案件で調達 | 義務需要あり。実売単価は未確認 |
| ドイツ | THGは燃料・充電電力等の別市場。UERの新規申請は2024年7月に終了 | THGの同条件の実売単価は未確認 |
| EU・英国 | 通常のETSには一般国際クレジットの受入れ経路なし | 排出枠の高値をプロジェクトの売値にしない |
燃料供給の事業を行えるなら、別の高価格市場も候補です。カナダBC州のLCFSは2026年8月の移転平均が約1万9,100円/t相当(CAD171.9954)でした。一般の森林・メタン削減を認証して売る経路ではなく、BC市場へ供給する低炭素燃料等の要件を満たす必要があります。英国RTFCは1単位が1t-CO2eではなく、公的な価格推計も実売価格ではないため、この順位には並べません。通常のETSと別の義務市場は残るため、EU全体にクレジット需要がないという意味ではありません。
例えばガーナやペルーで創出してシンガポールへ売る場合、販売市場はシンガポールです。未掲載の国で創出できないという意味ではなく、創出国と販売先を分けます。
税率と排出枠価格の違いは、GX-ETSの上限価格と海外価格の解説を参照してください。
出典:フランス国内航空の相殺義務、ドイツUERの終了、EU ETSの国際クレジット、英国RTFO年次報告、台湾証交所2024報告、台湾の炭素費規則、コロンビアの取引価格報道、BC州LCFS市場
実現性も含む総合ランキング|新規参入なら豪州を優先
実需と参入条件を重視した、6カ国の検討優先順位
創出国から選べる新規参入者の総合1位は豪州、2位はシンガポール、3位はスイスと評価します。 日本企業が海外の土地・事業権をまだ確保しておらず、2026年から案件を計画する前提です。
価格に加え、実際の義務需要、使える方法論の幅、承認と納期の条件、資金拘束・未達時の負担を重視しました。カーボンリンクの調査・商談の優先順位であり、利益率や成功確率を実測したランキングではありません。
表は横にスクロールできます。
| 総合順位 | 国・主な経路 | 優先する理由 | 成立に必要な条件 |
|---|---|---|---|
| 1 | 豪州・ACCU | 森林以外も含む方法論と、実際の義務需要 | 豪州の適格案件、活動・クレジットの権利、登録 |
| 2 | シンガポール・ICC等 | 他国の案件を売るための国別条件と政府調達例 | 協定国・方法論、両国承認、買い手確保 |
| 3 | スイス・国内証明書/ITMO | 高単価と長期引取契約の経路 | 国内外を区別。国外は活動・規模・2030年期限 |
| 4 | 米国・California等 | 登録・検証を経たオフセットの実需 | プロトコル、所在地、環境便益等の制限 |
| 4 | カナダ・Québec等 | Californiaと連携した履行市場 | 州ごとの制度、対象活動、利用上限 |
| 6 | ニュージーランド・森林NZU | 森林からNZUを創出し売買できる | 適格森林の権利、会計・返納等の長期負担 |
米国とカナダは、主にCalifornia–Québecの連携市場を評価しているため同順位です。同じ需要を二つの独立市場として加算しません。中国・南アフリカ等は追加調査候補とし、順位外を低収益の判定には使いません。
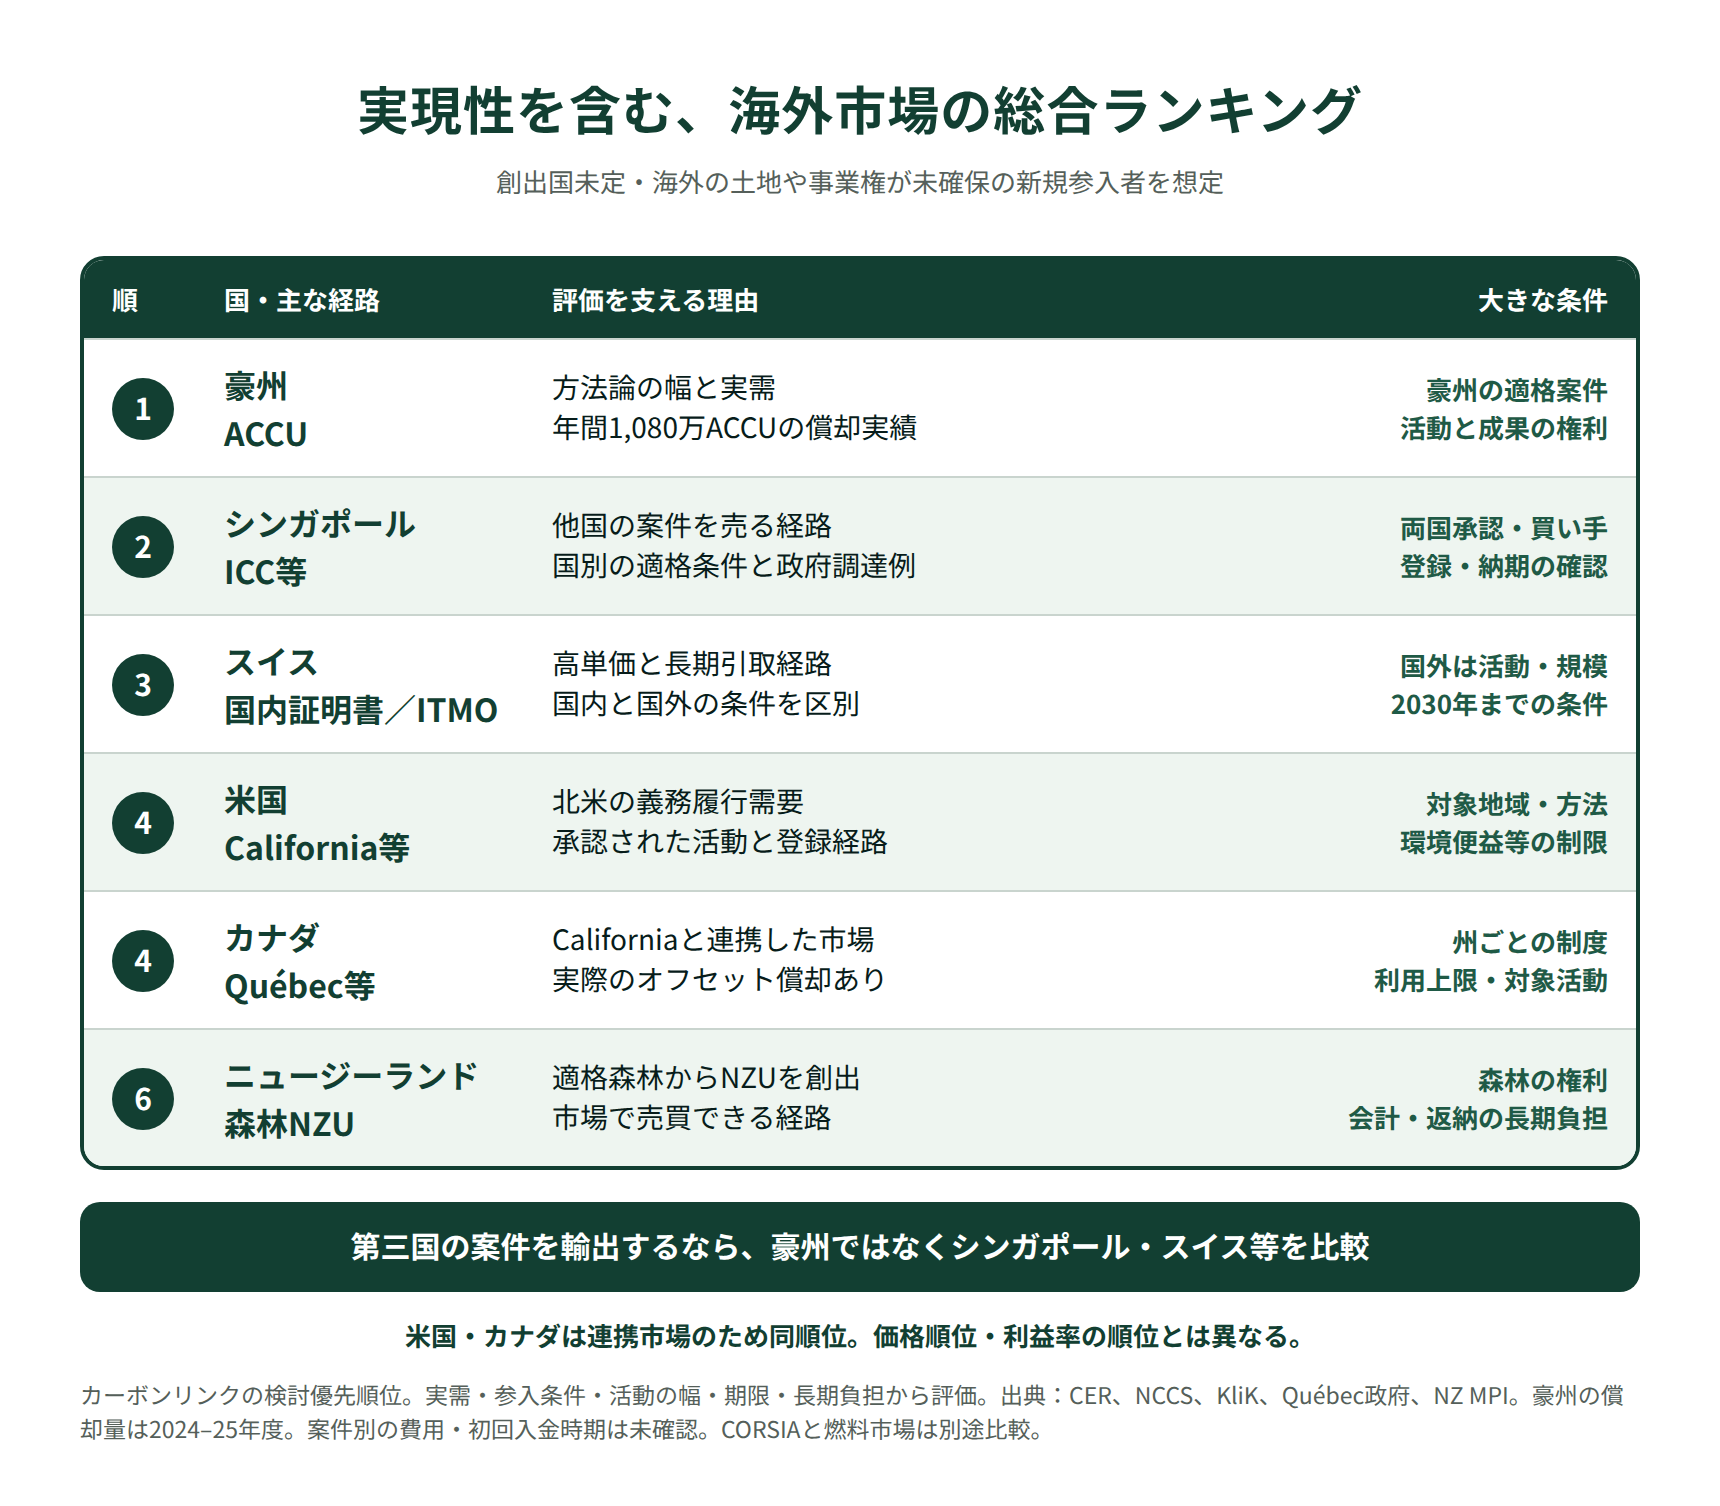
単価首位のスイスを、総合では3位に置く理由
豪州では2024〜2025年度にSafeguard対象施設が1,080万ACCUを実際に償却しました。技術・設備・事業慣行の改善や土地利用の方法論があり、創出活動を選ぶ余地があります。ただし日本企業が無条件で参加できるわけではなく、実施権、ACCUの独占的権利、参加資格、投資規制等の確認が必要です。
シンガポールは国外案件の販売先を探すうえで有力ですが、政府の公開登録簿は10月6日の確認時も「登録案件なし」と表示していました。更新表示は8月14日で、契約や審査中案件がないという意味ではありません。施設の5%枠を、そのまま現在の買付注文とみなせない点が豪州との違いです。
スイス向けKliKの現行国外受付は、自然由来案件を対象外とし、2030年までに25万t以上などを求めます。既契約量も多く、価格が高いだけでは新規案件の受注に届きません。国内証明書の約2.34万円/tは、スイス国内の開発条件で別途採算を確認します。
NZは森林戦略に限定され、標準森林の平均化会計や脱退時の返納、恒久森林の長期制約を負います。土地価格や初回発行までの年数が未確認の段階で、NZU価格の高さだけから上位には置けません。
出典:ACCUの適格条件|CER、Safeguard償却実績|CER、シンガポールの案件登録簿、KliK現行受付、森林ETSの登録・会計|NZ MPI、Québecの履行報告
創出国や事業が決まっているなら、順位を入れ替える
東南アジア等での創出を前提に売却先だけ選ぶなら、豪州ACCUは輸出先になりません。シンガポールの国別経路を優先し、KliKの活動・数量・時期に合う大規模技術案件ならスイスを先に検討します。
適格なNZ森林の権利が既にある場合や、BC州向けに適格燃料を供給できる場合も、順位は変わります。国籍だけでなく、保有資産と売れるユニットから比較し直します。
CORSIAは国ではないため別枠ですが、海外案件の販売先として並行比較します。最終判断は、同じ案件について発行可能量、費用、初回入金、引取条件をそろえて行います。
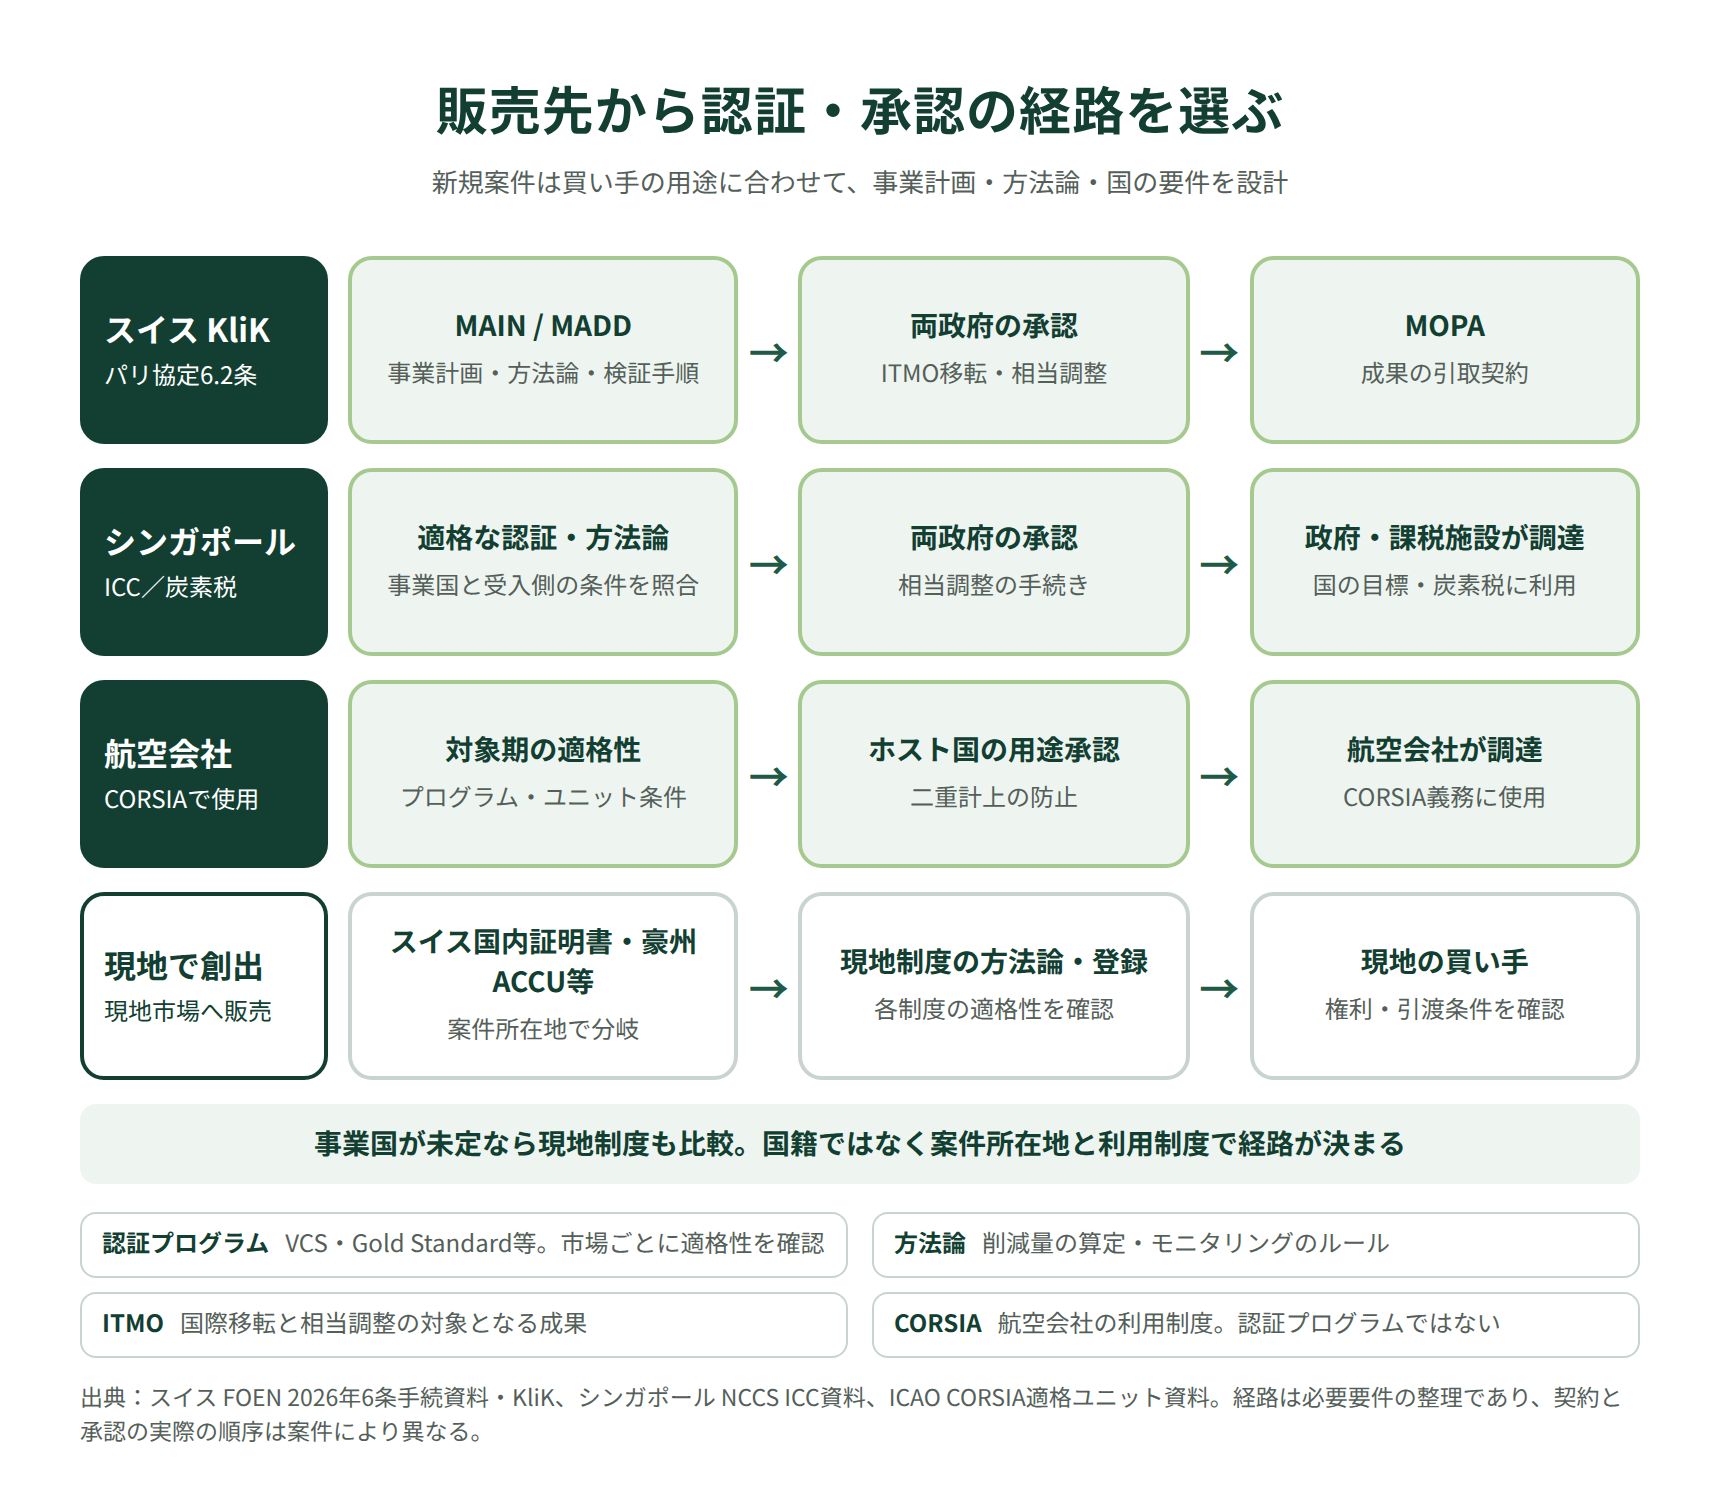
販売先別に、開発時に必要な認証・承認を比較する
VCSやGold Standardは認証プログラム、方法論は削減量の計算・測定ルールです。CORSIAやICCは利用側の制度・要件、ITMOは国際移転される削減成果を指します。自主的市場との関係はVCMの解説も参照してください。
スイスは国内証明書と国外の6条案件で経路が違う
スイス国内で創出する場合は、国内の補償プロジェクトとして方法論、追加性、登録、検証などの要件を確認します。国外で創出してスイスへ移転する場合は、パリ協定6条と二国間協定に基づく承認経路を検討します。高い国内単価を、国外ITMOの売上へ当てはめることはできません。
KliKの国外案件の手続きでは、MAINという構想書、MADDという詳細計画、方法論、モニタリング計画、収支モデルを用意します。双方の国による承認へ進み、長期の削減成果購入契約であるMOPAを組み立てます。「まずVCSで発行すればKliKへ売れる」という共通の入口ではありません。
KliKは未実施で、ITMO対価によって成立する活動を求めます。着工前に現行受付と追加性の条件を確認します。
出典:Registration with the KliK Foundation|KliK財団、MAIN・MADDと承認の手順|KliK財団
シンガポールは事業国ごとの認証・方法論リストで選ぶ
シンガポールICC向けには、対象となる実施協定、国別の認証プログラムと方法論、対象年を確認します。「VCSを取得する」とだけ決めるのでは足りず、その事業国で、該当する方法論の版が受け入れられるかまで確認します。
2026年7月更新の国別リストでは、ペルー向けにVCSの植林等のVM0047 v1.1と森林減少・劣化のVM0048 v1.0、ルワンダ向けにバイオ炭のVM0044 v1.2が掲載されています。対象となる削減・吸収年は現行の一般要件では2021〜2030年です。
方法論の掲載だけで案件が承認されるわけではありません。VM0047にはABACUSラベル等、VM0048には管轄区域の制度・ベースラインとの整合等の追加要件があります。事業国の承認、相当調整、初回の移転先も確認します。
政府には承認ITMOの少なくとも30%を購入できる拘束力ある提案を行う必要がありますが、購入の判断は政府側にあります。提案義務は買取保証ではなく、税対象施設向けの販売と政府調達も区別します。
出典:ペルーの適格リスト、ルワンダの適格リスト、追加要件、対象年等の一般要件、Participation Criteria
CORSIAは納入先の履行期間から認証プログラムを選ぶ
CORSIA向けでは、削減年と航空会社の履行期間を合わせて認証プログラムを選びます。2026年4月の適格リストでは、2027〜2029年の対象にACR、ART、Gold Standard、VCSの4プログラムが記載されています。
対象活動の最初のクレジット期間が2016年以降に始まり、削減が2021〜2029年に発生することなどが条件です。活動ごとの除外、ホスト国のCORSIA用途承認、二重計上防止も確認します。Gold StandardとVCSでは、確認された相当調整または承認された保証の条件も付きます。
豪州や北米で活動する場合は、それぞれの国内制度・地域制度の方法論と登録経路も比較できます。以下の表では、買い手の制度と、開発時に選ぶ認証・審査経路を分けています。
| 狙う販売市場 | 活動を行う場所 | 開発時に選ぶ認証・審査経路 | 認証以外の主要条件 |
|---|---|---|---|
| スイス国内証明書 | スイス国内 | 国内の補償プロジェクト制度 | 追加性、登録・検証、国内の買い手条件 |
| KliK向け国外ITMO | 対象となる協定国など | 6条案件のMAIN・MADD・方法論審査 | 双方の国の承認、対象活動、2030年までの数量 |
| シンガポールICC | 対象の実施協定国 | 国別リストのプログラムと方法論・版 | 両国承認、対象年、初回移転・政府提案条件 |
| CORSIA | 適格案件を実施できる国 | 対象履行期間の適格プログラム | 方法・年限・ホスト国の用途承認・二重計上防止 |
| 豪州ACCU | 豪州 | ACCU制度の対象方法論と登録 | 事業権、追加性、測定、発行要件 |
| 北米の義務市場 | 各制度が認める地域 | 各州等の認めるプロトコル・登録 | 地域、環境便益、用途、利用上限 |
出典:CORSIA適格ユニットリスト・2026年4月版(23〜26頁)|ICAO、ACCU Scheme|豪州Clean Energy Regulator、Offsets|ワシントン州Ecology
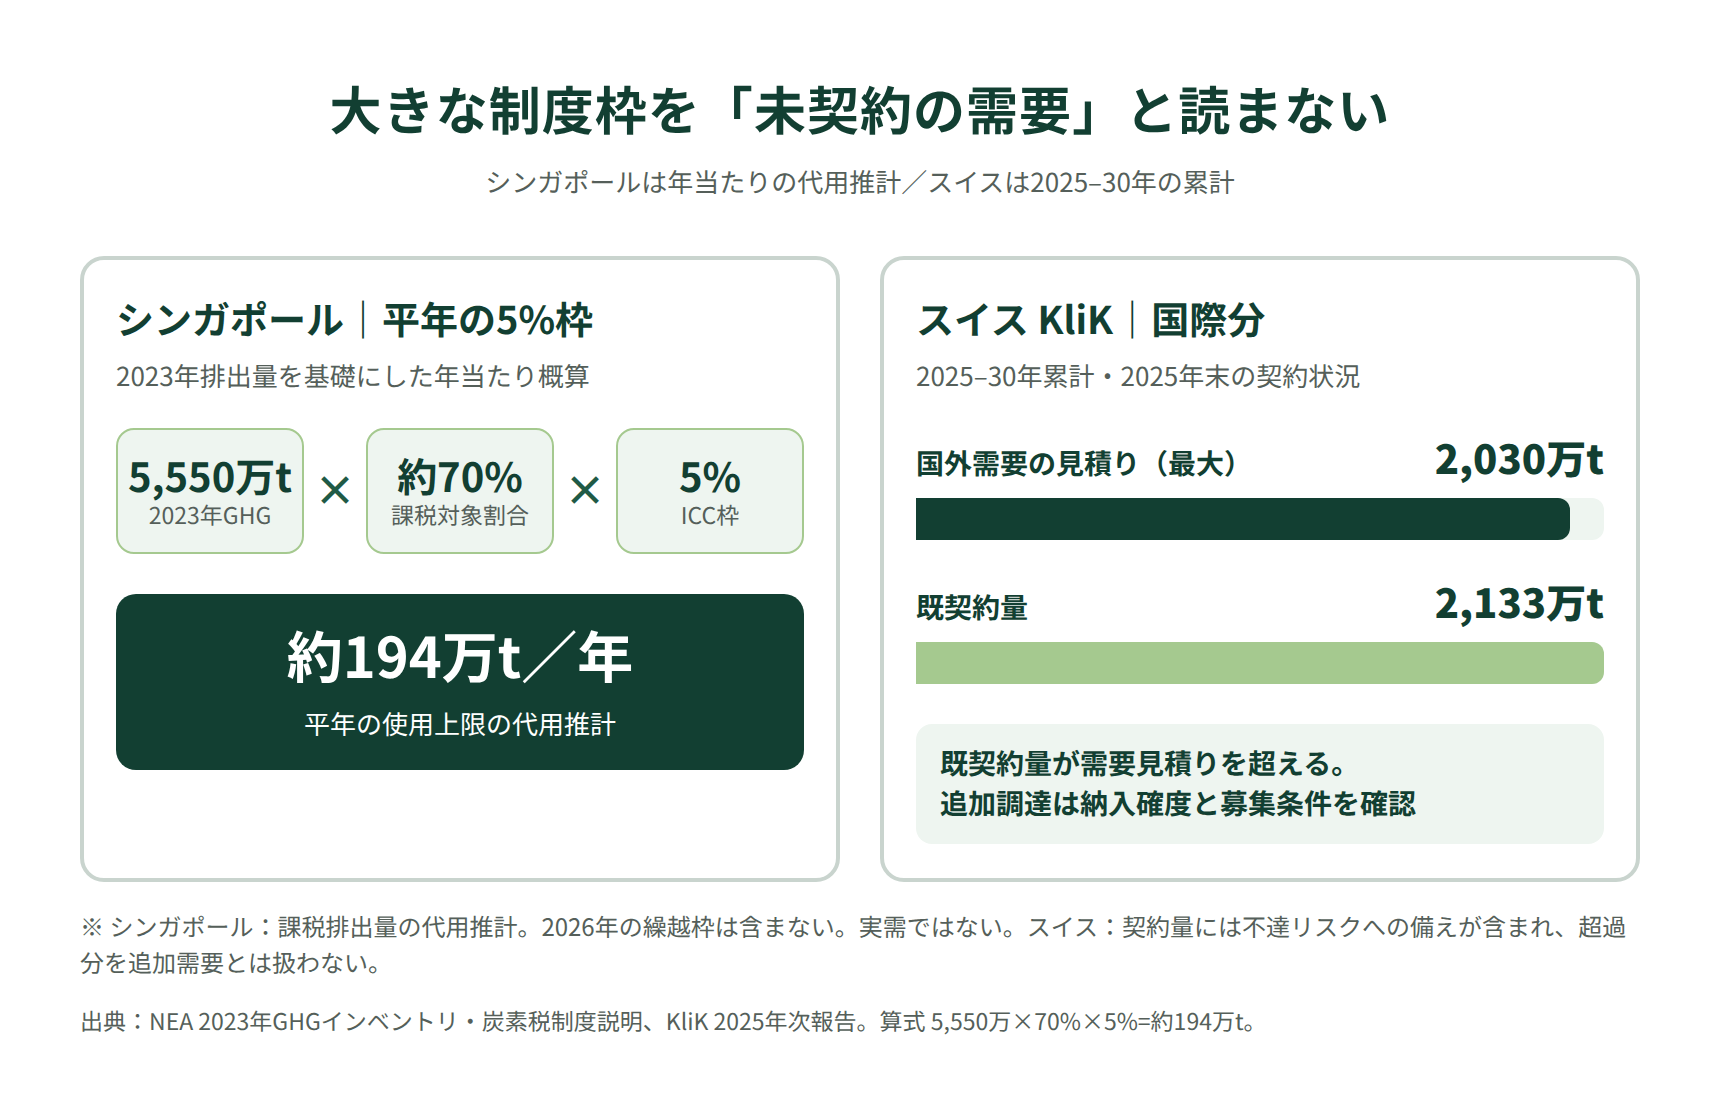
市場規模の計算方法|年間需要と残りの買付枠を分ける
シンガポールは課税排出量の5%が基本の利用枠
基本式は、施設ごとの課税対象排出量×ICC利用上限5%です。実際の購入量は、施設の削減、利用方針、適格供給、在庫で変わります。
2023年の国全体の排出量5,550万tと、約70%が課税対象という政府説明を使うと、5,550万t×70%×5%=約194万t/年です。異なる集計を使う概算であり、実際の課税排出量の積上げ値ではありません。
政府調達の平均約34.9シンガポールドル/tを仮の評価単価にすると、約194万t×約34.9ドルで、年間約6,800万シンガポールドルになります。施設の取引価格を観測した市場売上ではなく、通常の5%枠を金額へ換算した参考値です。
2026年には未使用の2025年ICC枠を25/45倍して繰り越す特例があり、194万tには含めていません。政府の217.5万tは複数年調達で、施設の年間枠へ単純加算できません。
出典:Singapore’s Greenhouse Gas Inventory|NEA、Carbon Tax|NCCS、ICC利用枠と繰越の説明|NEA
スイスの6年間の国外需要は、既契約量と並べて見る
KliKは2025〜2030年の補償義務を合計約3,000万tと見積もり、国内最低960万t、国外最大2,030万tとしています。国外2,030万tを毎年の需要と読むと、規模を約6倍に誤認します。
国外最大2,030万tに契約平均30スイスフラン/tを掛けると、6年間で約6億900万スイスフランです。年平均では約338万t、約1億150万スイスフランとなりますが、実際の義務率は年ごとに上がるため、各年に同量を買う予測ではありません。
2025年末の同期間向け国外契約量は2,133万tで、需要見積りの最大値をすでに上回っています。契約の未達に備えた余裕を含むため、差をそのまま供給過剰と断定もできません。「2,030万tの需要があるから、全量がこれからの営業対象」という判断は避けます。
出典:Annual Report 2025(27〜28頁)|KliK財団、Offsetting obligation|スイス連邦環境庁(BAFU)
新規開発ではCORSIAの2027〜2029年の需要を見る
ICAOの2025年資料の年別予測を合計すると、2027〜2029年の補償義務量は約1億9,000万〜3億500万tです。持続可能な航空燃料等による控除前のモデル値であり、最終クレジット需要や未契約の発注量ではありません。新規開発では、この将来期間の適格要件と買い手の調達時期を照合します。
2024〜2026年については、ICAOは燃料削減等を考慮した最終ユニット需要を8,600万〜1億4,900万tと試算しています。3年間のモデル値で、確定発注残高ではありません。
この数量×特定調達会の22.25米ドル/tなら、3年間で約19.1億〜33.2億米ドルです。需要シナリオと一つの価格例による金額感で、将来売上の予測ではありません。
豪州の1,080万ACCUは、2024〜2025年度に実際に償却された数量です。これを2026年8月の39.03豪ドル/tで評価すると約4.22億豪ドルですが、購入時期が異なるため実際の年間取引総額ではありません。需要が制度に支えられていることを確認する指標として有用です。
| 対象 | 数量と期間 | 金額の参考計算 | 読み違えてはいけない点 |
|---|---|---|---|
| シンガポール施設ICC | 通常5%枠の概算約194万t/年 | 約6,800万S$/年 | 実際の購入量ではない。2026年の繰越枠は別 |
| シンガポール政府調達 | 217.5万t、2026〜2030年利用分 | 契約総額約7,600万S$ | すでに契約した複数年分。新規募集枠ではない |
| スイス国外ITMO | 最大2,030万t、2025〜2030年 | 30CHF/tなら約6.09億CHF | 同期間の既契約2,133万t。追加需要と区別 |
| CORSIA | 8,600万〜1億4,900万t、2024〜2026年 | 22.25US$/tなら約19.1億〜33.2億US$ | モデル推計。確定償却量でも未契約量でもない |
| CORSIAの将来期間 | 約1億9,000万〜3億500万t、2027〜2029年 | 将来価格を置かず数量で比較 | 燃料控除前の予測義務量。最終購入量ではない |
| 豪州SafeguardのACCU | 1,080万t、2024〜2025年度償却 | 39.03A$/tなら約4.22億A$ | 実需の実績だが金額は後日の価格による評価 |
年次と数値の性質が異なり、供給候補も重なるため、合計を「世界市場規模」とはしません。市場ごとに、対応できる期間の未契約需要を確認します。
出典:CORSIA分析資料|ICAO、Safeguardの償却実績|CER
認証規格を決める前に行う3つの確認
ステップ1:販売先の制度と必要年を条件表にする
事業国、活動、稼働予定、年別の削減量を整理し、買い手が求める削減年、規格、方法論の版、政府承認、最低数量、引渡期限と照合します。
購入を検討中の需要と、現在募集・契約できる枠を分けます。
主な削減が2031年以降なら、2030年までを対象とする現行のKliK受付やシンガポールICCの条件だけでは収益を裏付けられません。削減の発生年と発行年を区別し、将来期間の正式条件を確認します。
ステップ2:認証プログラムと方法論の組合せを比較する
販売市場に合うプログラムを残し、活動に使える方法論と版、測定データ、検証費用、発行量を比較します。
多く発行できる計算でも、買い手の制度で使えなければ希望する価格では売れません。
複数市場へ対応する場合は、承認用途も確認します。シンガポール向け承認がCORSIA用途を含むとは限らず、同じ成果の二重発行・重複利用も防ぐ必要があります。
ステップ3:着工前に追加性と承認手順と権利を確認する
追加性は、クレジットの仕組みがなければ実現しない削減などを、制度の基準に沿って説明する要件です。投資判断、資金調達、設備導入の記録を早期に整理します。
着工前の正式承認が全制度で必須という意味ではありません。各制度の事前手続き・追加性の期限を確認してから、不可逆な支出へ進みます。
土地・設備と削減成果の権利、用途承認、移転条件、承認変更時の負担を契約で明らかにします。制度の基礎は、パリ協定6条・ITMO・相当調整の解説を参照してください。
価格と費用から販売後の手取りを比較する
提示単価ではなく、引き渡せる数量を掛ける
比較式は、販売単価×販売・引渡し可能量−売り手の費用です。計画量のすべてが期限内に発行・納入されるとは限らず、引渡し可能量で比べます。
シンガポールの実施協定の枠組みには、全体的な排出削減のための発行時2%取消しと、適応支援のための5%の金銭拠出もあります。前者は売れる数量、後者は収支に影響するため、どちらも単純に「販売単価の割引」と扱わず、契約上の負担者を確かめます。
出典:Our Article 6 Cooperation|シンガポールCarbon Markets Cooperation
登録・検証・移転費に加え、地域への分配、仲介、保険、税・政府手数料を含め、同じ負担範囲で比較します。
前払い・納入遅延・保証条件で実質収益が変わる
前払いは資金調達費を減らせる一方、未達時の返金や代替クレジット調達義務を伴うことがあります。単価と支払時期をセットで比べます。
将来の炭素放出、無効化、承認変更、移転遅延の補填責任も確認します。売り手の無制限負担は、高単価でも収益を不安定にします。
最後に契約通貨、費用通貨、支払日をそろえて資金計画を作ります。今回の国別評価では、案件別の開発費や初回入金時期までは推計していません。
開発する活動に合わせて、優先する市場と規格を絞る
技術による削減は、6条案件と認証プログラム経由を比較
電動化、省エネ、再エネ、農業メタン等は、KliKの対象活動に入ればスイス向け6条案件が候補です。MAIN、MADD、方法論、収支モデルを検討します。
KliKの現行登録受付では、自然由来の解決策を対象外とし、2030年までに25万t-CO2e以上の削減、炭素プログラムへの未登録などを求めています。既存の適格性資料にはタイ等の大規模経済圏で50万ITMO以上という条件もあり、国別の数量条件は直接確認が必要です。
シンガポールの国別リストやCORSIAも候補です。同じ設備計画について、活動・方法論・政府承認、販売可能量と費用を比べます。
自然由来・除去案件は、活動範囲と方法論の条件から選ぶ
植林、森林保全、バイオ炭は活動ごとに方法論を選びます。リスト掲載だけでなく、現地計画が適用条件を満たすか確認します。
ペルーの植林なら、シンガポールの国別リストでプログラム・方法論・版を確認します。CORSIAにも売るなら、活動・削減年・用途承認の条件を別途照合します。
ART TREESは国や一定の地方政府が参加する管轄区域単位の制度で、個別森林プロジェクトを直接認証する規格ではありません。民間開発者は対象の政府との連携を検討します。TREES 3.0が公表済みでも、シンガポールの国別リストが指定する2.0を自動的に置き換えることはできません。
出典:TREES 3.0(24頁)|ART、シンガポールのルワンダ適格リスト
| 計画の出発点 | 最初に比較する市場・経路 | 規格を決める前の確認 |
|---|---|---|
| 協定国で、まだ実施前の大規模な技術削減 | スイス向け6条案件/適用可能なSG・CORSIA経路 | 対象活動、2030年までの規模、追加性、国の承認 |
| 対象国で植林・森林・バイオ炭等を計画 | 国別の適格方法論/CORSIA対象期間のプログラム | 方法論・版、活動範囲、土地・成果の権利、用途承認 |
| 開発国から選べる | スイス国内制度、豪州ACCU等も比較 | 現地の事業権・開発費・発行要件を含めた採算 |
| 複数の将来買い手を残したい | 複数市場で検討可能なプログラム | 両方の条件の共通部分、承認用途、二重発行の防止 |
カーボンリンクでは、販売市場の候補と引取条件の整理、関係先との連携・調整について相談を受け付けています。
よくある質問(FAQ)
Q. 海外で創出するなら、VCSとGold Standardのどちらを選ぶべきですか?
販売先、事業国、活動、削減年に合う方法論を比較します。
方法論と版、発行量、費用、追加性、国の承認を比べます。スイス向け6条案件など、別の経路も候補です。
Q. CORSIAという規格で創出すれば航空会社へ売れますか?
CORSIAは利用側の制度であり、単独の認証プログラムではありません。
対象の履行期間にICAOが認めるプログラムとユニットの条件を満たし、必要なホスト国の用途承認などを得る必要があります。認証名だけでなく、方法論、削減年、二重計上防止の条件を確認してください。
Q. 世界で一番高く売れるカーボンクレジットはどこですか?
今回確認した一般の削減・吸収クレジットの公表値では、スイス国内の契約平均約2万3,400円/tが最上位です。
他国で創出して輸出する公表例でも、スイス向けITMO約5,710円/tが上位でした。国内証明書と国外ITMOでは創出場所・承認経路が違い、どちらも次の案件への買取保証価格ではありません。
Q. 現実的に始めやすい国も、価格が高いスイスですか?
創出国が未定の新規参入なら、実需と方法論の幅から豪州を先に検討します。
スイス向け国外案件には活動・規模・2030年期限の条件があります。既に他国の案件がある場合はシンガポールや適格なスイス経路を比較し、売れる数量と費用、入金時期をそろえて判断します。
Q. 事業を始めてからクレジット化を検討しても間に合いますか?
制度と案件によるため、着工前に追加性や事前手続きの要件を確認するべきです。
KliKの資料には未実施であることなどの条件があります。他の制度でも、事業開始の時期や投資判断の記録が適用判断に関わる場合があります。先に設備投資を進めてから、希望する市場の条件へ必ず合わせられるとは考えないでください。
まとめ:価格首位はスイス、実現性を重視する新規参入は豪州から
価格ではスイス国内約2万3,400円/t、国外ITMO約5,710円/tが上位です。創出国から選ぶ新規参入者の総合評価は豪州、シンガポール、スイスの順としました。他国に案件がある場合は、その国から利用できる経路で比べ直します。
高い価格を狙う場合も、スイス国内証明書と国外ITMO、シンガポールの税率と調達価格、CORSIAの対象期間を区別します。大きな需要が公表されていても、開発が間に合わない期間や、すでに契約された数量は、そのまま新規案件の売上にできません。
候補ごとの方法論・版、対象年、承認、数量、費用、引取条件を比較してから開発・認証へ進みます。適格認定、検証、発行は各制度の機関が判断します。
本記事は2026年10月6日時点で確認できる公表資料に基づきます。掲載した計算は、原資料の契約・制度・予測を比較するための独自集計です。自社の約定実績、現在の買い取り提示、将来の販売価格を示すものではありません。