JCMとJ-クレジットは、事業の実施国、クレジットの発行・移転手続き、売買経路が異なります。GX-ETSでは2026〜2030年度に両方を利用できますが、合計の無効化量は各年度の実排出量の10%までです。出典:経済産業省・環境省資料(2026年6月29日)。
本記事では、JCMとJ-クレジットの違いを表で整理したうえで、選び方の基準・併用パターン・ケース別の最適調達戦略を実務目線でまとめます。
- 1分でわかる違い|比較表
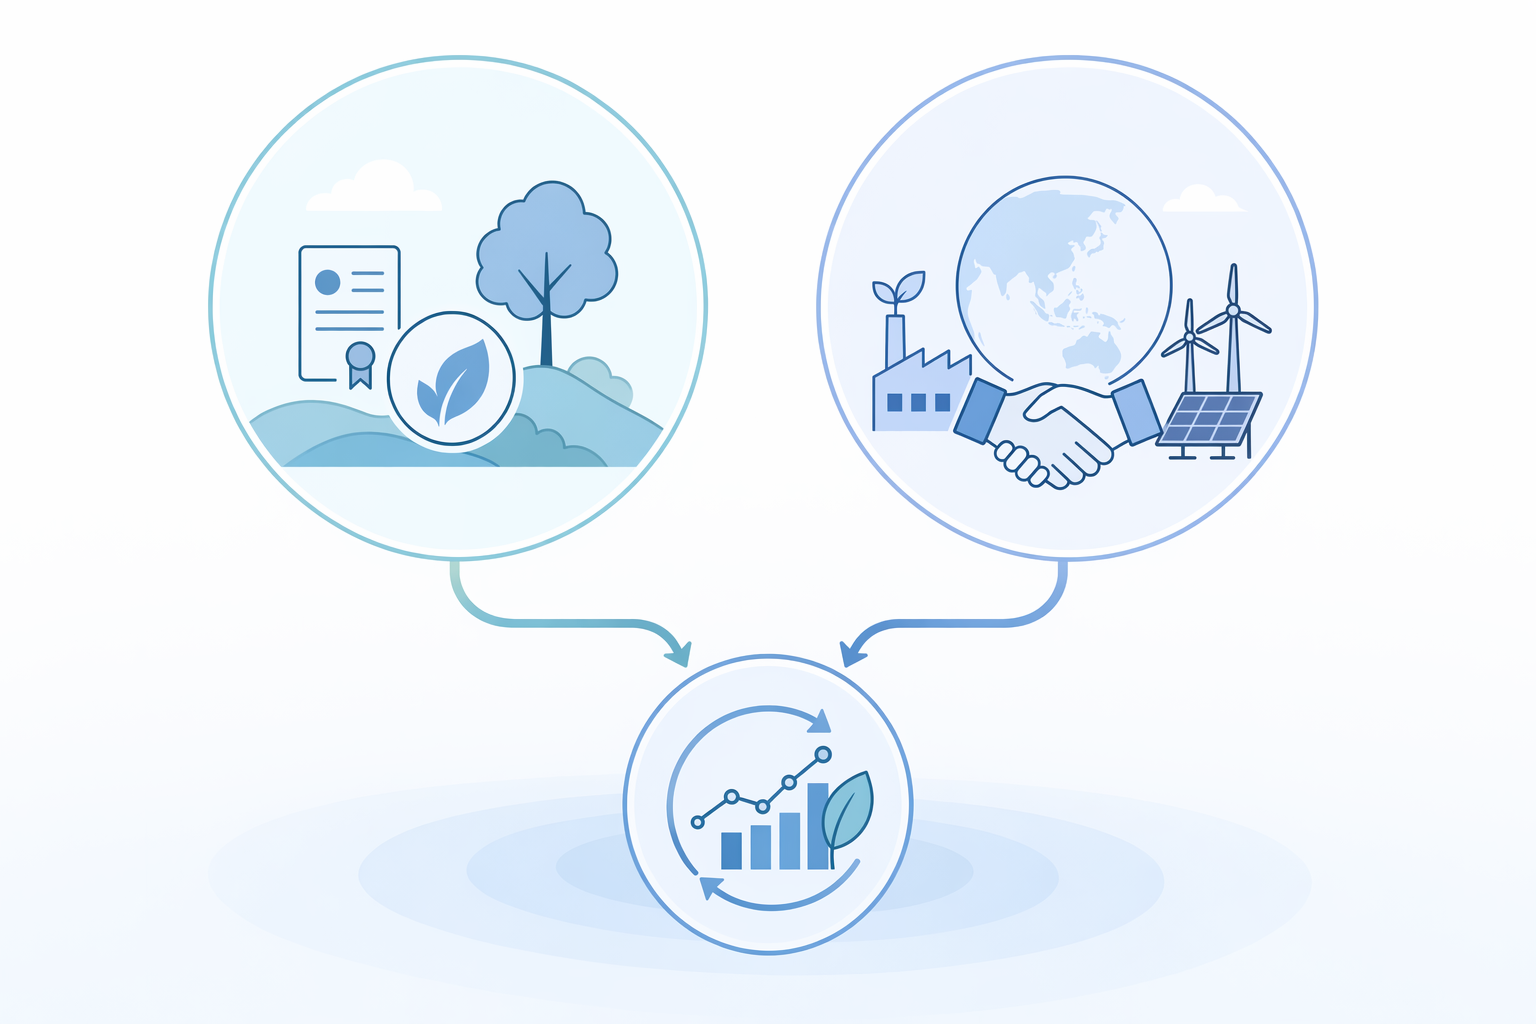
- J-クレジット:国内・国認証・GX-ETS適格
- JCM:海外案件・二国間の承認と配分
- GX-ETSでの扱い:両方とも10%上限の適格クレジット
- ケース別の使い分け
1分でわかる違い|比較表
| 比較項目 | J-クレジット | JCM |
|---|---|---|
| 発行主体 | 日本政府(J-クレジット制度運営委員会) | 二国間政府(日本+パートナー国) |
| 対象地域 | 国内(日本) | 海外(32か国パートナー国) |
| 制度開始 | 2013年 | 2013年 |
| 国際枠組み | 国内独自制度 | パリ協定6条2項準拠 |
| 価格の見方 | 東証の区分別基準値段と個別見積りを区別 | 取引所の公表相場はなく、案件・数量・通貨・引渡し条件ごとに見積りを確認 |
| 購入可能量 | 区分・年度・保有者ごとに確認 | 発行済み数量と売り手の配分済み・移転可能数量を区別 |
| GX-ETS適格 | ◯(10%上限内で利用可) | ◯(10%上限内で利用可) |
| RE100での扱い | 対象の電力属性と制度要件を個別確認 | JCMという制度名だけでは適格性は決まらない |
| 相当調整 | 不要(国内) | 必要(国際移転) |
| 申請の主役 | 国内事業者 | 日本企業+パートナー国政府 |
| 主な売買経路 | 東証市場や相対取引 | 保有者との相対取引 |
J-クレジットは国内の削減・吸収を対象とし、JCMはパートナー国での事業を対象とします。JCMクレジットの配分・移転には国別手続きが伴い、相当調整によって二重計上を防ぎます。表のパートナー国数は2026年5月29日時点です。出典:JCM概要・32か国一覧、民間JCM組成ガイダンス。
J-クレジット:国内・国認証・GX-ETS適格
J-クレジットは経済産業省・環境省・農林水産省の3省共管制度で、国内の温室効果ガス削減・吸収プロジェクトを対象としています。代表的なプロジェクトタイプは以下の通りです。
- 再エネ電力由来(太陽光・風力・バイオマス発電)
- 省エネ由来(高効率設備導入)
- 森林吸収由来(森林経営活動)
- 農業由来(農地土壌管理・家畜糞尿処理)
J-クレジットの強み
- 国内の制度:日本国内の削減・吸収案件を対象とする。RE100等への利用は電力属性と各制度の要件を別途確認
- 手続きの完結性:申請から認証まで国内プロセスで完結し、外交調整が不要
- GX-ETS適格:2026〜2030年度の現行ルールではJCMと合計して各年度の実排出量の10%まで利用可
- 売買経路:東証市場に対象区分が上場し、相対取引も可能。区分ごとの価格と数量は個別確認
J-クレジットの弱み
- 供給量の確認:認証量、発行量、市場で購入できる量は別の指標。必要な年度と区分の売り数量を確認
- 価格変動:東証の区分別基準値段と実際の見積りは一致しない。購入時点と区分をそろえて比較
- 種別ごとの差:再エネ、省エネ、森林等で用途と取引条件が異なる
JCM:海外案件・二国間の承認と配分
JCMは、日本とパートナー国が協力するパリ協定第6条2項の仕組みです。クレジットは貢献に応じて配分され、日本へ移転した削減・吸収量を両国のNDCに二重計上しないよう相当調整します。案件形成時はJCM適用基準を確認してください。出典:JCMの概要と最新動向。
JCMの強み
- パリ協定6条2項:日本への国際移転では承認・相当調整の記録を確認
- パートナー国:2026年5月29日時点で32か国。参加国数は販売可能なクレジット量を示さない
- 海外展開との連動:技術輸出・現地ビジネス展開とクレジット創出が一体化
- 政府支援:対象事業には公募型の資金支援がある。補助率・配分条件は公募要領で確認
JCMの弱み
- 手続き複雑性:PINの早期提出・パートナー国政府合意・相当調整など実務負荷高
- 政治・外交リスク:パートナー国の政権交代・政策転換が案件に影響
- 情報の非対称性:案件・売り手ごとに配分量、発行状況、取引条件を確認する必要がある
- 流通市場の未成熟:J-クレジットほどの取引チャネルが整備されていない
GX-ETSでの扱い:両方とも10%上限の適格クレジット
2026〜2030年度のGX-ETSでは、J-クレジットとJCMクレジットの無効化量の合計が、各年度の実排出量の10%を超えない範囲で利用できます。JCM単独に別の10%枠があるわけではありません。2031年度以降の利用可否・割合は未定です。対象年度の詳細はJCM年限問題、調達条件はJCM購入方法を参照してください。出典:JCMクレジットの年限問題とGX-ETS。
両方を組み合わせる場合も、用途、価格、売り数量、引渡し時期を個別に比較します。下表のJ:JCM=6:4は計算例であり、制度上の配分比率や需要予測ではありません。
| 排出規模 | J-クレジット枠(推計) | JCM枠(推計) | 計 |
|---|---|---|---|
| 年間10万t排出 | 6,000t | 4,000t | 10,000t |
| 年間100万t排出 | 60,000t | 40,000t | 100,000t |
| 年間500万t排出 | 300,000t | 200,000t | 500,000t |
※ J:JCM=6:4は例示。実際の比率は調達コスト・社内方針で柔軟に決定可能。
ケース別の使い分け
ケース①:国内製造業(中堅)
国内事業で必要な用途・証憑を先に特定します。GX-ETSに使う場合、J-クレジットとJCMの組み合わせは個別の価格・引渡し条件で判断します。RE100への利用は別の要件確認が必要です。
ケース②:総合商社・プラントエンジニアリング
推奨:JCM主軸。海外案件創出と技術輸出が事業の中核と一致するため、自社創出のJCMクレジットを保有しつつ、不足分をJ-クレジットで補完するパターン。
ケース③:海外展開する大手電機・自動車
海外案件と国内案件を併用するなら、各クレジットの用途と証憑を分けて管理します。SBTの自社・バリューチェーン削減目標にクレジットを直接算入するものではありません。
ケース④:中小サプライヤー
取引先から削減を求められた場合は、まず自社の排出削減とクレジットによるバリューチェーン外の貢献を区別します。購入数量と用途に合う取引経路を選びます。
併用パターンの実務設計
JCMとJ-クレジットを併用する際の実務設計では、以下の3点を押さえる必要があります。
① 用途別の割り当て。GX-ETSで使う量は両制度合計の上限内で検討します。自主的な貢献や開示は、排出削減の実績と区別し、個別の開示基準に沿って説明します。
② 種別別の調達。再エネ由来であっても、発行制度が違えば利用要件も同じとは限りません。電力属性、ビンテージ、適格性を個別確認します。J-クレジットの基準値段は東証の日報(2026年8月14日例)で確認できます。
③ 売却出口の確保余剰クレジットが発生した場合の売却出口を、調達時点で想定しておくことが重要です。J-クレジットはJPX市場・入札販売・買取事業者など多様な出口がありますが、JCMクレジットは現状でも買取事業者経由の相対取引が現実的な選択肢です。
まとめ:選び方は「目的」と「事業特性」で決まる
JCMとJ-クレジットは「どちらが優れているか」ではなく、「自社の目的と事業特性にどちらが合うか」で選ぶべきクレジットです。GX-ETS対応・Scope3対応・国際開示・RE100報告など、用途ごとに最適解が異なります。
両制度を併用するかは、必要な年度・数量と各クレジットの条件次第です。価格表だけで判断せず、用途と証憑、発行・引渡し時期を比較します。
関連記事として、JCMの全体像・J-クレジット価格動向・需給逼迫の構造も参照してください。
カーボンリンクはJCMの候補紹介と条件整理、買い手・投資家・オフテイカー候補との調整を行います。発行、検証、正式な適格性判断は制度と関係者の手続きで確認します。